真正值得宁德时代警惕的,已经不是哪家车企少买了一批电池,而是动力电池行业正在出现两个同时发生的变化:整车企业开始把电池系统的定义权往自己手里收,而全固态电池又把技术竞争重新拉回一条几乎所有玩家都要重新验证的赛道。
2026年9月4日,理想汽车拟出资26.5亿元增资欣旺达动力,对应增资完成后8.79%的股份。叠加此前持股,理想汽车相关主体将间接合计持有欣旺达动力11.17%的股份,成为其第二大股东。
理想强调,未来仍将主导产品定义、性能目标、质量标准和关键技术开发,由欣旺达动力承担更多工程化和制造工作。十几天后,小鹏的态度也越来越明确。
何小鹏在9月17日表示,“电池都自己干”并不是自己生产电芯,而是把电池包、BMS、热管理、结构设计和整包集成更多掌握在自己手中,电芯继续由合作伙伴供应。
这两件事放到一起,真正变化的不是“宁德时代突然没有客户了”,而是车企对动力电池的诉求已经从过去的“买一块好电池”,逐渐转向“自己定义电池,再让供应商制造”。因此,把眼下的变化简单概括成“去宁化”并不准确。
宁德时代仍然拥有庞大的客户基础、制造体系和技术积累。真正重要的是,过去电池厂掌握更多技术定义权的合作模式,正在被重新谈判。
更大的变量出现在9月28日。工业和信息化部、国家发展改革委等七部门正式印发《新型电池产业发展“十五五”规划》。
规划明确提出,到2030年,我国新体系电池研发取得重大进展,全固态电池初步实现规模化应用;长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级。同时明确加快突破全固态电池产业化技术,并推动锂电池、钠电池、液流电池等协同发展。
这才是宁德时代需要面对的真正大考。液态锂电池时代,宁德时代已经建立起非常深的优势。
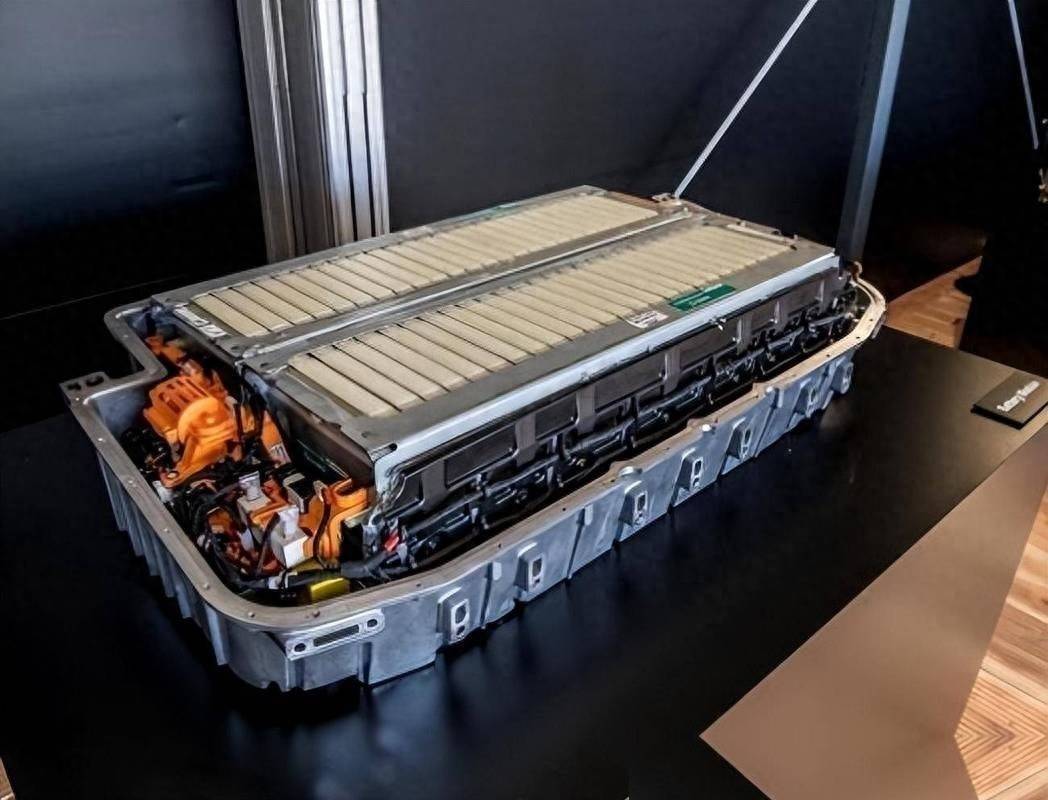
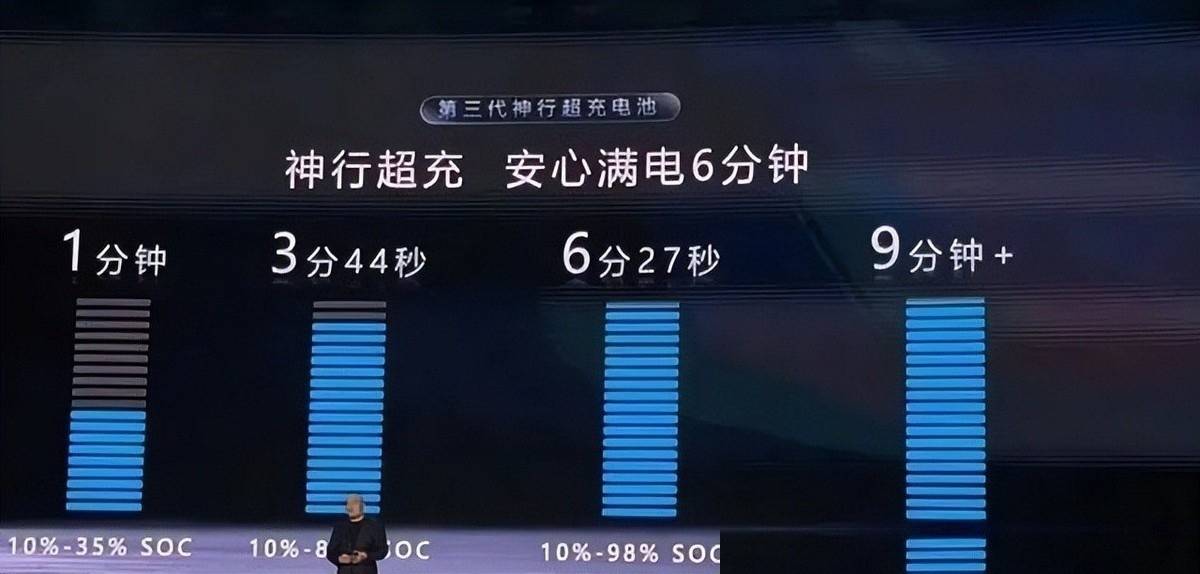
CTP、麒麟电池、神行电池,以及庞大的制造能力、供应链和质量控制体系,共同构成了今天的行业地位。但全固态电池不是在原来的电池上简单换一种材料。
固态电解质、固固界面、压力管理、生产设备、成膜工艺、良率控制都需要重新解决。硫化物电解质离子电导率高,但制造环境要求高;氧化物相对稳定,却存在硬脆等问题。
实验室能够制造出性能优秀的样品,不代表马上可以低成本、稳定地生产数十万乃至数百万套汽车电池。因此,固态技术真正改变行业的地方,并不只是把能量密度继续提高,而是它有可能重新打开一次技术排位窗口。
过去宁德时代面对的主要是比亚迪、国轩高科、亿纬锂能等大型电池企业。进入全固态阶段以后,材料公司、科研院所、整车企业和新兴电池公司都可能从某一个关键环节切进来。
国家规划把2030年“全固态电池初步实现规模化应用”写入发展目标之后,这场竞争也从企业自己的技术时间表,变成了整个产业共同面对的阶段性节点。这并不代表液态锂电池即将被淘汰。
相反,磷酸铁锂、三元锂、钠电池和储能电池仍然会长期拥有自己的应用空间。2030年的“初步规模化”也远远不是全行业瞬间完成技术切换。
宁德时代真正需要守住的,是下一轮技术标准形成时的话语权。
不同公司的业绩表现、股价走势和经营状态差异明显,真正值得观察的,不只是单一财务数字,而是收入、利润、现金流和资本开支之间的关系,以及这些变化背后的行业趋势。
宁德时代上半年实现营收2769亿元,同比增长55%,归母净利润433亿元,同比增长42%。二季度归母净利润225.5亿元。
公司半年报披露,电池系统产能525GWh,在建产能764GWh,产能利用率达到94.86%。经营活动产生的现金流量净额达到602.17亿元。
单看这组数字,很难得出宁德时代已经遭遇经营危机的结论。相反,它的基本盘依然很强。
上半年收入和利润保持较快增长,产能利用率接近95%,经营现金流超过600亿元。这意味着,即便行业正在讨论新的技术路线,宁德时代手里的现金、制造体系、研发体系以及产业链资源仍然给了它相当大的战略回旋空间。
素材中对宁德时代的观察重点,也已经从单纯看利润,转向收入增速、单位盈利、储能、钠电和AIDC能源基础设施能否成为新的增长来源。上半年销量同比增长约60%,钠电已经开始签订规模化订单。
市场对于宁德时代的主要关注点已经从单纯利润增长转向收入增速能否持续、单位盈利是否稳定,以及储能、钠电和AIDC能源基础设施等新方向能否提供新的增量。管理层给出的长期口径是未来五年保持较高复合增长,最终仍需要用后续销量和利润兑现。
这其实揭示了宁德时代现在最特殊的地方。它并不是只有一张牌。
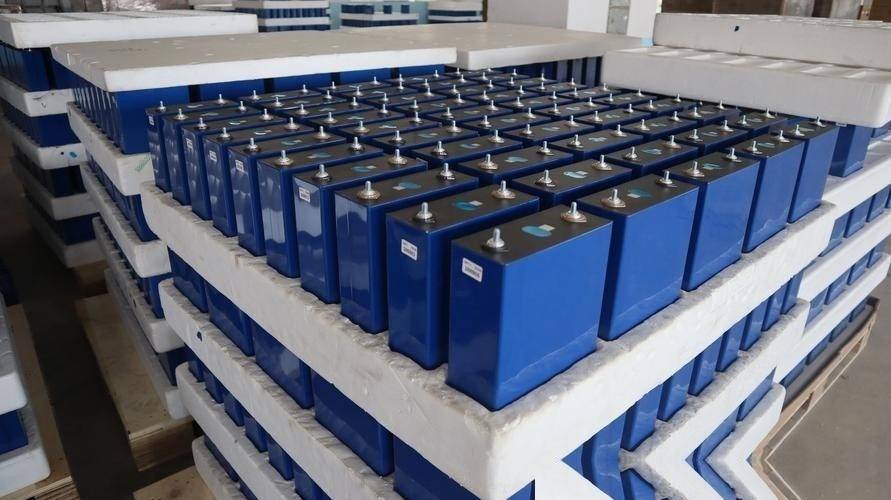
动力电池依然是基本盘,储能正在扩大,钠电寻找新的应用空间,AIDC能源基础设施又对应快速增长的数据中心用电需求。换句话说,即使全固态产业化时间继续后移,宁德时代依然可以依靠其他产品路线维持增长。
但问题也由此变得更复杂。液态电池越成功,公司越不可能为了一个尚未完全成熟的技术路线提前放弃成熟产能;可如果全固态一旦真正突破,又不能等竞争对手已经完成标杆车型验证以后再转身。
这就是行业龙头面对技术代际变化时最难处理的地方。领先企业不是没有钱,也不是没有技术,而是必须同时经营今天和下注明天。
过早切换,意味着拿利润和现金流替尚未成熟的产业链交学费;切换过慢,则可能把已有的规模优势变成转型成本。宁德时代目前仍然拥有非常强的制造优势。
2026年半年报显示,公司电池系统产能利用率达到94.86%,在建产能仍有764GWh。
如此庞大的制造体系,在成熟锂电池时代意味着供应能力、成本和良率优势;但到了全固态早期,行业最先比拼的却未必是“谁能造得最多”,而可能是“谁先把产品稳定地装进车里”。
全固态初期产量有限、价格较高,更可能率先用于高端汽车、航空、机器人等对性能更敏感的场景。这个阶段,规模没有消失,只是权重暂时下降。
一家规模并不大的企业,只要掌握关键固态电解质、界面处理或者制造工艺,并率先完成一款标杆产品,就可能获得过去液态电池时代很难获得的话语权。这也是为什么现在越来越多企业愿意提前进入。
2027年前后已经成为很多国内企业公开技术路线中的重要节点,行业正在从样品验证逐渐向中试、装车示范和小批量产业化推进。真正形成大规模应用仍然需要时间,但下一代技术路线的卡位并不会等到2030年才开始。
从这个角度再看车企自己掌握电池包和系统定义权,意义就完全不同了。小鹏没有宣布自己去造电芯,理想也没有简单取代所有原有供应商,它们真正加强的是定义能力和供应链控制能力。
汽车越来越像高度集成的能源和计算终端以后,电池包不再只是一个从供应商那里采购来的零部件。续航、快充、底盘空间、热管理、安全策略,甚至整车软件控制,都要求车企与电池体系进行更深度协同。
全固态恰恰会强化这种趋势。未来如果电池与底盘、热管理、压力控制和整车安全进一步绑定,那么电池企业与车企之间的关系很可能从过去简单的供需关系,变成更加复杂的联合研发。
所以宁德时代真正需要防范的,不一定是市场份额突然掉到第二,而是产业角色发生变化。如果仍然能够参与下一代电池材料体系、制造工艺和系统标准的定义,那么即使车企拥有更多自主权,宁德时代仍然可以留在产业价值链的核心。
反过来,如果未来只剩下制造优势,而下一代产品的定义越来越多掌握在整车企业或者新的技术公司手里,那么即使出货量依然很大,产业话语权也可能发生变化。这也是为什么“生死大考”不能理解成宁德时代马上就会失去全球龙头位置。
它考的不是公司2026年还能不能赚钱。从半年报看,这个答案相当清楚。
真正的大考,是一家在上一代技术中已经做到极致的中国企业,能否把巨大的研发、制造、现金流和供应链优势,转化成下一代技术体系中的领先。宁德时代今天最大的底牌,恰恰还是这些能力。
600多亿元的半年经营现金流、接近95%的产能利用率、庞大的在建产能,以及钠电、储能等多条产品路线,让它拥有比多数后来者更大的试错空间。但资金多、规模大并不自动等于下一轮仍然第一。
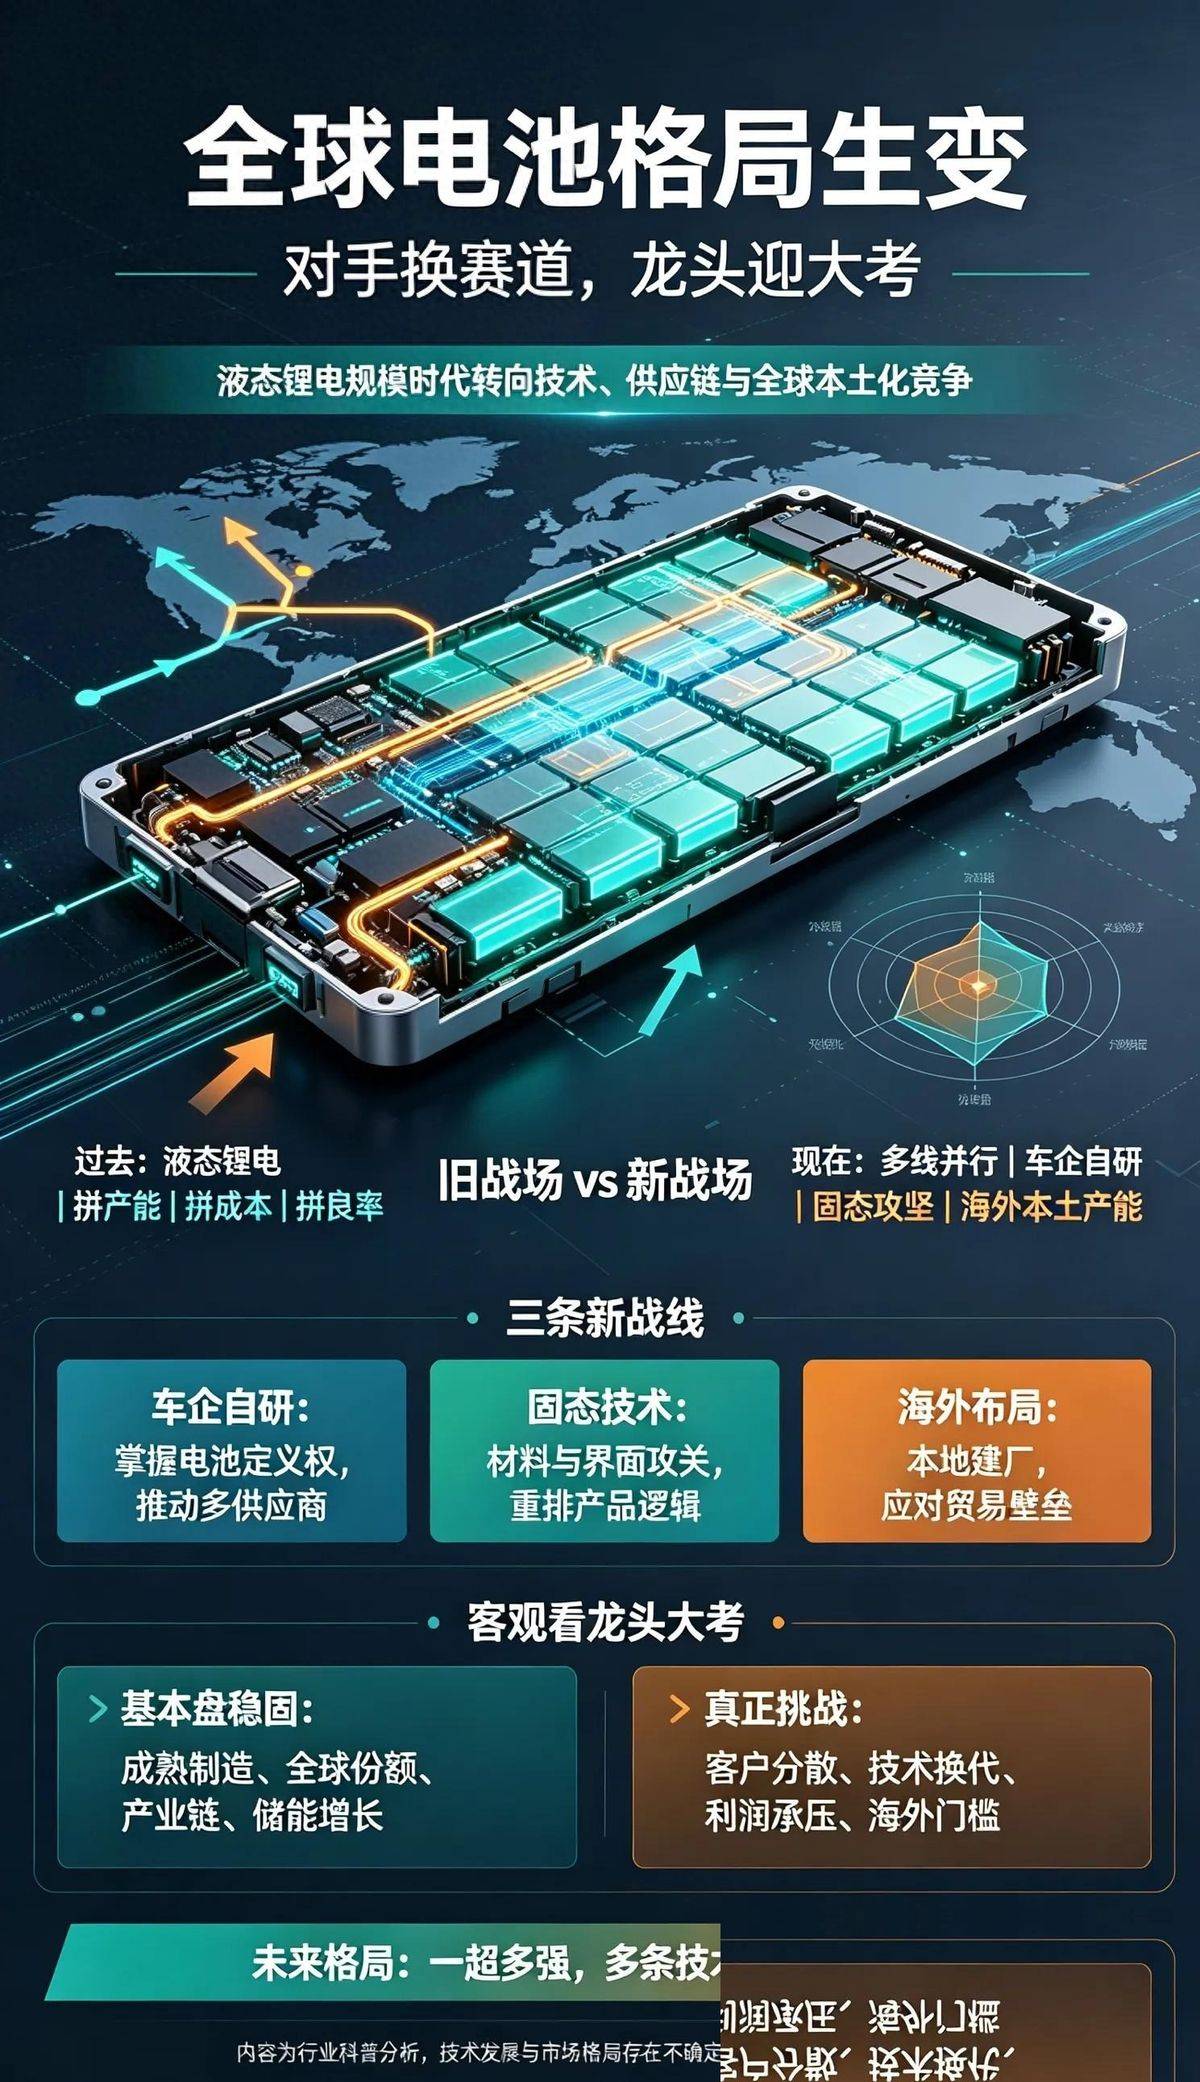
固态电池正在把竞争维度从“把成熟技术做到极致”,推向“重新选择材料体系、重新设计工艺、重新建立量产能力”。对手没有消失,而是悄悄换了赛道。
过去宁德时代需要盯着的是另外几家电池巨头;未来,它可能同时面对车企、材料企业、科研团队和新兴电池公司。
因此,接下来真正值得观察的,不是哪一天宁德时代股价涨了还是跌了,而是三件事能否持续兑现:现有锂电池业务还能不能提供稳定现金流,钠电、储能等新业务能不能形成新的增量,以及全固态能不能按自己的技术节奏从实验室走向小批量制造。
国家规划已经把2030年的方向写得很清楚:全固态电池要初步实现规模化应用。对于中国动力电池产业而言,这不是谁取代谁的简单故事,而是一场从材料、设备到整车应用共同升级的产业竞争。

宁德时代守住全球第一当然重要,但比排名更重要的是,中国企业能不能继续掌握下一代电池的关键技术、制造能力和产业标准。从这个意义上说,宁德时代真正要守住的,也从来不只是一张市场份额表。
它要争的是下一轮全球电池产业重新排座次时,中国企业还能不能坐在最核心的位置。
成为付费用户可以阅读 宁德时代 所有资料
了解更多 →