想从几天的监控录像里找一个人,过去得盯着屏幕反复翻。现在输入“找穿蓝色上衣的人”,海康的“文搜”就能筛出相关画面。效率提升的可不是一星半点。
上半年判断海康的经营拐点已经出现,三季报继续给出验证:收入增长13.7%,归母利润增长37.0%。复苏拐点继续兑现。
但好公司是否到了值得配置的价格,还得继续看国内三大事业群能否全年保持增长,库存和利润能否变成现金。
01|利润复苏确认,国内增长仍要再看
Q3单季度营收272.22亿元,同比增长13.7%;归母净利润50.16亿元,增长37.0%,扣非利润增长43.1%。
前三季度收入740.44亿元、归母利润129.11亿元,分别增长12.6%和38.6%。去年还是“收入几乎不增长、利润先修复”,今年已是收入和利润一起增长,复苏不是只靠一个季度撑起来的。
关键还是国内三大事业群。上半年公共服务PBG、企事业EBG、中小企业SMBG分别增长4.7%、3.6%、13.6%,总算一起恢复增长,但增速不快。
三季度国内主业继续增长,我们要等全年三个事业群都交出正增长,并看下半年有没有加速。主动放弃低毛利、长账期项目,增速慢一点可以接受;如果需求本身也弱,拐点的成色就会打折。
传统业务不是等着被创新业务替代的旧生意。PBG承接公共服务项目,EBG服务大中型企业,SMBG经渠道覆盖中小客户,仍是海康收入、渠道规模和现金回款的基本盘。
过去受地方财政、企业投资和渠道去库存拖累;如今三块一起转正,说明底盘开始修复。但PBG、EBG上半年增速仍低,若国内传统业务不能持续增长,创新业务再快也难独自支撑海康的体量和现金回报。
02|AI有产品,创新业务不能全靠想象
海康早已不只是卖摄像头。文搜让人用文字找录像,工业质检替人盯生产线,机器视觉、红外热成像、存储和移动机器人把技术带进更多场景。产品确实能解决问题,创新业务也开始承担更重要的利润角色。
难点是客户场景太碎,单个项目做成容易,规模化复制却要时间。
创新业务的贡献可以从少数股东损益粗看。前三季度这项利润为18.02亿元,同比增长约93%;按跟投股权结构的1.5倍估算,创新业务贡献的归母利润约27亿元。
Q3单季少数股东损益5.75亿元,同比增约85%,环比却下降约23%。同比仍强,环比没有一直加速。各子公司持股比例不同,所以只能看个趋势。至于AI大模型产品,公司还没有统一的收入统计口径。
03|毛利率高位,管理层的执行力经受检验
Q3毛利率49.05%,比Q2回落1.62个百分点,但仍高于过去几年42%—46%的常态区间。上半年采购的低价原料帮了忙,后面高价原料进入成本,Q2超过50%的毛利率不能照搬到明年。
同时,减少低效产品、优化产品结构和AI赋能也在改善盈利;真正要看的是,原材料成本抬升后,这部分经营改善还能留下多少。
费用端,Q3运营费用74亿,同比+3.6%,费用率27.22%,同比下降2.67个百分点,其中销售、管理、研发、财务费用同比+1.7%、+4.1%、+3.6%、+56.8%,运营费用增速低于收入增速,
费用率出现下降,运营效率提升。
管理层过去说要从追求规模转向有效益的增长,前三季度做到了。海康也重视小股东:多年分红率在55%以上,2025年现金分红105.40亿元,占当年归母利润74.3%;2026年中期拟再分约50.41亿元。
长期跟踪下来,可以看到管理层对投资者知无不言,谈业务比较坦诚。但坦诚不等于预测总会准确:2024年初给出的利润指引明显落空,我们当年的回顾也专门反思过。评价管理层,既要看沟通,也要看事后兑现。
今年的提质增效和分红值得肯定,库存这笔钱花得值不值,还要由接下来的销售和回款。
04|旧账未消失,备货吞掉了现金
26Q3货币资金371亿,占总资产的26.2%,较去年底下降7.5个百分点,有息负债50.7亿,有息负债率-1.9个百分点至3.6%,资产负债率33.8%,下降0.1个百分点,还了部分债,
现金虽有下降,但依然充足。
26Q3应收账款283.66亿元,较年初减少14.46亿元,周转天数同比下降39.9天至106.1天;但余额下降,不等于以前的旧账都收回来了。
半年报显示,超信用期三年以上应收占比从去年末6.5%升至7.3%,坏账准备占应收余额的比例升至15.0%。
以前就反复提起担心这批政企旧账,现在的判断依然是公司对新增项目和账期管得更严,新的回款有所改善;旧账收回难,风险还在。
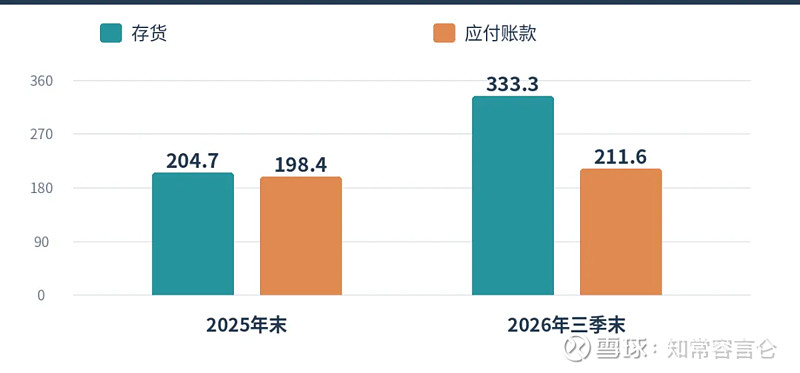
应付账款从去年末198.44亿元增至211.62亿元,周转天数同比+6.7天至148.4天,占款能力略有提升。
但应付款只增加13.18亿元,存货却增加128.62亿元,上游给的账期抵不过自己多买货占用的钱。面对原材料涨价和供应紧张,提前备货有道理;只是货没卖出去,就还不是现金。
图1:利润上升,经营现金流下降(亿元)
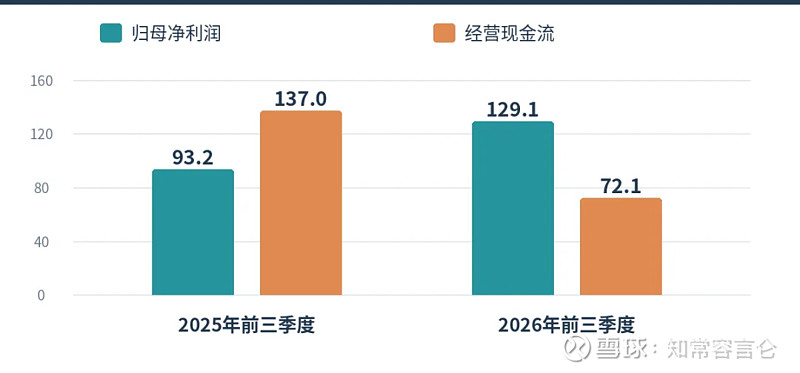
图2:库存增量远超应付账款增量(亿元)
前三季度收入增长12.6%,销售收款只增长6.6%,采购付款却增长22.7%,这就是现金流背离利润的主要原因。经营现金流72.13亿元,只相当于归母利润的56%;
扣除22.32亿元资本开支,自由现金流约49.81亿元。好在三季度单季经营现金流回到39.82亿元,已高于上半年合计,压力没有继续单向恶化。
但四季度要把全年现金流拉回去,难度不小。去年四季度经营现金流约116.42亿元,即使今年再做到这个水平,全年也只有约188.55亿元,低于去年的253.39亿元。
今年利润可能创新高,现金流却未必跟得上。接下来最关键的不是再多讲AI故事,而是让备货卖出去,让销售的钱收回来。
成为付费用户可以阅读 海康威视 所有资料
了解更多 →