具身智能赛道热度不断攀升。
9 月 17 日,地瓜机器人官宣完成4亿美元C轮融资,由国际知名投资机构未来资产领投,美团战投、合肥国投等跟投,包括高瓴、五源、淡马锡旗下Vertex Growth等二十多家老股东持续加码。
算上今年3月的 1.2 亿美元 B1 轮、4 月的 1.5 亿美元 B2 轮,这家公司短短半年就已拿到6.7 亿美元(约合人民币45亿元)融资,累计公开融资额突破 8 亿美元(约合人民币53亿元)。
地瓜机器人成立于2024年1月,是自动驾驶芯片公司地平线拆分AIoT团队而成立的公司,定位为“机器人软硬件通用底座提供商”,主要为机器人厂商提供核心技术基础,包括机器人计算芯片、算法能力及软件开发平台,不做机器人硬件本体,被视为“具身智能领域的英伟达”。
地瓜机器人CEO王丛曾明确表示:“地瓜除了不做本体,其他什么都做。”致力于为所有淘金者提供最趁手的工具,地瓜机器人扮演的角色是机器人产业中“卖铲人”。
在具身智能企业扎堆涌现的当下,一家明确喊出 “不做整机” 的底层平台公司,凭什么能让产业资本、财务投资、地方国资持续买单?
01
一块芯片,成为量产的关键变量
地瓜机器人的经营数据最具说服力了。
2026 年上半年,地瓜机器人营收同比实现数倍增长,旗下旭日系列芯片累计出货量正式突破 800 万片。这个数字是什么分量?整个中国消费级服务机器人市场一年的出货量也就千万级规模,而地瓜的芯片已经渗透进扫地机、割草机、无人机、工业机器人等大大小小的品类,成了很多爆款产品背后看不见的 “心脏”。
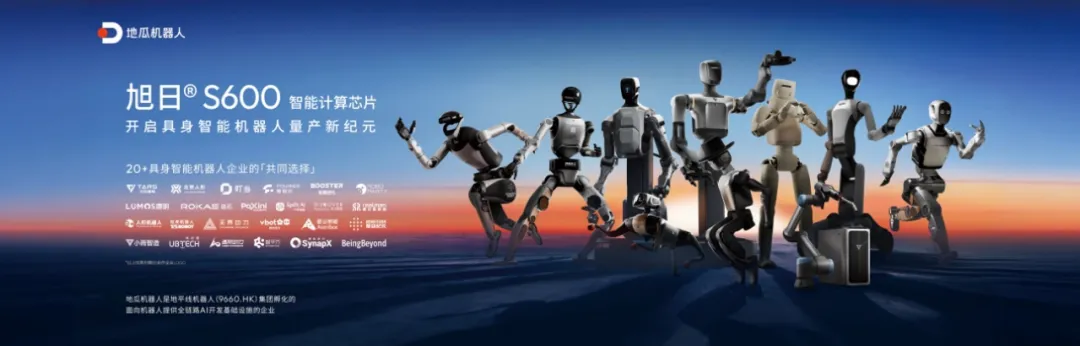
更具行业标志性的是具身智能业务的突进速度。2025 年11月才正式发布的旭日 S600,不到一年时间就拿下了它石智航、千寻智能、优必选等20余家头部客户,在地瓜的口径里,其在具身智能领域的客户覆盖率已经突破50%。
就在三个月前的世界人工智能大会上,这些项目大多还停留在真机适配和场景测试阶段,如今多数已经迈入量产级出货。
比如它石智航的 A3 轮式双臂机器人已经全面搭载旭日S600,进入千台级量产;北京人形机器人创新中心的 “具身天工 3.0” 完成算力适配,计划下半年开启量产交付;和兆易创新联合推出的六轴协作机械臂方案,已经可以直接交付产线使用。
从实验室演示到真实产线落地,这一步整个行业走了很多年,而地瓜用不到一年就跑完了。
说起来,地瓜的路数,像极了当年智能手机爆发前夜的 “高通 + 安卓”。 很多人看机器人赛道,眼睛都盯着人形机器人整机,盯着谁家的机器人走路更稳、动作更灵活,却容易忽略一个最基本的产业规律:任何一个消费电子品类的大爆发,前提从来不是某一款爆款机型,而是底层基础设施的标准化和通用化。
当年手机行业能从功能机的百花齐放进入智能机的指数级增长,靠的是通用芯片 + 通用操作系统把研发门槛从亿级降到了百万级,才催生了海量的应用创新。 具身智能现在恰恰就站在这个节点上。
此前行业的痛点非常明确:做整机的公司要自己画板子、调算力、适配模型,一款机器人从立项到量产少说要两三年,成本下不来,规模上不去,很多团队死在了从 Demo 到量产的 “死亡谷” 里。
王丛说过一句挺实在的话:“现在行业里没有任何一个标准,这个芯片算力应该做到多大,也没有任何一个人跟我说你的算法要跑多大。”翻译一下就是——大家都还在摸着石头过河。
而地瓜做的事情,就是把最复杂的算力硬件和开发工具打包成一套标准化的基础设施 ——芯片提供端侧算力底座,软件平台覆盖数据采集、模型训练、仿真验证、推理部署全链路,客户只需要聚焦场景和本体设计,就能快速把产品推向市场。
旭日 S600 之所以能快速击穿市场,核心就在这里。
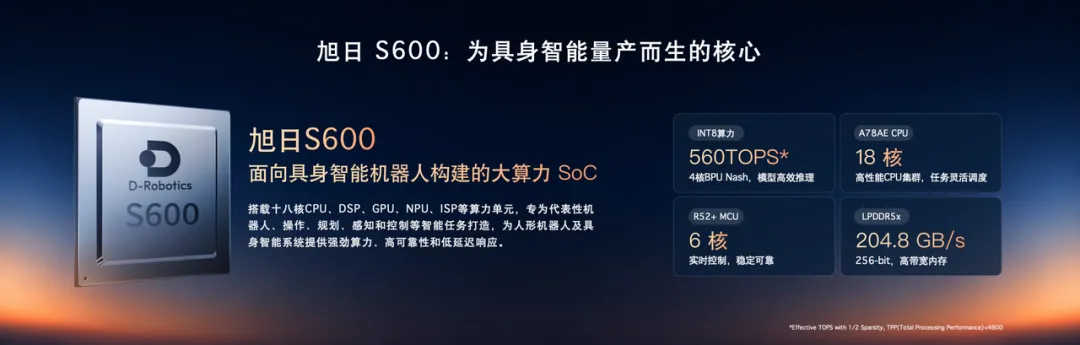
它不是一块单纯堆算力的芯片,而是一套完整的端侧智能解决方案:560TOPS 的 AI 算力能同时跑通 VLA、VLM、LLM 多类模型,采用“大小脑一体化”设计,在单颗芯片内集成了大算力BPU、18核CPU和6核实时控制MCU。再加上配套的硬件在环量化工具链,能把模型部署周期从几个月压缩到四周。
这个架构解决的是一个很具体的痛点:过去机器人要做大模型推理、多模态感知和实时运动控制,往往需要好几颗芯片各管一摊,成本高、调试烦、量产还不稳定。旭日S600用一颗芯片就把这些活儿全干了。
对于整机厂商来说,这不是多了一个零部件选项,而是直接把研发的 “地狱难度” 调成了 “普通模式”。
02
搭建机器人行业的 “应用商店”
如果说芯片和软件是产业的硬底座,那生态就是决定行业天花板的软实力。
地瓜全新升级的 DGP 地心引力计划,本质上就是机器人行业的创新孵化器。
与很多平台只提供开发工具不同,地心引力计划给创业公司的是全链路托举:从产品研发、供应链选型,到市场推广、融资路演,几乎把创业路上最容易踩的坑都给填上了。
现在这个计划已经覆盖了开源人形、AI 运动教练、家庭陪伴、具身大模型等 10 大前沿赛道,服务了乐享科技、欧拉万象、巡领科技等上百家创新企业,不少项目已经成了细分赛道的代表性爆品,实现了规模化出货。
更夸张的是开发者生态:全球超过 10 万名开发者、500 多所院校、500 多家中小创客团队,基于地瓜的平台做出了数百种形态各异的机器人产品。
某种程度上说,这才是地瓜最核心的护城河。它不只是自己卖芯片,而是在搭建一个机器人行业的 “应用商店”。
当足够多的开发者、创业者、供应链厂商都聚集在这个平台上,就会形成正向循环:平台越完善,开发者越多;开发者越多,场景和产品就越丰富;产品越丰富,平台的价值就越高。这是网络效应的威力,也是当年安卓能战胜塞班的核心逻辑。
说白了,地瓜的估值逻辑和很多具身智能公司不太一样。那些公司赌的是“哪款机器人会赢”,而地瓜赌的是“不管谁赢,都得用我的底座”。后者的确定性显然更高。
某种意义上,这也解释了为什么地平线愿意持续为它站台——地瓜的卡位,本质上是地平线底层技术能力向万亿级机器人市场延伸的关键一步。
03
爆发前夜
当然,地瓜的快速崛起,离不开地平线这个技术后盾,本质上地瓜也是地平线底层技术能力向万亿级机器人市场延伸的关键一步。
地平线做智驾芯片起家,而它的野心不止于汽车,而是要做物理 AI 时代的超级平台,把底层的算力架构和软件能力复制到更多边缘计算场景 —— 具身智能、无人物流车、家庭智能体、电动两轮车,都是它的目标。地瓜机器人,就是专门用来打机器人赛道的 “先锋队”。
双方底层架构同源,技术深度协同,地平线的 HoloMotion 小脑模型、HoloBrain 大脑模型,能和地瓜的芯片平台原生适配、深度优化。相当于地平线把自己在智驾领域摸爬滚打多年的技术积累,直接平移到了机器人赛道,这是地瓜能在短短两年多时间里跑出来的核心底气。
2026 年已经被公认为具身智能的量产元年,广义具身智能市场规模即将突破 1 万亿元,人形机器人出货量同比增长超过 200%。行业的竞争焦点已经从 “能不能动起来” 转向 “能不能稳定交付、能不能跑通商业模型”。
但硬币的另一面是,行业里最会卖机器人的宇树科技,2025年全年营收不过16.99亿元。融资总额和实际收入之间,存在一道不小的鸿沟。
这恰恰说明,机器人产业要真正“品类爆发”,底层基础设施的成熟是绕不过去的一关。就像智能手机爆发前夜,先要有高通和台积电。汽车智能化爆发之前,先要有英伟达和Mobileye。具身智能要走到那一步,同样需要有人在芯片、算法、工具链这些“看不见的地方”把地基打扎实。
这个时候,底层基础设施的价值会被无限放大 —— 就像淘金热里,最赚钱的永远是卖铲子的人。
地瓜机器人这轮融资要干的事,正是继续夯这个地基——强化旭日芯片全算力段的产品布局,建设覆盖数据采集、模型训练、仿真验证到推理部署的全链路软件平台。
这些工作不性感,甚至有些枯燥,但它们决定了未来三到五年,整个行业能不能从“炫技时代”真正迈入“生产力时代”。
当然,这条路远谈不上平坦。英伟达不会轻易让出机器人芯片这块蛋糕,AMD也已推出Kria AI系统模组直球对垒。国内玩家如黑芝麻智能也在加速布局机器人平台。地瓜能不能守住先发优势,接下来一两年的量产交付数据会给出答案。
但至少现在,这个不造机器人的“卖铲人”,正在成为越来越多机器人公司绕不开的选择。在一个人人都想淘金的赛道里,这或许才是最稀缺的位置。
成为付费用户可以阅读 地平线 所有资料
了解更多 →