年中赛力斯联合火山引擎、元戎启行共同发布了新品牌“AIVA”。
眼下的赛力斯(601127.SH)最值得关注的是什么?这是一个好问题。
按照赛力斯与华为签订调整合作模式的报道,过去华为全盘负责的核心机要——产品定义、营销传播、门店销售、用户服务,今后都将由赛力斯主导。主角与配角地位互换已经成为定局,无论是否准备好,赛力斯都将独挑大梁。
“未来3-5年,问界仍将聚焦豪华车市场,不会推出普及型产品。”依照赛力斯董秘办工作人员的说法,赛力斯并不关注外部环境,仍然延续既定路线发展。与华为合作已经积累了成熟经验,问界更是以34.48亿美元的品牌价值,位居Brand Finance中国豪华汽车品牌榜首。
这就是杀个“回马枪”的底气。
但二级市场的态度并不乐观:双方调整合作模式当天(2026年9月15日),赛力斯的股价下降5.09%;一年前(2025年9月30日)赛力斯的股价还有174.66元,一年后(2026年9月16日)已经回调至阶段性低点的43.61元,降幅达到75.03%。
现在投资者和消费者有个共同的疑问:赛力斯要如何出招儿,又能出什么招儿?
壹 | “封印”解除后
现在断言未来的赛力斯将会变成什么样,只是武断揣测;可是预判现在的赛力斯不想变成什么样,难度并不大。
近期,赛力斯集团董事、副总裁康波接受采访时明确表示,在巩固高端SUV市占率优势的基础上,将择机进入轿车、MPV以及其他有竞争力的产品市场。在过去,一个多元化的赛力斯是难以存在的。
按照华为“五界”的产品分工,不同品牌生产着不同的车型,可是主力品类普遍较为明确。类似智界同时推出轿车、SUV、MPV等多种款式产品的情况并不多见。问界一直坚守SUV条线,泾渭分明不越雷池。
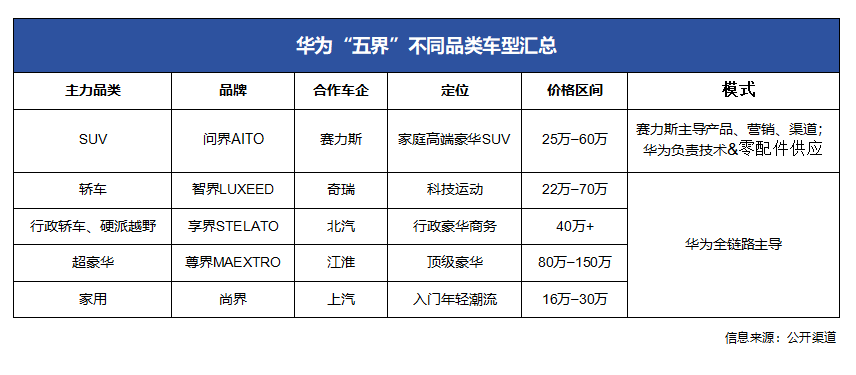
如今退出过去的合作模式,赛力斯就是要“自我放飞”,快速丰富产品线以求更高效地对接需求侧。一旦如康波所言,问界开始生产轿车、MPV以及其他有竞争力的产品,赛力斯不再受到旧有秩序的束缚,将会与更多品牌构成新的竞争关系。
根据中汽数研公布2026年上半年新能源车型销量榜单,华为系没有任何一个品牌的任何一款车型入围,直到榜单第16名才出现问界M7的身影,6.8万辆的销量还不到榜首星愿(19.42万辆)的一半。
其实拉长到榜单的前50名,华为系车型只有问界M6(31名,3.37万辆)、问界M8(34名,3.14万辆)、问界M9(47名,2.64万辆),其他品牌更为靠后。客观上问界系列产品的销量,支撑着背后解决方案供应商华为的业绩,重要性不言而喻。
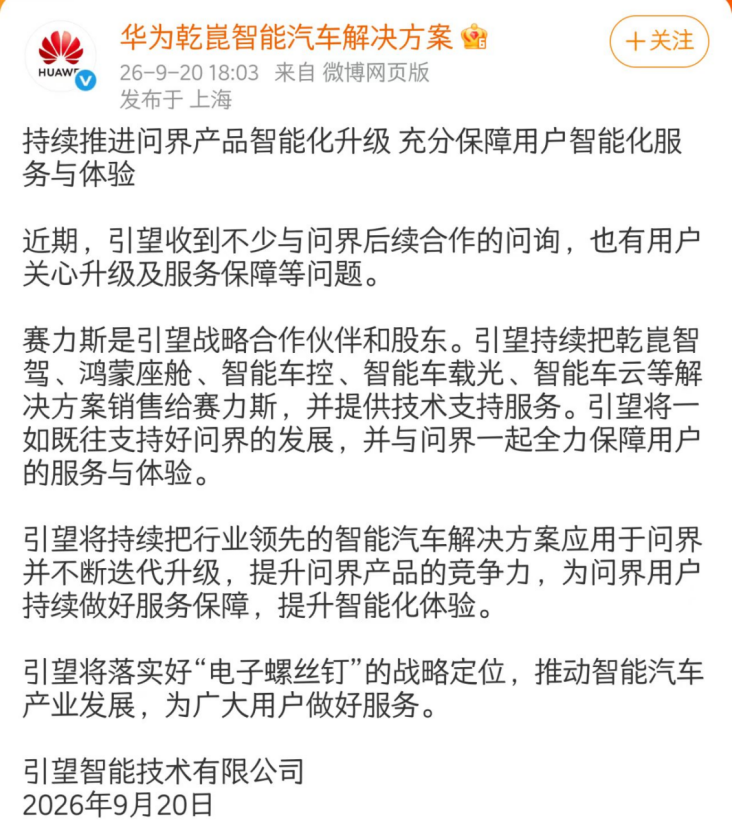
“在原材料暴涨的情况下,即使通过带量采购与供应商议价,价格也没有特别明显的下降。”按照工作人员的说法,相对而言问界的销量已经足够优秀;通过10%持股引望智能技术有限公司(企查查数据)采购华为的解决方案,可是面对核心供应商的带量采购,议价空间仍然有限。
赛力斯在财报中表示,2026年上半年电池级碳酸锂日均价格同比增长132.2%,车规级芯片价格大幅上涨,背后的供应商分别指向宁德时代(300750.SZ)与引望。2025年的前五名供应商采购额967.72亿元,占年度采购总额58.31%;两家公司占比很高,现在仍居高难下。
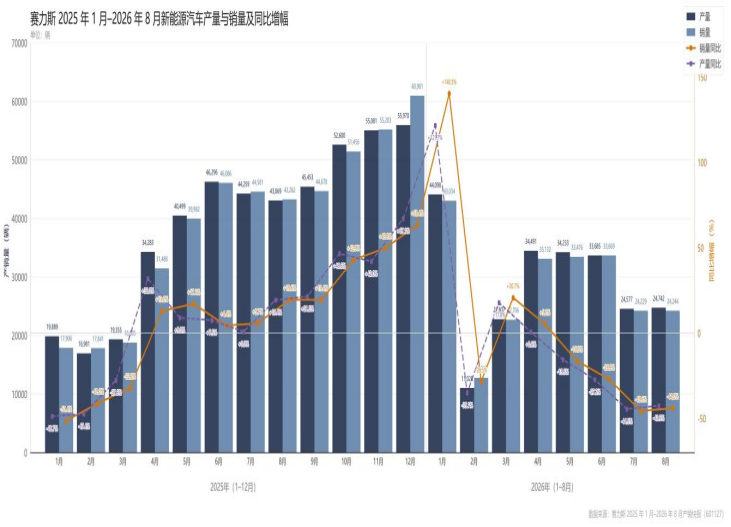
赛力斯官方公告中可见,步入2026年下半年,主力车型销量的同比增速仍然位于0线之下;工作人员表示,面对压力赛力斯也没有降低供应链标准。于是价格压力并未顺势向消费者传导,全部由赛力斯顶住。“上半年我们需要承担的(单台)成本冲击约1.5-2万元。”工作人员表示。
如此看来,合作模式调整后,赛力斯与华为势必走上不同的路径。
贰 | 亮“家底儿”
选择独立发展,可见赛力斯对自身能力有一定的自信,这与其相对厚实的“家底儿”有关。
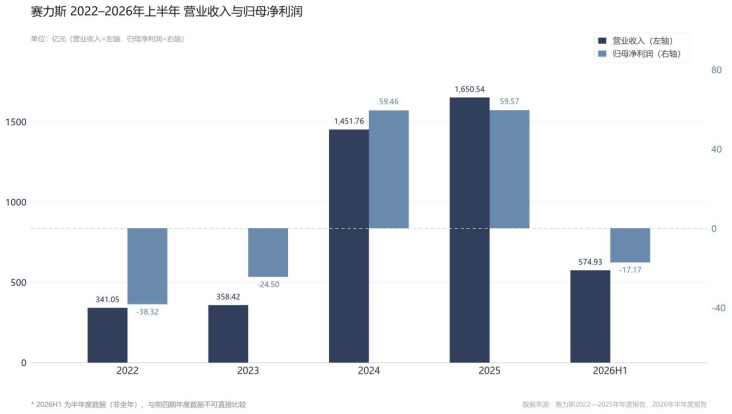
财报数据显示,虽然2026年上半年,赛力斯的归母净利润为-17.17亿元,未分配净利润环比由正转负为-20.86亿元,一年内到期的非流动负债为10.54亿元。为保持产品竞争力,赛力斯的研发投入也在增长,上半年37.34亿元的额度同比增长27.44%。
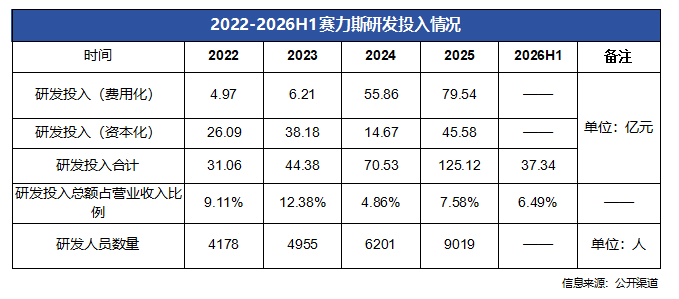
在2026年6月,2025会计年度赛力斯共13.92亿元分红安排已经执行完毕,可是以自有资金回购公司股票的安排仍需执行。根据2026年9月2日公告,截至8月31日赛力斯回购总金额为6.37亿元,后续仍将持续推进,可见一段时间内花钱的环节比较多。
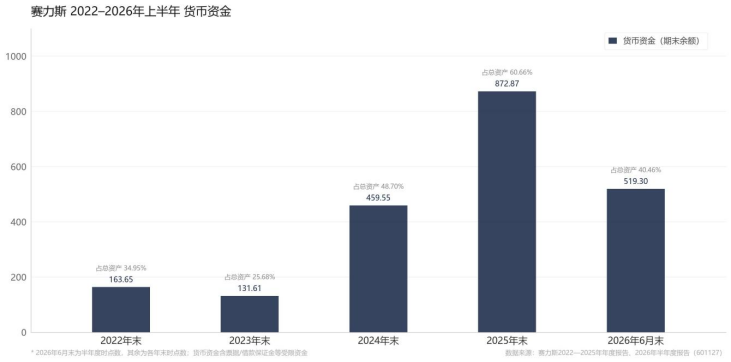
不过财报数据显示,截至上半年,赛力斯的货币资金为519.3亿元。换言之,即使经营现状遇到挑战,赛力斯也不需要为整体现金流过分担忧。按照工作人员表示,这还是赛力斯将供应链账期调整到60天以内的结果。“我们的现金流还是很充沛的。”工作人员说。
在成本端,赛力斯也在强化量入为出。2022-2025年期间,三费额度一直维持向上增长趋势,尤其是销售费用的CAGR(Compound Annual Growth Rate,年复合增长率)达到71.22%,已经超过同期营收增速的69.15%。
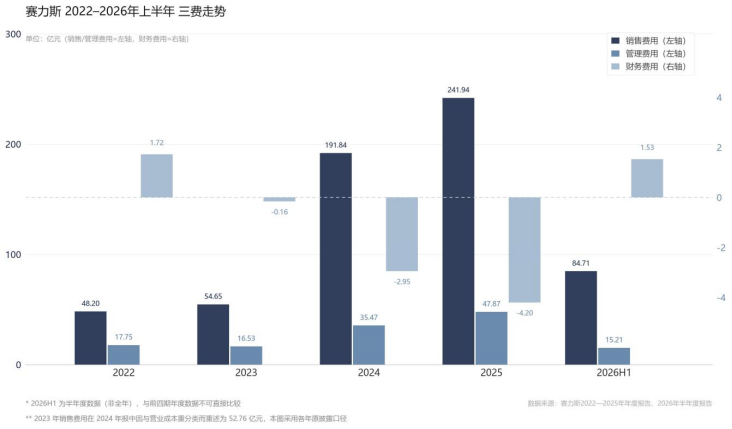
可是2026年上半年,情况发生了改变:无论销售费用的84.71亿元,还是管理费用的15.21亿元,额度都与2025年上半年基本保持一致(销售费用89.41亿元,管理费用15.34亿元),证明现在的赛力斯,已经不再执迷于过去“高投入=高产出”的逻辑。
只要现金流充裕,赛力斯就有转圜的空间。年中赛力斯就联合火山引擎、元戎启行共同发布新品牌“AIVA”。这个被冠以“AI定义汽车”“联合定义、联合设计”的品牌,构成赛力斯负责整车、字节跳动负责智能座舱、元戎启行负责高阶智驾的框架——正是在复制与华为的合作模式。
“不同的品牌一直独立运作,从供应商到营销服务都是独立运作。”工作人员的说法与康波的说法基本一致——一切都要“专属专营”,问界会将高端品牌价值持续做深、做透;于是在问界难以覆盖的区段——25万元及以下价格段产品,就会有新进品牌布局。
即使情况没有向好的方向发展,“AIVA”品牌没能在市场中获得足够的影响力,业绩仍然需要问界系列产品独立支撑,通过持有引望的股份,赛力斯仍然可以获得华为的解决方案。“(通过引望)领先的产品和最新的技术,都会率先向我们供给。”工作人员表示。
财报数据显示,截至2026年上半年,赛力斯的合同负债为69.18亿元,同比增长33.14%。“合同负债有相当的比例是用户定金,这能成为我们维持业绩稳定的压舱石。”工作人员表示,短期内现有订单同样可以维持公司正常运转。
成为付费用户可以阅读 华为 所有资料
了解更多 →