在过去两年里,AI基础设施领域的投资重心主要围绕GPU展开。
但一个不太明显的转变正在浮现: 随着AI从回答问题转向执行任务,CPU正变得越来越重要。
Meta的Muse等产品正将AI从聊天窗口带入真实的工作流程。与此同时,AMD和英特尔已实施或据称已准备进一步提高芯片价格。成熟的CPU行业正面临三大潜在催化剂: 需求结构的变化、供应受限以及价格上涨。
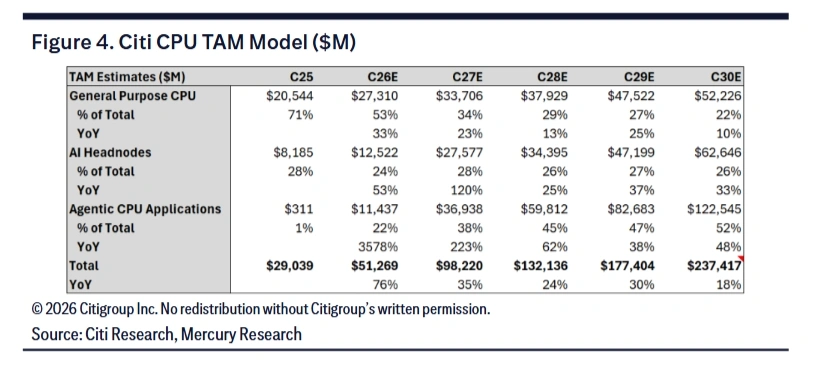
花旗已将其对2030年CPU市场的预测从$1,370亿上调至 $2,370亿,这意味着从2025年的$290亿起,年均增长率约为52%。其最强劲的增长预期集中在支持智能体AI(agentic AI)的下一代服务器CPU上。
为什么更先进的AI需要更多的CPU?哪些公司可能从中受益?
Meta的Muse展现了智能体驱动需求的初步迹象
近期推出的Muse为AI智能体如何改变计算需求提供了一个有益的范例。
传统聊天机器人主要通过模型推理生成回复,而智能体还需执行任务、与软件交互并协调资源。
据报道,Muse为每位用户创建一个专用的Linux云虚拟机。该环境可支持浏览器、代码编译、定时任务、数据库、安全检查以及多个并行工作的智能体。这些活动涉及大量的调度、数据处理和输入/输出操作,从而在模型推理之外进一步增加了对CPU资源的需求。
Muse早期的下载量增长令人鼓舞,但其持续使用率和用户留存率仍有待验证。单凭一款产品尚不足以证明智能体已实现大规模普及。
更具意义的发展在于其背后的基础设施: 每个新增的智能体可能都需要一个持续运行的计算环境,而不仅仅是另一个模型响应。
在传统的人工智能系统中,CPU负责数据预处理和GPU协调等功能,而GPU则执行大部分大规模矩阵运算。智能体工作负载则增加了更多的工具调用、文件访问、代码执行、数据库查询、安全控制以及智能体之间的协调。
花旗估计,CPU与GPU的比例可能从训练阶段的大约 1:8上升至推理阶段的1:4,并在智能体AI中进一步达到1:1甚至更高。这些是基于具体工作负载的估算,而非通用的系统配置,但它们体现了该行的观点,即市场需求正转向更高的CPU密集度。
随着智能体部署规模的扩大,CPU可能会成为制约整体系统性能的更重要因素。
芯片制造商正在积极应对。英伟达下一代Vera CPU瞄准智能体工作负载,强调每核心性能、数据处理能力和输入/输出能力。AMD、英特尔以及更广泛的Arm生态系统也在开发新的服务器处理器。
在Hot Chips大会之后,花旗强化了对市场的展望,将这一新兴周期描述为 “CPU复兴”。
其投资含义在于,智能体AI可能会提升AI数据中心内部署的CPU数量及其价值。
为何AMD和英特尔现在要涨价?
智能体的采用仍是一个新兴的需求故事,而定价则提供了更为即时的行业信号。
近期的供应链报告显示
$美国超微公司 (AMD.US)$已通知部分合作伙伴,计划从2026年第四季度开始将某些芯片的价格上调约10%,部分原因在于更高的
$台积电 (TSM.US)$制造成本。
据报导,该公司今年也已多次调整价格:第一季度对部分产品涨价约10%,四月调整了服务器CPU价格,七月对部分Arrow Lake Refresh产品提价15%–17%。最新报道还指出,可能将再次对部分PC CPU产品涨价约10%。
这些报道涉及的产品各不相同,不应视为整个CPU市场普遍涨价的证据。尽管如此,它们表明两种力量正在共同作用。
首先是成本压力。 AMD严重依赖台积电的先进制程技术,晶圆成本上升促使该公司有动力将部分成本转嫁给客户。
第二点是供需关系。 服务器CPU需求不断增长,而供应仍受限。英特尔CEO陈立武近日在一次行业峰会上表示,与扩展AI智能体部署相关的需求已超出公司的产能,英特尔目前只能满足其前沿客户约一半的需求。
这对投资者而言至关重要。 由成本推动的涨价可能仅是为了保护利润率;而由供应紧张和强劲需求支撑的涨价则更具盈利增长潜力。 仅凭PC定价并不能证明AI智能体驱动的服务器热潮已然到来。
更广泛的观点是,新增的AI需求正逢先进制造和封装产能持续紧张之际,不断上升的生产成本进一步推高了价格压力。
谁将受益于CPU的复兴?
市场扩容可能同时惠及x86和Arm架构。然而,各家公司面临的机会有所不同。
AMD:花旗首选标的
花旗指出
$美国超微公司 (AMD.US)$作为其主要受益者,理由包括性能、核心数量、成熟的x86生态系统、丰富的产品组合,以及对单线程和多线程工作负载的支持。
该行尤其看好下一代 Venice 平台,预计该平台在核心数、线程数和整体性能方面将优于英特尔的Diamond Rapids。
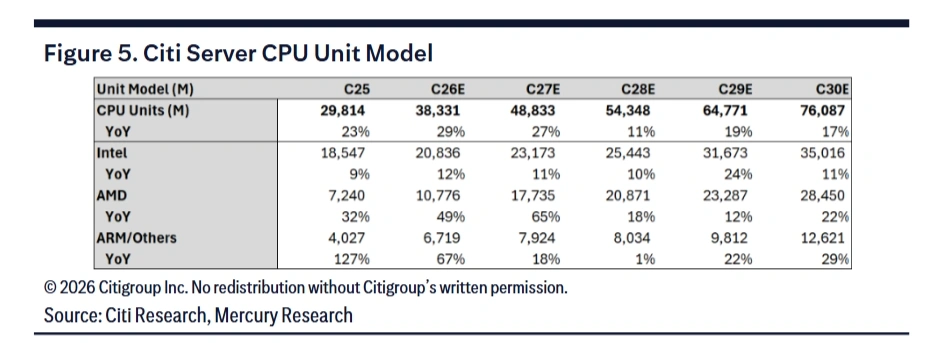
花旗预测,到2030年之前, AMD服务器CPU出货量年均增长约31%,而英特尔为14%,Arm及其他供应商为26%。该行预计AMD的服务器CPU市场份额将达到约 37%.
对AMD而言,这一机遇既包含市场扩张,也包含潜在的份额提升。产品执行能力、客户采用情况以及制造产能的获取将决定其中有多少能转化为实际收入。
英特尔:规模与供应执行力至关重要
花旗将
$英特尔 (INTC.US)$作为其第二大主要受益方。
尽管该行认为,相较于AMD的Venice处理器,Diamond Rapids在多线程性能、产品发布时间和整体表现方面可能存在劣势,但仍看好英特尔的制造能力、供应改善以及长期产品路线图。
花旗预计英特尔将在2030年保持约 46%的服务器CPU市场份额.
因此,英特尔的机会并不依赖于在每一场性能对比中胜出。如果公司能够提供足够具备竞争力的产品,强劲的行业需求便可支撑其增长。公司将报告的短缺转化为实际出货量和利润的能力仍是关键所在。
英伟达:更广泛AI平台中的机会
可能在面向智能体AI(agentic AI)的CPU领域占据重要地位,尽管GPU仍是其主要增长引擎。
花旗认为Vera非常适合智能体和推理工作负载,尤其是在单核性能、数据处理和输入/输出能力至关重要的场景中。
然而,该行预计英伟达在分配有限的晶圆产能时将优先保障GPU生产,因此独立CPU的出货可能会被赋予较低优先级。
对英伟达而言,CPU能力也有助于强化其整体平台,提升计算系统各部分之间的协同效率。
Arm:通过不断扩大的生态系统获得增长
花旗估计,基于Arm的设计已占人工智能主机CPU细分市场的60%以上——这一细分市场比整体服务器CPU市场更为狭窄。报告还重点介绍了新款AGI CPU,该芯片采用台积电N3P工艺制造,最多配备136个核心。
花旗预测的Arm架构服务器CPU出货量中,很大一部分来自英伟达。因此,投资者应区分Arm生态系统的整体增长与Arm自身通过其商业模式所获取的收入和利润。
CPU会成为AI发展的下一个瓶颈吗?
GPU仍是AI基础设施投资的核心。但智能体(agents)引入了更广泛的计算需求: AI正演变为一种持续性的工作流,涉及模型、软件、数据以及多个协同任务。
Muse所报道的专用虚拟环境与持续运行的智能体组合,正体现了这一转变。AMD和英特尔的定价信号也进一步印证了CPU市场所面临的压力,尽管目前仍需将智能体驱动的需求与其他因素(如制造成本及其他需求来源)区分开来。
如果智能体实现广泛应用,投资者将需要评估整个系统的承载能力: GPU、CPU、网络和存储。
这可能使CPU在AI基础设施中重新获得增长动力。最有力的确认将是服务器需求持续旺盛,从而转化为更高的出货量、稳定的价格以及改善的盈利。
成为付费用户可以阅读 英特尔 所有资料
了解更多 →