百天出货破万台,用户好评率 90%,覆盖 20 多个国家,线下渠道超 1000 家。这是联想创投被投企业——成立仅 4 年的致敬未知,靠首款 AI 运动产品交出的市场成绩单。
2026年2月,公司完成超亿元 Pre‑A 轮融资,联想创投、创维投资、博裕创投、广发乾和共同参投。 更早之前,阿里创投已经给到千万美元天使轮。
联想集团副总裁、联想创投管理合伙人王光熙表示:“运动健康是端侧 AI 落地最具潜力的赛道之一。随着端侧 AI 加速走向真实场景,软硬一体化能力成为核心壁垒。致敬未知以‘场景驱动×多模态感知×AI实时决策’为技术路径,在硬件产品、算法能力和用户体验之间形成了较好的协同,同时具备清晰的产品定义和商业化路径。我们看好团队对真实运动场景的深刻理解,以及将AI能力转化为高频、可感知产品价值的能力。未来,联想创投也将依托CVC2.0生态资源,在技术、产品、场景和全球化等方面持续赋能,助力致敬未知加速拓展端侧AI在运动健康领域的更多可能。”
这几轮融资金额,在AI眼镜赛道的融资热里,不算最夸张的数字。但真正值得关注的,是致敬未知投资方阵容,既有互联网巨头,也有顶级PE,还有产业资本。
行业都扎堆通用 AI 眼镜,这家公司却死磕运动垂直赛道。 凭什么各路头部资本集体押注?
01
赛道分化:
第三条路正在被验证
2025年被称为“AI眼镜元年”,据Omdia统计数据显示,2025年全球AI眼镜出货量达到870万台,同比增长322%。国内出货量突破百万台,是2024年的6倍。
但高速增长背后,行业路线却高度趋同。 市面上基本分化成两条路径: 一类做通用 AI 助手眼镜,翻译、导航、识物、会议纪要,功能不断堆砌,陷入同质化内卷; 另一类主攻显示 AR 眼镜,执着技术突破,缺少真实落地场景,难以打动普通消费者。
一条困在内卷,一条困在炫技。
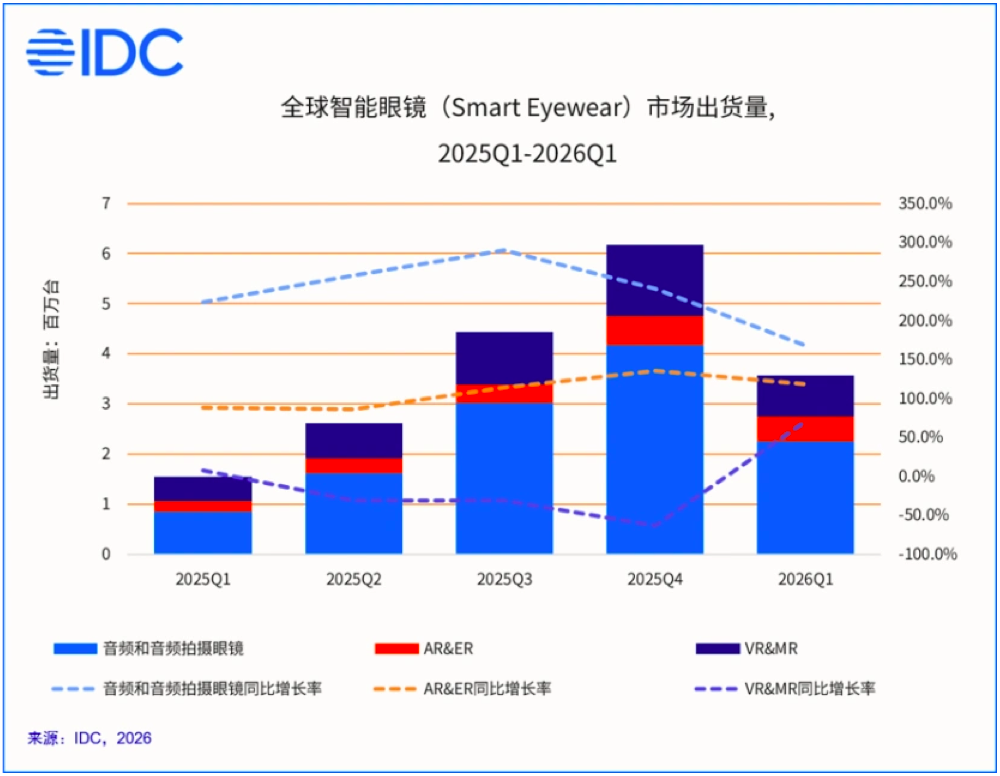
2026年,行业开始分化。
IDC 分析师叶青清指出,智能眼镜的竞争逻辑已经转变,真正能在落地场景做出优质体验的产品,已经拿到实实在在的增长结果。
中关村数智人工智能产业联盟副理事长贾昊,在 WAIC 2026 上也提到:行业正处在细分场景率先跑通、大众刚需仍待培育的阶段,垂直赛道已经跑通 “需求‑付费‑复购” 完整商业闭环。
而致敬未知创始人吴德周,早在 2024 年就做出判断:通用 AI 眼镜处在手机厂商的优势射程内,创业公司很难正面竞争。想要活下去,必须扎进垂直赛道。创业公司的机会不在于做广度,而在于做深度,在高价值细分场景建立自身不可替代的壁垒。
基于这一判断,致敬未知跳出行业固有的两条路线,走出了属于自己的第三条路径: 不做通用 AI 助手眼镜,也不主攻 AR 显示,全力深耕户外运动赛道。旗下 BleeqUp瞄准骑行、跑步、登山、滑雪等户外运动场景,将护目镜、运动相机、耳机、对讲机全部集成在一副AI眼镜里。
而这条路,正在被市场验证。
02
百天破万:
1款“试验田”产品的市场验证
2025年9月,BleeqUp 首款产品 Ranger 正式发售。对团队来说,这款产品的核心目标并不是打造短期爆款,而是完成三道至关重要的市场验证:骑行群体是否真的需要一副智能眼镜?四合一集成的产品路线是否成立?用户是否愿意为此买单?
百天之后,答案出来了。
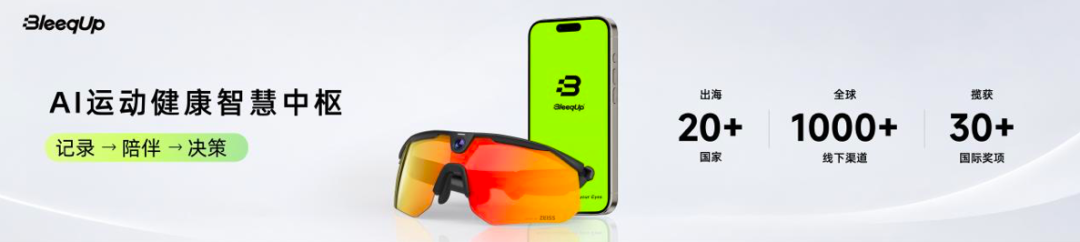
产品出货破万台,用户好评率 90%,落地全球 20 多个国家,入驻超 1000 家线下渠道。在今年 618 大促中,它登上运动护目镜热卖榜 Top2、智能眼镜榜 TOP10。
这些成绩的核心价值不在于规模,而在于产品和真实用户需求的匹配度。在 AI 眼镜行业普遍退货率偏高的现状下,90% 的好评率,足以证明产品切中了真实的用户痛点。
从真实用户行为数据也能看出端倪:骑行场景下,用户平均音频收听时长 2.2 小时,平均视频录制时长 45.44 分钟。Ranger 把专业护目镜、1600 万像素 AI 运动相机、开放式耳机、实时对讲,整合进一副眼镜,这套四合一硬件方案,同时得到了市场和用户行为的双重验证。
更重要的是,Ranger 面向全球大量用户落地之后,团队沉淀下宝贵的一线用户洞察:哪些功能高频使用、哪些场景用户乐于分享、还有哪些痛点尚未被解决。这些来自真实用户的反馈,成为了下一代产品研发的起点。
但与此同时,Ranger 的能力边界也暴露出来。它解决的是多设备来回切换的麻烦,本质还停留在工具集成层面。眼镜更多只是被动记录的载体,运动中的风险预判、运动数据的价值挖掘,依旧需要用户自己完成。
而这,正是新品 Rover 要攻克的核心课题:从被动记录的集成硬件,进化为拥有感知、预判、主动输出建议的运动 AI Agent。
03
战略进阶:
从AI硬件到AI Agent
2026年7月,上海。世界人工智能大会(WAIC)会场里,芯片、大模型、具身智能扎堆。在这样一个“通用AI”的叙事主场里,BleeqUp做了一个反常规的操作——不发新硬件。
创始人吴德周,首次完整披露公司长期战略:“AI运动智慧中枢”——“记录→陪伴→决策”三阶段演进路径。
他点破了一个行业痛点:“整个行业都困在了凯文·凯利十年前提出的‘量化自我’框架里——让用户看见自己的身体数据,但所有厂商都回避了最关键的问题:看到数据之后,用户该怎么做?”
BleeqUp的产品进阶路线很明显:多维数据记录入口 → AI运动安全监测识别 → AI运动赋能科学运动 → 终局AI运动健康。 Ranger 完成了第一阶段 “记录”,实现运动影像、音频、轨迹数据的采集。下一阶段便是 “识别与赋能”,让设备读懂你的状态、主动做出响应。而终极目标,则是实现决策与建议,成为真正的 AI 运动健康智慧中枢。
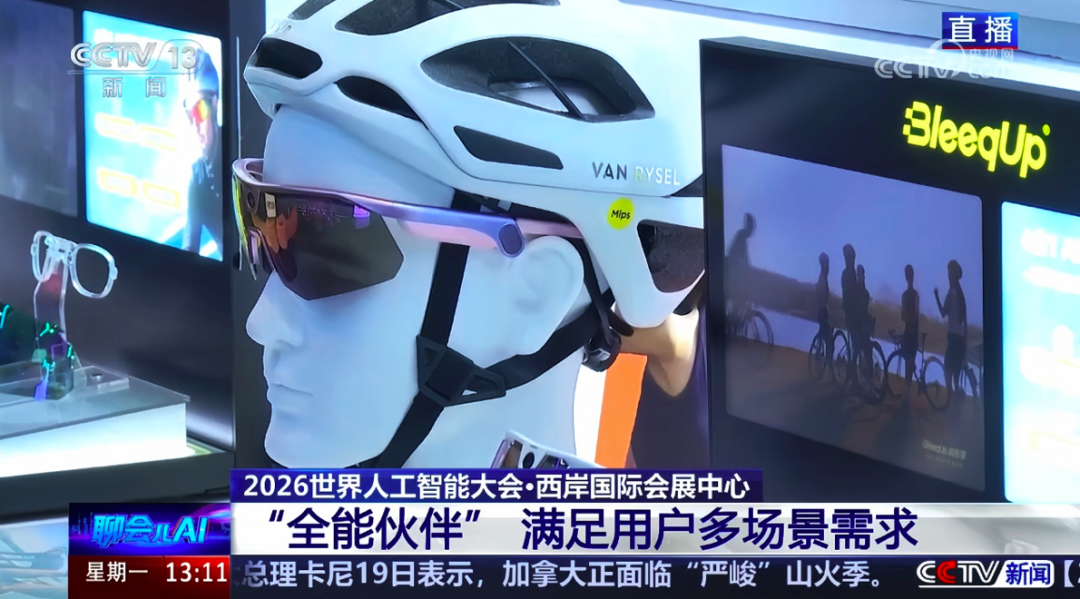
这套战略在WAIC上收获了央视连续两天报道,被央视评价为“户外运动全能伙伴”。在通用AI扎堆的国展上,一家聚焦垂直场景的创业公司被大众看见了。
04
两个月:
从“去哪里”到“怎么去”
两个月后,柏林IFA。BleeqUp发布第二代产品——Rover。
从Ranger到Rover,不是推倒重来,是在已验证的方向上,往前走了一步。
这一步行进的方向,是让眼镜从“记录工具”变成了“AI伙伴”。从Ranger到Rover,名字变了,内核也变了。
如果说一代 Ranger 的核心是集成,把护目镜、相机、音频、对讲四套设备合一,解决户外设备繁琐切换的痛点; 那二代 Rover 的核心,就是决策,让 AI 真正进入运动场景,实时感知、主动判断、给出指导。
正如吴德周所说:Ranger 回答了「运动眼镜能做什么」,而 Rover,回答了「运动眼镜能帮你判断什么」。
这也是 BleeqUp「记录 — 陪伴 — 决策」完整战略落地。 Rover 承接一代成熟的硬件架构与四合一集成优势,同时完成从第一阶段,向第二、三阶段的跨越式进化,它不再只是简单拍摄记录,而是能真正看懂运动场景、读懂身体状态、输出有效指导建议。
新品 Rover 在影像端支持三档角度调节、可拍摄3K60帧视频, AI 能力基于真实户外运动数据训练,落地骑行险情检测、主动安全预警、AI 视频路书等核心功能;同时拓展跑步场景,新增呼吸监测与语音操控,真正实现了从硬件工具到 AI 智能体的质变。
从Ranger到Rover,整整一年。
Ranger完成了它的使命:验证场景、积累用户、摸清需求。它是一块试验田,种下了种子,收获了数据和认知。
Rover站在Ranger的肩膀上,往前走了一步——从“记录”走向“陪伴”,从“AI硬件”走向“AI Agent”。
一代验证方向,二代深化能力,BleeqUp每一步都建立在上一代的积累之上。这种节奏,不性感,但扎实。
05
一支经历过“饱和式交付”的团队
致敬未知PreA轮融资最值得关注的是财务资本和产业资本的集体入局。这是产业链上下游对 “垂直场景 AI”的一次集体押注。场景、数据、交付——这正是产业资本真正看重的东西:不是谁的概念喊得响,而是谁能扎进真实场景、跑出数据闭环、把产品交付到用户手上。
致敬未知能获得顶级资本集体押注,核心底气,来自这支久经消费电子实战的创始团队。
创始人吴德周,是国内最早一批深耕手机硬件研发的核心老兵。2001 年加入华为,亲历国产手机从起步到崛起的全过程。他主导打造了华为首款滑盖机、首款触摸屏手机,更是华为首款千万级出货量机型的缔造者。执掌荣耀产品线期间,他打造的初代荣耀系列,成为国产手机突围海外市场的标杆产品。
此后,他历任锤子科技 COO、字节跳动新石实验室总裁,横跨华为、荣耀、锤子、字节,完整经历过消费电子从研发、供应链、量产到规模化交付的全链路实战打磨。
这也是资本最看重的核心壁垒:懂产品、懂供应链、懂大规模落地,真正扛过饱和式交付的硬仗。
致敬未知的核心团队成员均来自华为、联想、字节、小米等头部企业,完整掌握产品定义、研发量产到市场营销的全链路能力。
当下不少 AI 硬件创业陷入 “概念热闹、落地乏力” 的困境,而这支团队将工程化落地能力与 AI 场景定义能力深度结合,这也是资本市场敢于重仓押注的核心底牌。
从Ranger到Rover,一年时间。从“记录”到“判断”,从“硬件工具”到“运动AI Agent”。致敬未知用Ranger证明了方向——百天出货破万、好评90%、20+国家、全球1000+渠道。用Pre-A轮的阵容证明了资本对这个方向的认可。下一步,是用Rover证明这条路的终局想象力。
06
一个被写入国家文件的赛道
一级市场的投资逻辑正在悄然转向。
2026年,AI眼镜首次被写入国家级政策文件。商务部等八部门印发《关于加快 “人工智能 + 消费” 发展的实施意见》,将 AI 眼镜列为重点培育的智能穿戴品类,不仅鼓励产品研发推广,还明确推动旅游景区落地相关应用,从消费端、文旅端双重锚定真实落地场景
在此之前,政府工作报告提出 “打造智能经济新形态”,政治局会议进一步强调该方向。AI 眼镜、AI 手机、智能网联汽车,正从单纯的执行工具,向主动服务的智能终端演进。
消费端和资本端的信号同样清晰。2025年底,AI眼镜首次被纳入“国补”范围,与手机、平板、智能手表并列四大补贴品类。政策意图直接——降低消费门槛,推动智能眼镜从小众尝鲜走向大众普及。
资本市场配套制度同步放开:创业板第四套上市标准落地,科创板拓宽硬件企业 IPO 通道,为赛道打开退出出口。地方产业政策也快速跟进,苏州出台 AI 眼镜产业三年行动计划,深圳宝安推出专项扶持政策,北京、重庆、江苏相继布局,完整的政策扶持链条快速成型。
工信部在国务院新闻发布会上表示,“十五五” 时期将加快构建人工智能终端产品目录;《人工智能终端智能化分级》国家标准也已发布,覆盖手机、电脑、眼镜等主流终端品类。
国家级政策点名、纳入国补目录、多地重点布局,AI 眼镜正处在多重红利的交汇点。行业从来不缺概念,稀缺的是能够卖到全球、收获真实用户好评的落地案例。过去一年,致敬未知依靠 Ranger,跑通了这件事。
把视角拉向全球,这场竞争的棋局远比想象宏大。
全球AI眼镜市场正处于爆发前夜:出货量从2023年的34万台增长至2025年的870万台,三年增长超过25倍。Smart Analytics Global预测,2026年全球AI智能眼镜收入将从12亿美元增至56亿美元。中美两大市场合计占据全球近 80% 需求,IDC 预测 2026 年中国品牌全球出货占比将达到 45%。
全球竞争格局也很清晰:Meta 凭借 Ray‑Ban 系列暂时领跑,2025 年全球出货 740 万台,市场份额超 85%。而全球前五当中,剩余四席全部来自中国企业。从 MWC 到 CES,中美企业围绕下一代 AI 终端入口展开贴身博弈。
更关键的变量在于产业链。中国智能硬件供应链正在完成蜕变,从代工制造,转向品牌定义。即便是海外巨头的硬件产品,也离不开中国供应链的支撑。AI 眼镜的竞争,早已不再是单一产品能力比拼,而是模型能力 + 终端入口 + 供应链效率的系统性较量。
回归产业现实,IDC 数据显示,2026 年第一季度全球智能眼镜出货 356.6 万台,同比增长 130.1%,全年预计突破 2368.7 万台。
政策、资本、市场三重红利叠加,AI 眼镜正成为中美产业竞赛的新战场,这个被写进国家文件的赛道或许值得花更多时间看一看。
成为付费用户可以阅读 联想 所有资料
了解更多 →