9月1日,梅卡曼德(09615.HK)在港交所挂牌,发行价101.7港元。上市一周后,创始人邵天兰在朋友圈公开批评了一批“攒局型”同行依靠数据采集中心和关联交易制造收入。两周后,这位质疑者交出了自己的第一份中期财报。这些数字看起来十分优秀,收入2.37 亿元,同比增长54.7%,毛利率65.0%,海外收入占41.9%,复购率93.9%,在已上市的具身智能公司里,这是芯流目前看到收入质量最高的财报之一。
然而截止10月中旬,市场只给了它23倍市销率,同期约为宇树科技的五分之一,一家更健康的公司,为什么反而更便宜?答案不在利润表里,而在市场对其产业位置的判断之中。
九成收入来自一只“眼”
10月中旬在上海的第 26 届中国国际工业博览会,梅卡曼德的展台中央,两台人形机器人正在协同完成递料与装配,支撑这套动作的是 Mech-GPT 多模态大模型与 Mech-Hand 灵巧手,公司将其与视觉系统合称为“眼脑手”。相邻的演示单元里,工业相机引导机械臂从料筐中逐件抓取黑色五角螺母,节拍2.4 秒一件,清筐率99%。
上半年,这家公司营收增长至2.37亿,同比增长54.7%。其中具身智能机器人引导业务实现收入2.163亿元,同比增长49.9%;AI检测与测量业务收入2106万元,同比增长128.4%,占比由6.0%提升至8.9%。
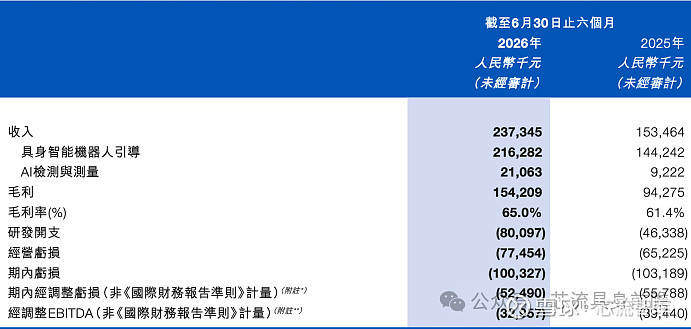
图源:梅卡曼德2026年半年度报告
支撑这一收入结构的核心产品主要有三个:Mech-Eye工业3D相机、Mech-Vision视觉软件与Mech-Viz机器人编程软件。相机负责成像,软件完成点云处理、识别定位与路径规划,机械臂本体的运动控制则由本体厂商承担。因此,梅卡曼德出售的是“看见—判断—指挥机械臂动作”这一环节的能力,而非机器人整机。
这一环节的价值在集成商的工程实践中得以衡量。一个3D视觉引导项目落地,集成商须依次完成相机标定、手眼校准、点云调参、抓取策略配置与异常逻辑编写;面对反光工件、暗色工件、堆叠料框等不同工况,还须逐一重新调试。随着项目不断积累,集成商的参数模板与调试习惯会逐渐附着在这套系统上,更换供应商即意味着推倒多年积累的工程经验。半年报中,梅卡曼德所提到客户93.9%的复购率,与其说源于客户忠诚,不如说是高昂的迁移成本。
看清这层迁移成本,就能看清梅卡曼德护城河的真实形态。它的壁垒既不在相机硬件,硬件会随整机降价,也不在某一项点云算法,而在集成商网络里逐年积累的 “工况 — 参数”对应关系。
根据灼识咨询数据,以2025年收入计,梅卡曼德在全球“AI+3D视觉引导通用智能机器人组件”市场的份额为22.1%,排名第一。不过,这个“第一”需加以限定:其所处的市场是工业机器人视觉引导,份额证明了它在细分环节的领先地位。
公司以“眼脑手”作为整体叙事,但报表呈现的进度恰好相反:眼已经盈利,脑与手仍在投入期。上半年研发开支8010万元,同比增长72.9%,主要投向具身智能大模型、世界动作模型及“脑、眼、手”核心组件;公司预计脑与手的规模化收入将于2027年下半年到来。资本市场为“眼脑手”整体支付的对价,实质上是一张两年后才兑付的远期票据。
定位梅卡曼德:干净的报表,尴尬的卡位
据公司年报,其综合毛利率高达65.0%,在已上市的机器人公司中位居前列。上半年海外收入9953万元,同比增长68.3%,占比由38.5%升至41.9%;海外毛利率由73%升至81.4%,较集团整体高出16.4个百分点。海外收入中,覆盖了日本、美国、加拿大、欧洲及韩国等发达市场。
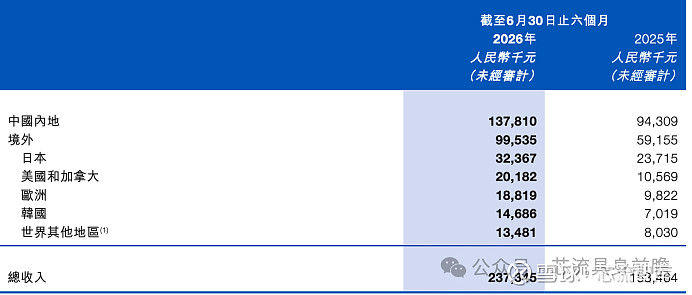
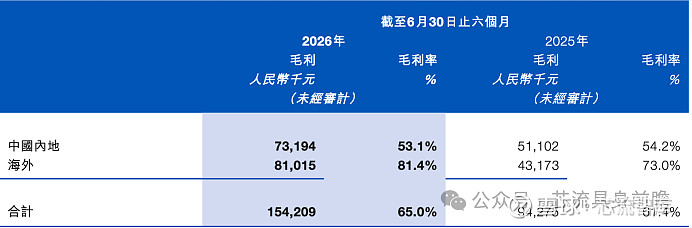
图源:梅卡曼德2026年半年度报告
这组数字传递了一个重要信息,梅卡曼德的客户为系统集成商与终端工厂,对价格并不敏感,对稳定性、交付周期与本地服务则较为挑剔。目前公司已在慕尼黑、底特律、首尔、东京设立子公司,业务覆盖近50个国家和地区,但随着规模扩大,本地服务、渠道、备件与合规成本均将上升;康耐视、基恩士等成熟厂商不会长期让渡这一价格带,出口管制与地缘政治因素亦难以回避。海外毛利率恐难以长期维持较高水准,当下的竞争红利并非可以长期维持。
其次,订单数据比收入更能反映需求的真实温度。上半年新签订单3.35亿元,同比增长75.3%;截至6月末在手订单1.77亿元,同比增长102%。新签订单增速领先于收入增速,说明本期增长并未透支在手订单,未来收入的蓄水池反而在加厚。
公司提到的93.9%的高复购率亦须正反两面审视。好处在于设备嵌入产线之后,客户按扩产节奏持续采购,收入具备可预测性,获客成本随之摊薄。而劣势在于复购率越高,增长越依赖存量客户的资本开支:当下游客户的资本开支收缩或放缓时,公司的运营周期性将被放大。
因此,梅卡曼德的报表“干净”在收入质量,不依赖关联交易、未借助数据采集中心制造收入。然而干净不等于宽裕,上半年其经营现金流净流出7444万元,期内亏损1.00亿元,经调整亏损5249万元;销售费用率虽由48.4%降至38.5%,仍处于较高水平;研发费用率同比上升,绝对额增长72.9%。
能看出 “干净” 和 “尴尬” 其实是同一门生意的两面。正因为梅卡曼德做的是标准化、可审计的组件,不碰关联交易、不造数据,它的报表才经得起看;但也正因为它是组件商,不掌握整机、隔着集成商、第二曲线还没兑现,增长的天花板和定价权都不在自己手里。
随着公司上市,22.00亿港元募资净额到账,30.76亿元赎回负债转为权益,叠加期末3.18亿元现金,短期持续经营压力已然解除。
估值不奖励健康,奖励“定义权”预期
将三家已上市公司的市值与营收并列,估值差距一目了然,且达到数量级。梅卡曼德的市销率约为宇树的五分之一,仅略高于亏损幅度更大的优必选。可真正的问题在于,三家公司并不处于同一估值坐标系,梅卡曼德被置于何种参照系之中,直接决定了它所能获得的倍数。
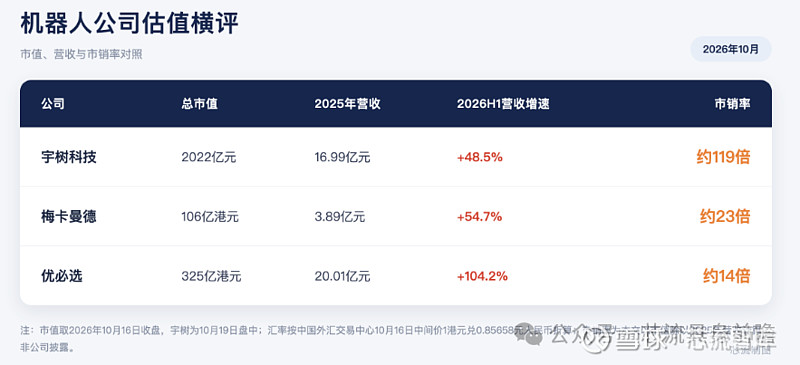
市销率中,宇树的119倍,对应是“本体+运动控制+品牌”所构成的定义权——它已成为人形机器人品类的代名词。优必选的14倍对应另一种位置:全尺寸人形机器人已实现量产交付,2026年上半年售出921台,人形收入5.90亿元、占总收入46.5%;它证明了“造得出来、交得出去”,盈利尚未跟上,倍数因此落于两者之间。
严格而言,梅卡曼德的对标对象并非上述两家,而是康耐视与基恩士这类成熟的工业公司,其估值锚定于制造业资本开支周期,市场给予的倍数长期低于人形机器人概念;在具身智能这条线上,它没有本体、没有整机收入,无法讲述“万台交付”的叙事。两套坐标系各占一半,而市场最终只按工业自动化那一半为其定价。
这正是“工业<具身”在估值上的实际含义。工业场景的智能化属于降本生意,客户核算的是投资回收期——一台设备替代几个工位、几年回本,其天花板由人工成本决定,清晰、可算,也有限。具身智能出售的则是重构劳动力本身,天花板是整个制造业的工资总额。资本市场愿意为后者支付溢价,原因在于其空间足够大、周期足够远,且短期内难以被证伪。
一组披露数据足以说明两种生意之间的距离。据宇树科技招股书披露,2025年前三季度,其人形机器人收入中73.6%来自科研教育场景,工业应用仅占9.01%。这意味着人形机器人当前的主要买家是实验室与院校,而非工厂;梅卡曼德的1600家客户,则几乎全部位于车间之中。
工厂已经在为“眼”付费,尚未为“人形”付费;资本市场给予前者的估值倍数,却只有后者的五分之一。这一错位将持续多久,取决于一个关键变量:工业场景中积累的数据,能否孕育出具身智能的能力。实际情况是,工业基本盘和具身智能两条曲线的定价逻辑并不相通——一条按现金流定价,一条按可能性定价,二者之间不存在平滑的过渡带。
从卖铲人到定义者
芯流认为,当智能成为机器人的核心成本项,护城河正在从制造端的规模与精度,转向现场设备回流的数据闭环:谁拥有足够多的设备留在现场,谁能令这些设备持续产生真实场景数据,谁能以数据反哺模型训练,谁才可能将“组件标准”升级为“系统标准”。
各家厂商之所以在装机量上寸土必争,原因就是装机量并非收入指标,而是数据入口指标。梅卡曼德手中握有3万台装机与1600家客户,但这些数据能否沉淀为机械臂的通用操作能力,才是横亘在“卖铲人”与“定义者”之间的真正门槛。
质疑者已经赢得报表这一仗,接下来的胜负系于产线之上,系于数据回流的方向,也系于谁能令工厂相信,今天部署的这套组件,就是未来通用机器人的标准。
成为付费用户可以阅读 梅卡曼德 所有资料
了解更多 →