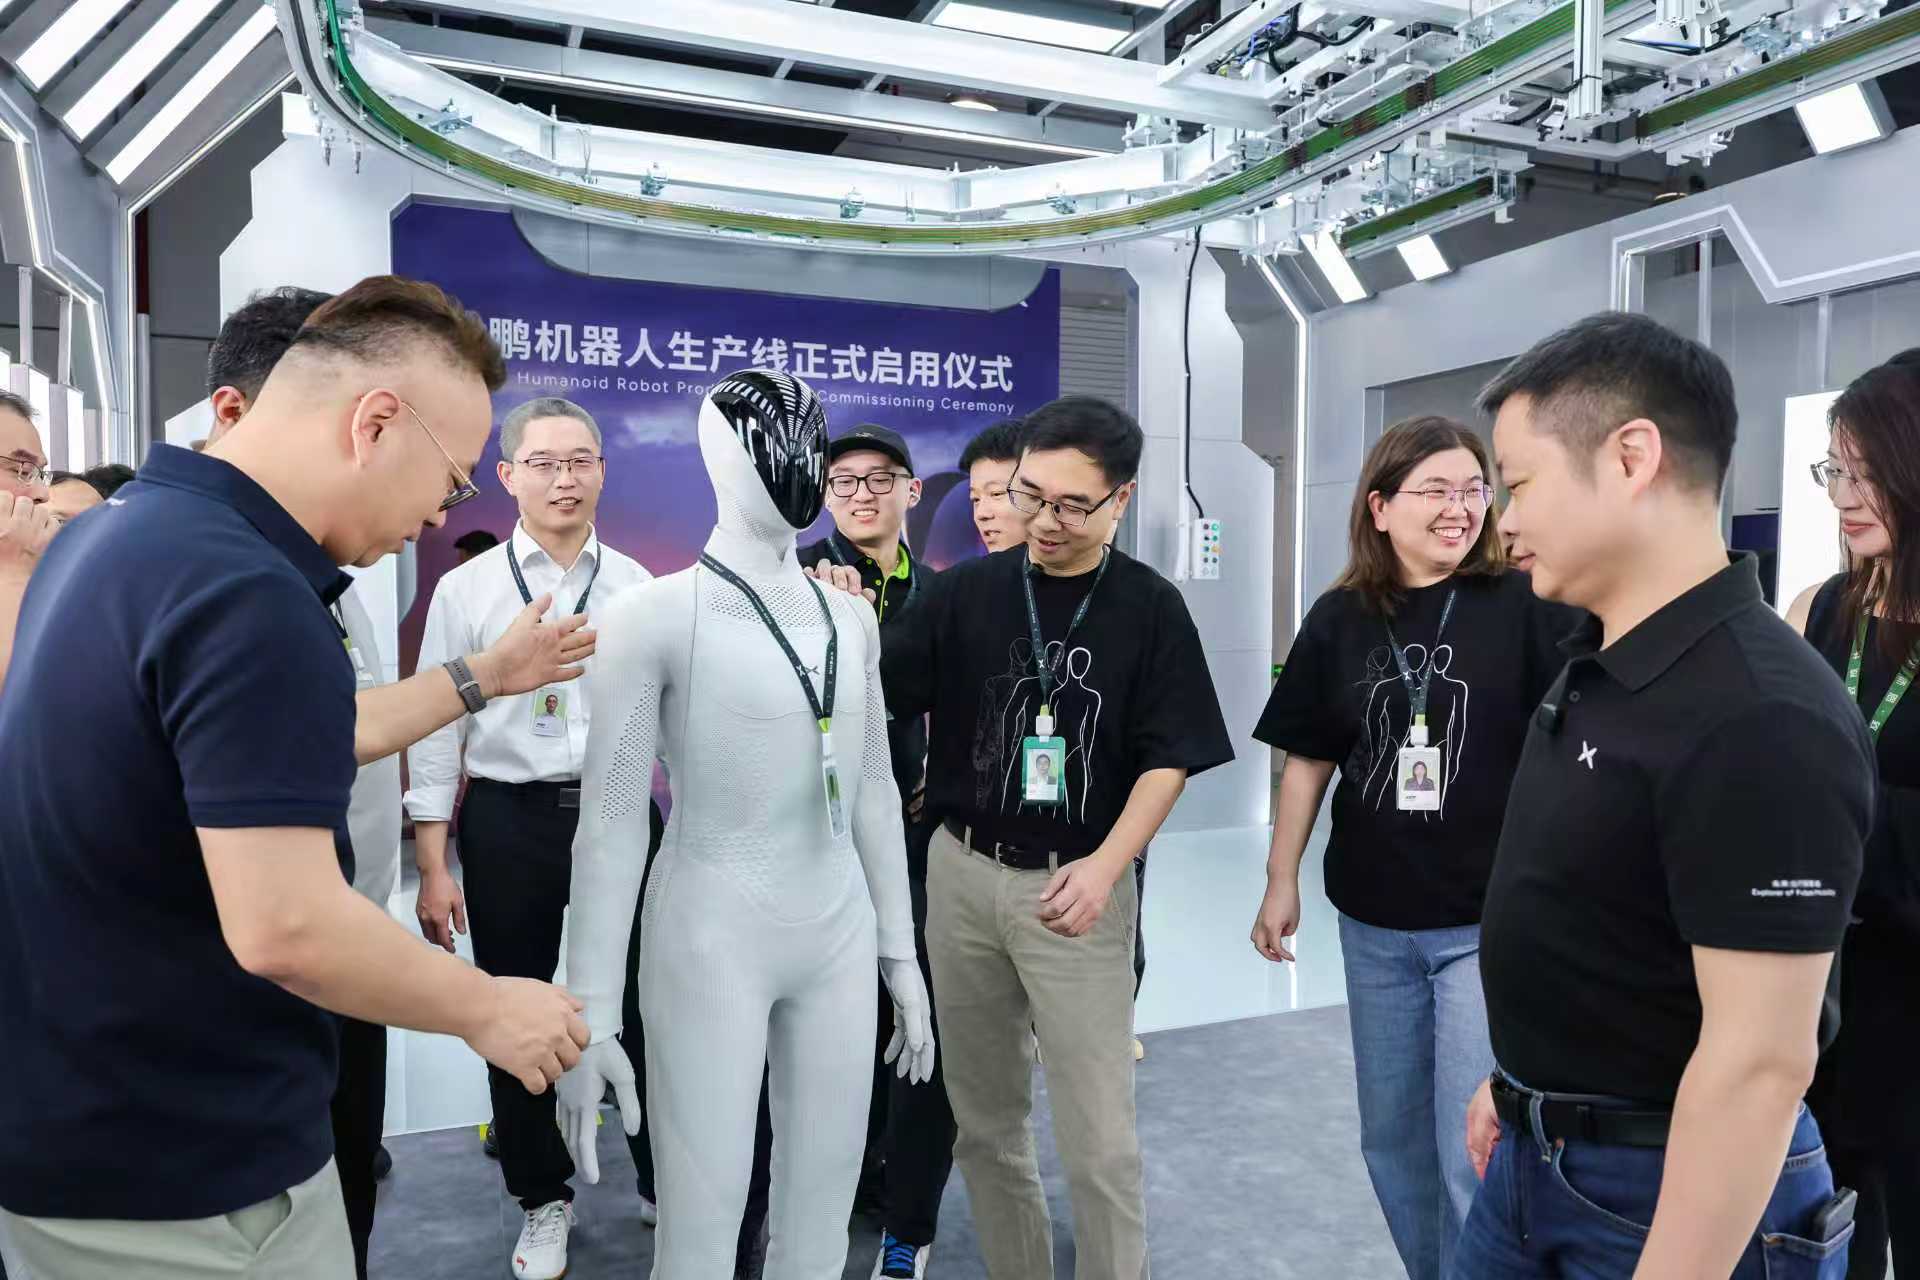
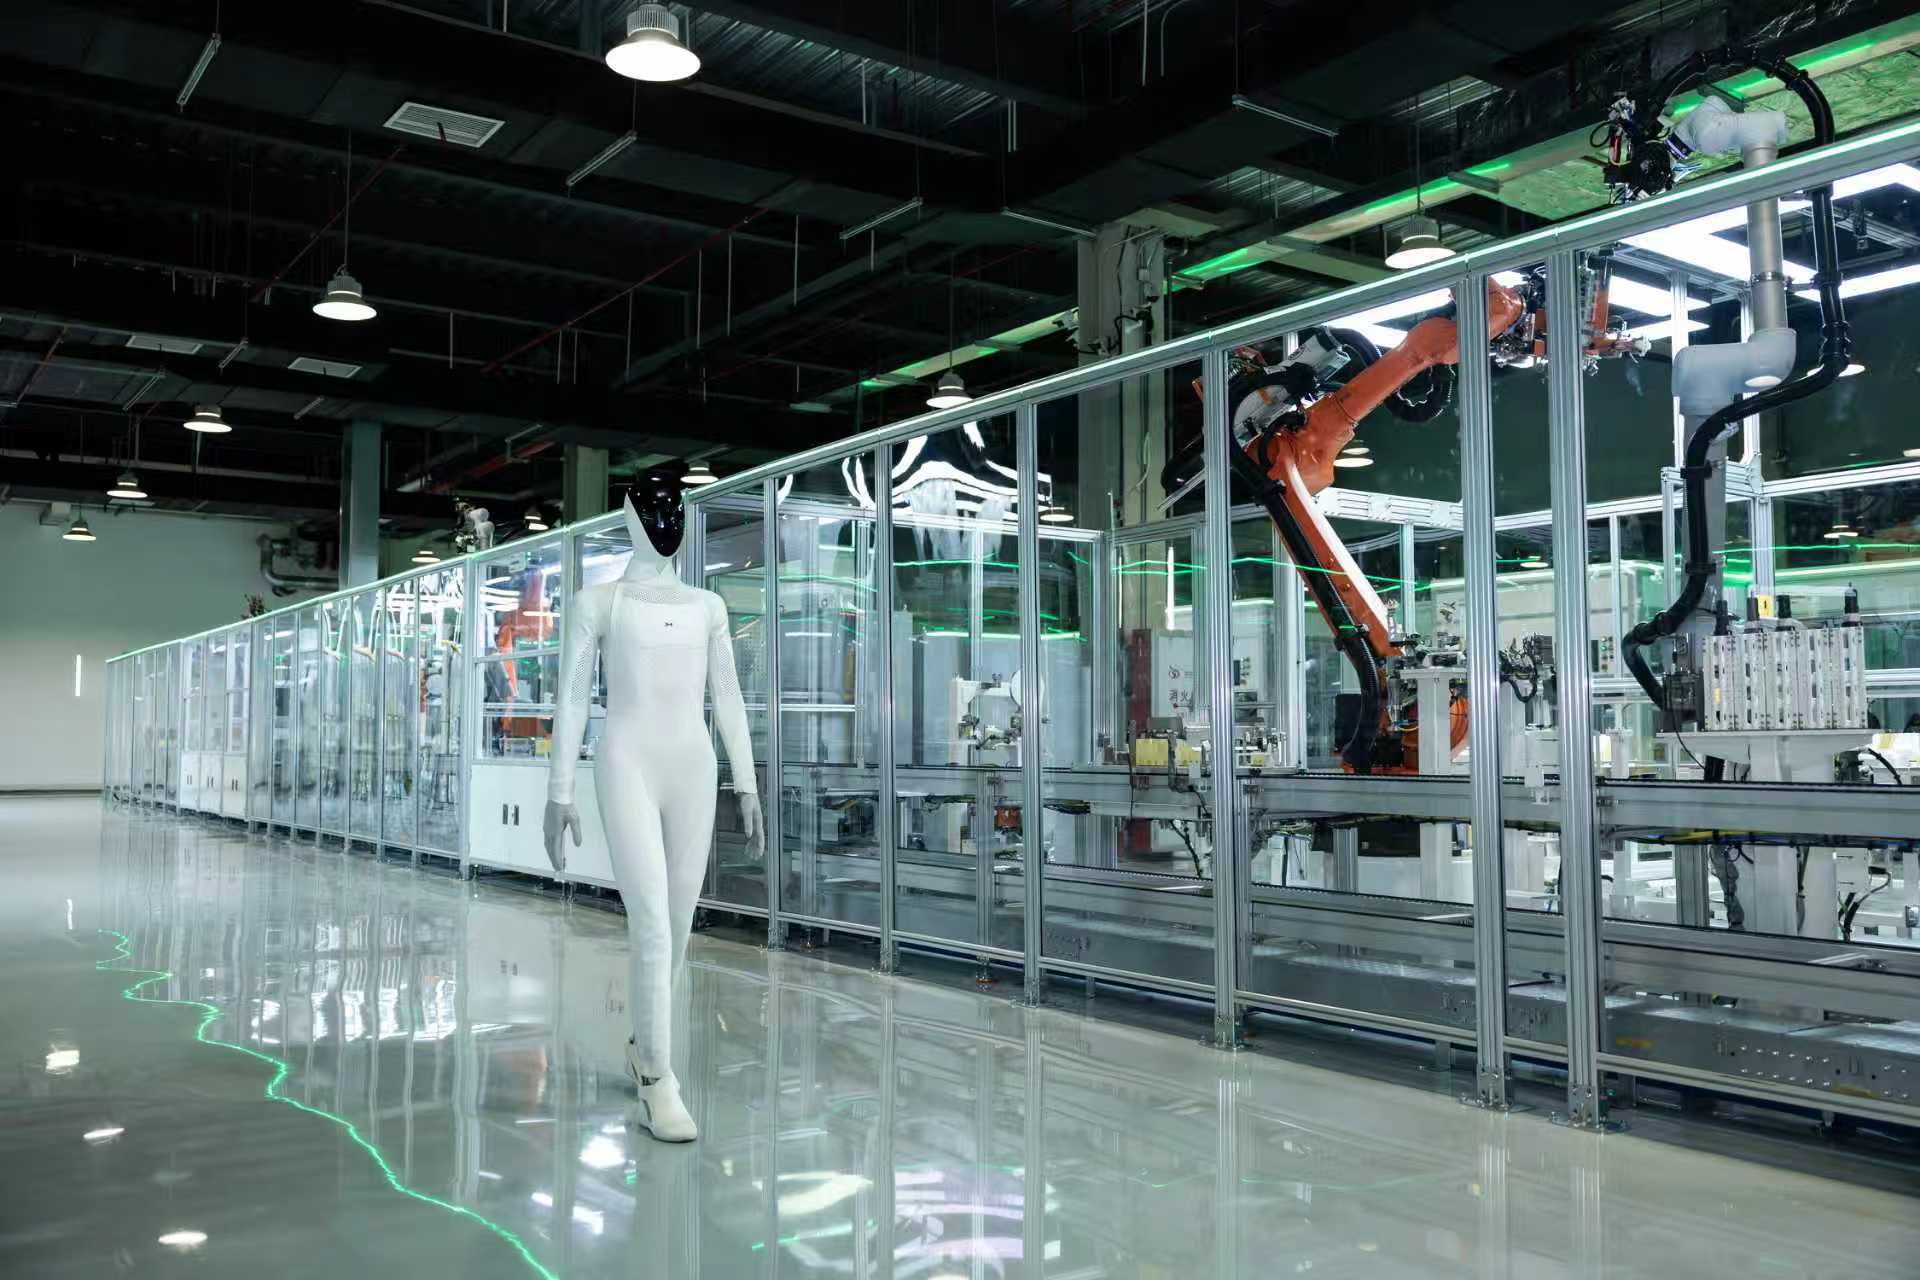
9 月 8 日,一台高阶通用人形机器人小鹏 IRON 完成自动化总装,从产线上走了下来。
如果只看画面,这好像是又一段科技公司放出来的机器人视频。在这个被大模型和具身智能席卷的时代,科技圈每天都在被各种炫酷的机器人 Demo 刷屏:有人形机器人打拳击,有灵巧手叠衣服,也有机器人在舞台上完成复杂动作……
这次更值得关注的,并不是机器人行走本身,而是它身后那条刚启用的自动化产线。这次的机器人并不是工程师手工拼装出来的,而是像汽车一样经过一整条工业化产线,自动化总装然后下线。
一、会表演不够了,能量产才算数
小鹏押注机器人这件事,其实比外界想象的要早得多。早在 2020 年,小鹏就已经切入了机器人赛道,比现在市面上大多数明星机器人公司都要早。
但选择在 2026 年这个时间点启用产线,这更像是小鹏过去几年物理 AI 战略的一次集中呈现。从智能汽车到 Robotaxi、人形机器人、飞行汽车,小鹏正在推动 AI 能力从汽车场景向更多物理空间延伸。
机器人和汽车在硬件形态、运动方式和应用场景上差异很大,但在 AI 层面,两者需要解决的问题类似:如何让人工智能理解真实环境,并在复杂物理空间中完成任务。
汽车业务中形成的部分模型能力、数据体系和 AI 基础设施,可以进一步向机器人延伸;一套物理 AI 底层能力能否跨越不同本体,新的本体进入更多真实场景后,又会产生新的数据,推动模型持续迭代。机器人是这个战略中的一个重要落点。
其次,小鹏战略层面的准备也早已就位。 2026 年 6 月,何小鹏在全员信中宣布,除了继续担任小鹏集团 CEO,他还将亲自兼任机器人业务的「CEO」。这意味着小鹏集团把机器人业务提升到最高战略优先级。
紧接着是 8 月小鹏机器人业务完成首轮融资,融资金额超 9 亿美元,投后估值超 63 亿美元;再紧接着就是这次的产线投产。
长期投入之后,小鹏机器人的推进节奏明显加快,融资、估值与量产接连落地,一种喷薄而出的加速度正在显现。
更重要的是,机器人行业的竞争主线发生了变化。过去几年,人形机器人热度很高,但更多的是各种 demo 展示,能够真正落地场景的并不多。
但随着本体、芯片、模型、数据采集技术的发展,机器人行业从技术研发阶段,切换到了量产与商业化阶段。接下来比拼的会是产线、供应链、良率、成本、数据闭环和交付能力。
对于任何一家想要做大的机器人公司来说,最难的不是造出第一台机器人,而是造出第一千台、一万台,并且每一台都足够可靠和一致。
二、为什么是高阶人形机器人?
当行业的主战场从 demo 走向产业化,一个绕不开的问题是:什么样的机器人值得被大规模制造?
小鹏给出的答案,不是随便一种人形机器人,而是难度最高的那一种:极致拟人、AI 驱动、具备最高标准安全品质的通用高阶人形机器人。何小鹏的话说得很直白,「我们最想做的是能够自主帮我们干活的高阶人形机器人,这意味着要做最难的硬件,最难的 AI,并且把不同的能力平衡好。」
过去一年多发生的两件事,证明了这条路到底有多难。2025 年小鹏科技日现场,小鹏人形机器人 IRON 走着「猫步」入场,它行走时的流畅度、柔顺感,以及肩颈、胯部的协调摆动,引发公众对「是否真人套壳」的质疑。为了自证,团队不得不现场剪开腿部的皮肤,露出里面的骨骼结构。
然而,在这个过程中并不只是高光时刻。2026 年 2 月,IRON 在深圳湾万象城首次公开亮相时,行走过程中突然失衡摔倒。那一刻,社交媒体的笑声盖过了技术讨论。
但何小鹏自己也承认,「做机器人需要习惯失败,每一次成长背后都会有代价,这是门票,不是意外。」
小鹏敢走这条最难的路,底气来自过去多年在智能汽车上的积累。
从智能汽车到人形机器人,看似在做不同的产品,本质上一直在做同一件事:让 AI 真正理解并进入物理世界。小鹏一直在积累同一种能力:如何让 AI 感知物理世界、理解物理世界,并最终在物理世界中行动。
车和机器人形态不同,但本质上面对的是同一个问题:AI 如何理解现实世界,并驱动不同的「身体」完成任务?这也意味着,小鹏在智能驾驶、VLA 模型、AI Infra、端侧部署、数据闭环和车规级制造能力的积累,都可以迁移到机器人上。
三、不是手工攒机器,小鹏要把机器人做成工业品
小鹏这条机器人产线,真正值得关注的是它正在把一整套成熟的工业体系,迁移到了还处于早期的机器人赛道。机器人行业过去并不缺令人兴奋的 Demo,缺的是稳定制造、规模交付的能力。
汽车工业的核心,从来不只是把零件装成一台车,而是产品定义、供应链管理、质量控制、成本优化、工艺设计、软件迭代、售后体系和全球交付能力的系统工程。恰恰这些能力,是今天多数机器人公司最缺的。
许多机器人创业公司强在执行器、运动控制、灵巧手或算法模型,但它们往往需要重新学习如何规模制造,如何管理供应链,如何控制良率,如何建立服务闭环。