2026年,具身智能赛道最热闹的方向,从“整机”转向了一只“手”。
截至8月初,灵巧手赛道年内已发生74起融资,涉及47家公司,披露金额约285.1亿元,超过了2025年全年。这个曾经藏在机器人产业链背后的“零件”,正被资本和产业共同推向前台。
喧嚣声中,我们在杭州城北一间办公室里见到了夏宇轩。
他有双重身份——前机构投资人,曾在摩根士丹利、鼎晖投资任职;2024年入局创业的科技“新锐”,眼下炙手可热的杭州“新八骏”之一曦诺未来的创始人兼CEO。曦诺未来8个月内融资4轮、累计15亿、估值从几亿飙升到近100亿,跻身行业独角兽。这位95后,带着一支成立不到两年的新锐团队,立在时下科技最热门板块的最前沿。
灵巧手赛道正被资本推向前台,夏宇轩是局中人之一。谈及从投资人到创业者的身份转换,他给出一个比喻:“投资人和创业者是两种完全不同的生物——一个坐在牌桌对面下注,一个把自己押上牌桌。”
过去两年,他完成这一转身,切入灵巧手方向。对于“具身智能的手该往哪里伸”,他的答案指向真实作业:不做低端“表演手”,而是做接近人手灵巧度、能真正干活的仿生手。
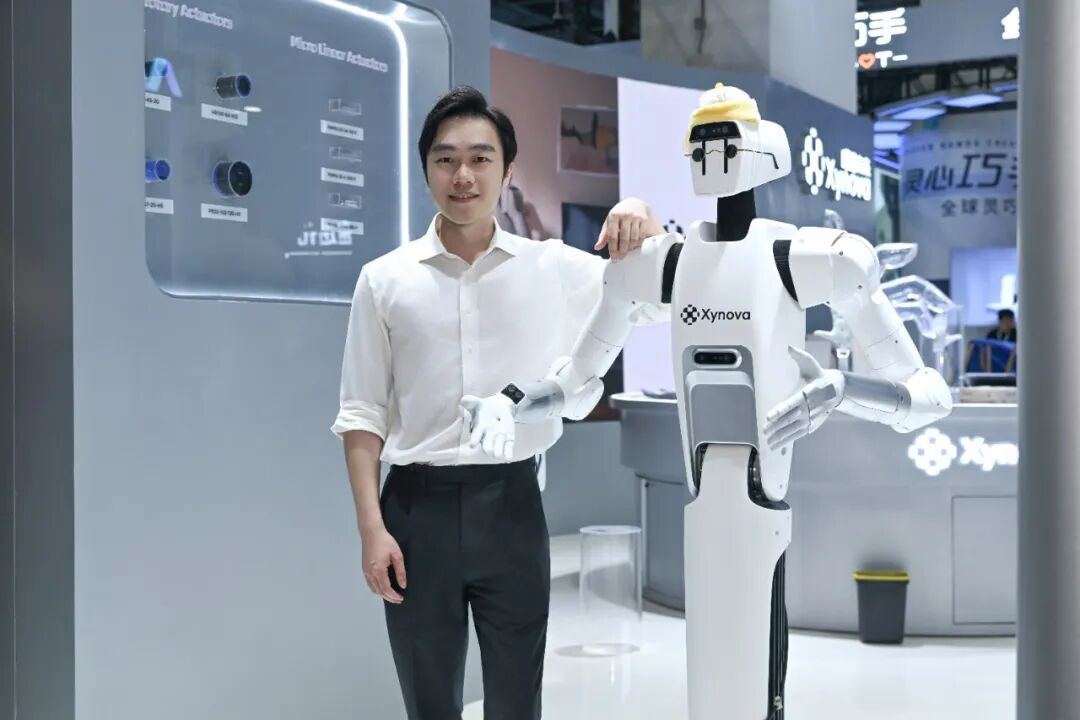
夏宇轩与搭载Flex 2灵巧手的机器人合影。受访者供图
1、具身智能绝不是纯泡沫的行业
问:你做过投资人,应该比谁都清楚一级市场的估值逻辑。曦诺未来几个月内估值十倍率飙升——背后这笔账,你是按什么算的?
答:投资人的决策始终是理性的。曦诺未来估值抬升,本质是整个行业对灵巧手赛道,从“非共识”走向“共识”的过程。
过去大家的目光大多聚焦在机器人整机本体、大模型算法大脑。从去年六七月份开始,行业认知发生转变。大家慢慢意识到——手的灵巧操作,是机器人从“能跑会跳”进化到“可以真正干活”的“最后一公里”。
“手”这个赛道技术门槛极高,独立第三方厂商拥有巨大的成长机会。如果机器人终局市场规模达到十万亿,那么灵巧手本身就是万亿级赛道,这里一定会诞生头部企业。
曦诺未来算不上这条赛道上起步最早的“玩家”,但绝对是跑得最快的黑马。在关键技术卡位和产品落地转化上,我们都处在行业前沿,产品已经交付海内外大量客户。
公司估值上涨,并不是“先拿钱再说”的短期博弈,而是市场逐步形成共识:赛道空间足够广阔,而我们在赛道中占据领先位置。
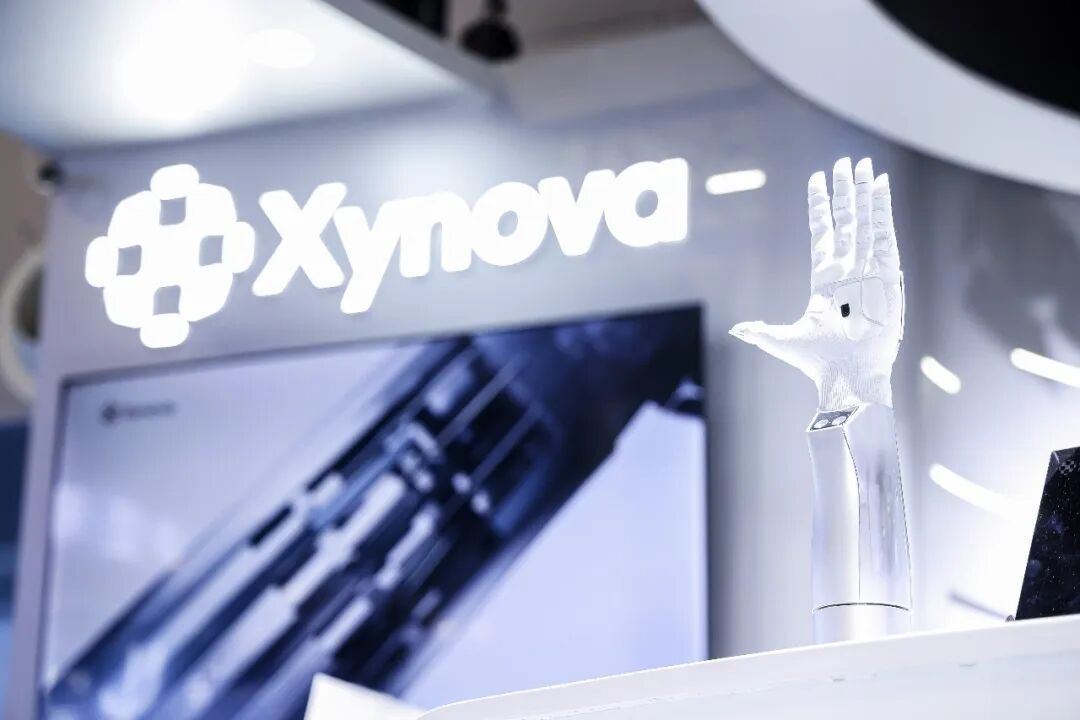
曦诺未来。受访者供图
问:宇树上市后的股价大起大落,像一面镜子,照见行业的热度与焦虑,你怎么看待明星企业在资本市场的表现?
答:不少人看到宇树的行情,就判定具身智能行业充斥巨大泡沫,我并不完全认同。我们既不要一夜造神,也不要一朝把它打入地狱。不能从二级市场股票交易的结果,反过来评价一家公司本身。
客观来讲,宇树技术扎实,生态化成熟,是非常优秀的企业。它10年前就开始做机器人,在当时产业条件尚不成熟的情况下,相当有前瞻性。同时期的机器人公司大部分没能走到今天。宇树能一路坚持下来,非常不容易。
即便股价回调,宇树依旧拥有千亿市值。这说明市场并没有否定整个具身智能赛道,而是理性修正了上市初期阶段性偏热的估值。后续机器人企业IPO定价会变得更加审慎,行业头部会迎来重整与分化,长远看是好事。
对曦诺未来而言,我们坚持长期主义,更愿意做周期长、见效慢但长期价值足够高的事。短期热度换来的短期营收,如果不可持续,热度褪去后一切归零,这类事我们不做。
即便未来曦诺能够上市,那也只是企业发展的新起点,绝非终点。上市本质只是一种融资工具,并不是企业的必选项,一切要匹配企业真实发展阶段和需求。
问:有人说:具身智能的技术迭代和场景验证原本需要5到8年,被资本压缩到2到3年。你认为资本在加速行业,还是在透支行业?
答:AI时代,和过往的科技浪潮有着本质区别。比如,有AI帮助写代码,科技公司的算法迭代效率很快,各类硬件的设计也在积极使用AI工具,大量流程化工作效率得到提升。
任何大的科技浪潮到来前,都需要资金推动,社会关注,人才涌入。如果资本追逐下,行业泡沫一直没有被兑现,那才是真的泡沫;但如果新的泡沫在产生,旧的泡沫不断被兑现、被消化,那它是良性的。创新其实始终伴随着所谓的“泡沫”。
和上一轮互联网泡沫相比,现在的具身智能泡沫可能算不上什么。当时,美国股市经历了一波疯狂,但最终沉淀下来了谷歌、雅虎、亚马逊等一批伟大的企业。
今天的具身智能行业和早年互联网“纯砸钱圈市场”的模式不一样,看起来更可控。真金白银朝这里砸下去,技术真的一代一代在演进。具身智能绝不是纯泡沫的行业。
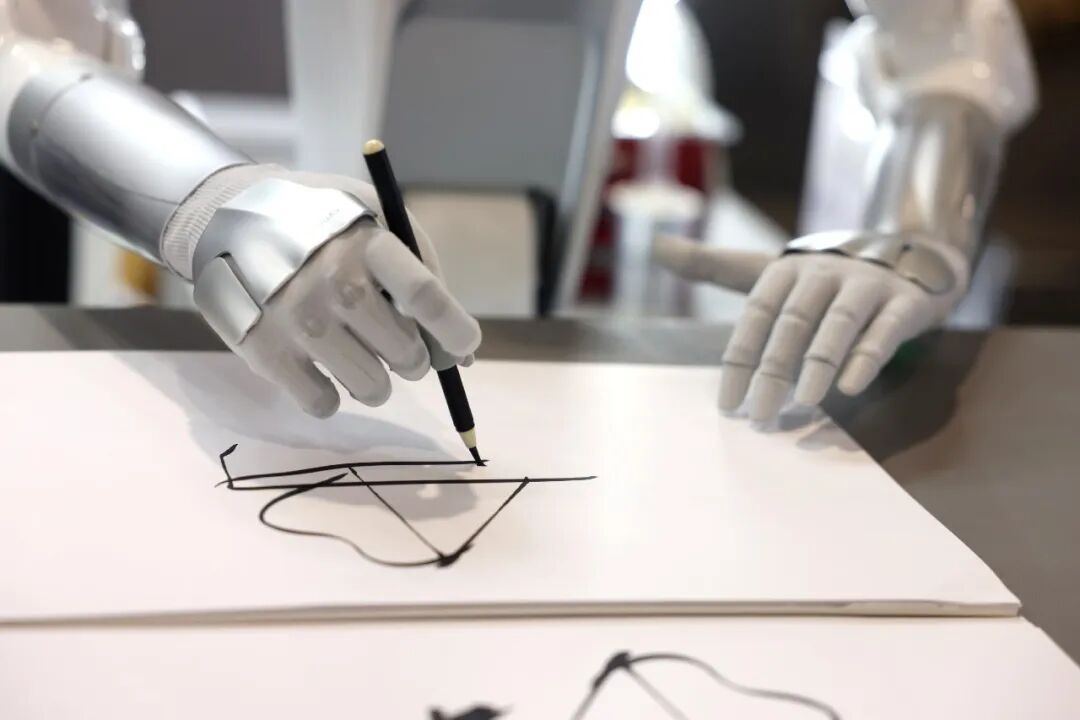
搭载曦诺未来灵巧手Flex2的人形机器人正在画画。受访者供图
2、AI必须深度耦合真实物理世界
问:外界看你的履历——哥大、摩根士丹利、鼎晖——会说你“标准的精英路径”。但创业是最不按标准路径出牌的事。如果可以,你最想撕掉身上的哪个标签?
答:我是理工科出身,大学期间曾在中科院物理所实习。相比“金融男”,我更像“理工男”;相比“投资人”,我更像“工程师”。
做投资的时候,我就经常和工程师深挖技术细节,对技术始终保持着好奇和敬畏。我的成就感,并不来自投资一家企业坐等它开花结果,而是亲手把构想变成产品,创造出真实的价值。
因而两年前这场身份转变,对我而言其实十分自然。我内心一直怀揣创业的梦想。硕士毕业之后先选择做投资,是因为我很早就明白:光有优秀的技术,不足以成就一家成功企业。还需要商业、管理、供应链等多重能力叠加。
我觉得做投资人是快速成长的捷径。尽调可以完整剖开一家企业,从财务、业务、人员做深度研判。期间,我接触过各个阶段的企业,和创始人面对面交流,读懂了各式难题。
这些积累最终在创业路上给予我巨大帮助。身份切换水到渠成。
问:你作为投资人时期就看好具身智能,当时看到的最大机会是什么?如果回到投资人视角,你会投资曦诺未来吗?
答:我最早深度关注具身智能,是ChatGPT爆发之后。我开始思考:AI的下一代会是什么?我的答案是物理AI——AI必须深度耦合真实物理世界。
一个语言模型终究只存在于虚拟世界,它可以帮你出文稿、做数学题,但它不能改变物理世界。中间,还差了一个具身智能。
想要打通这道屏障,最重要的就是执行器。对于人类而言,最重要的执行器官就是手。人一天当中约80%的工作,依靠双手完成;双腿更多承担移动,只占约20%。在2023、2024年,市场上还没有为物理AI浪潮而生的AI原生灵巧手企业。这就是时代窗口。
真正下场创业后,很多问题要亲身入局才有体会。例如,灵巧手是一套极度复杂的系统,大量零部件需要和供应商协同,从零开发。如果供应商不愿意投入资源配合研发,创业公司会举步维艰。正因看到这一痛点,我们从战略起步就坚定选择全栈自研自产,电机、电控、减速器、丝杠与控制算法全部自主攻关,持续落地,把核心技术牢牢握在自己手中。
投资是截面策略,在某一个时间节点做出判断,决定投或者不投;创业是时序策略,在时间长河里持续推动企业向前成长。我全程陪伴曦诺的成长。如果回到投资人视角,我会投曦诺未来。
因为评判一家科技企业好坏的底层逻辑是相通的:第一,扎实的技术底色与产品力;第二,团队稳定,拥有“把事情做成”的使命感;第三,找准赛道与时机,顺势而为。技术、团队、行业时点三者兼备,才是值得投资的好标的。
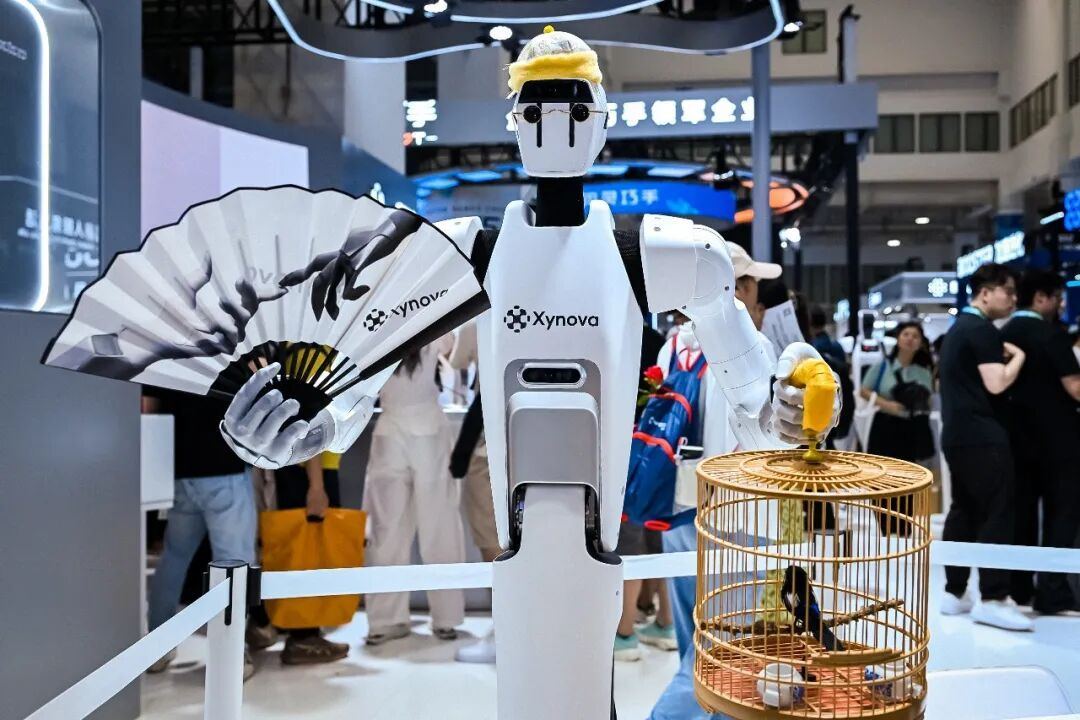
在曦诺未来展台,一手拿折扇一手拿鸟笼的人形机器人。受访者供图
3、人形不是唯一解,手是必选项
问:一个根本问题:灵巧手这个行业,是建立在人形机器人产业之上的,还是一个独立赛道?
答:灵巧手并不一定要绑定人形机器人。
它的目标,是实现通用泛化能力,复刻人类至少80‑90%的作业,补齐自动化的“最后一公里”。
人形不是唯一解,但它是现阶段相对最优的方案。
因为物理世界所有工具都是为人设计的——门的宽度、椅子的高度、工具的大小,都是人体工程学。想要机器人无缝融入人类现有的工作环境,和人共用同一套空间工具,人形、类人形构型是合理选择。
那为什么手是必选项?因为人80%的时间都在用手干活。整机架构可以有一些创新,但手的动作很难,短期内5年10年内都很难有超出人手的架构突破。
哪怕有一天人形机器人被证伪,灵巧手搭配机械臂,依旧可以完成大量作业任务,依然会有一条独立赛道。只要手的灵巧操作能力被突破了,它的商业价值,就变成了一个算账逻辑——只要成本效率够好、成本够低,为什么不用?
问:在技术路线尚未收敛的阶段,作为一家初创企业,曦诺未来同时布局、并行多条技术路线,会不会是资源浪费?
答:我始终认为,技术路线本身不是目的,最终的系统性能、产品效果才是核心。整个行业尚且处在探索期,不同路线各有优劣。
技术路线不是非此即彼,可以共存、可以融合。就像宁德时代同时布局三元锂与磷酸铁锂。
我们团队掌握完整底层全栈能力:传动设计、控制算法、仿真建模;微型直驱关节、齿轮电机自研,配套生产工艺全部自主可控。
换言之,行业里的主流路线我们都能走,所以想做成什么样的东西,只在于产品定义。无非是怎么组合达到更理想的应用效果。
据我们了解,在高端绳驱和高端直驱两条技术路线上,同时具备从底层零部件设计、核心算法到生产工艺全链条自研能力的企业,国内目前只有我们一家。
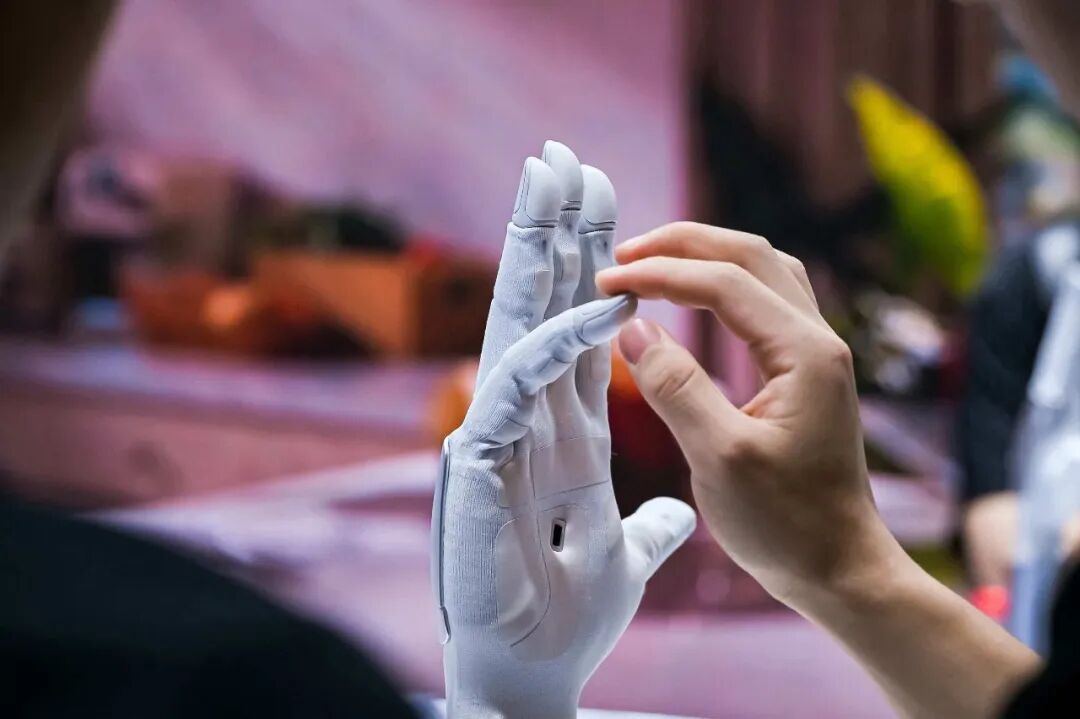
曦诺未来的灵巧手vs人手。受访者供图
问:有一个现实矛盾:展会展台满是20+自由度高端五指灵巧手,但真正走量的却是三指夹爪,高自由度产品“叫好不叫座”,为什么?
答:如果你拿着上一代的人形机器人去找答案,一定找不到正确答案。
所谓自由度,代表手部可独立驱动控制的运动维度,20+自由度已经十分接近人类五指约27个自由度的生理水平,是当前业内面向通用作业的顶尖灵巧手配置。
目前三指、低自由度夹爪率先商业化。但实际落地后发现,低自由度手只能完成挥手、比耶这类表演动作,没办法真正干活。这也是当下不少人形机器人饱受诟病的根源。
因此,我们目标明确,只做面向新一代机器人的20+自由度的高端灵巧手,不做低端。
只有灵巧手这个“子系统”先成熟——硬件、算法、数据采集流水线全部完善之后,才会大规模搭载在下一代人形机器人上。可以肯定的是,下一波人形机器人,大家都会配高自由度的灵巧手,产品重心从表演转向真实作业。
但我也想客观地说一句:外界对机器人的预期,正在被不断推高,而且推高的速度已经超出了技术本身演进的速度。
2025年初,机器人走路还得扶着。没过几个月,能跑步了;再后来,能翻跟头了。而今天,翻跟头已经不稀奇了。前后不过一年多。这个速度,其实非常快了。
但很多拐点,恰恰是一步一步“量变”累积出来的,到某一个时刻才爆发“质变”。这需要大家耐心一些。
我的判断是,未来的终局市场会两极分化。一边是工业场景二指、三指简易夹爪;另一边是面向通用任务的高端灵巧手。中间地带,很难拥有生存空间。
届时,人形机器人进家庭,特种形态机器人进工厂,不再只是表演,而是真真正正进入生产生活。