博睿康正冲刺“脑机接口第一股”,但头顶“全球首证”光环的明星产品至今尚未贡献收入,业绩仍靠脑电图机。
近期,威海市立医院完成博睿康NEO-ONE SCI(“植入式脑机接口手部运动功能代偿系统”)植入手术,该产品在7月完成全球首例商业化临床手术后,又首次应用于地市级医院。
作为国内脑机接口领域头部企业,博睿康科创板上市申请于6月11日获上交所受理,并于13日后进入“已问询”状态,而NEO-ONE SCI正是其在招股书中数次提及的明星产品。
然而,博睿康的技术突破并未同步转化为业绩。2025年公司近九成营收仍来自脑电图机等非侵入式产品。这种“靠侵入式技术冲上市、靠非侵入式产品创收”的矛盾现状,或为其IPO之路增添更多不确定性。
技术先行营收滞后
账面亏2.3亿元,明星产品零营收
公开信息显示,博睿康成立于2011年,公司董事长胥红来、副董事长兼CEO黄肖山均来自于清华大学生物医学工程系,核心团队则源自清华大学神经工程实验室。
公司主营的脑机接口正是当下热门领域,灼识咨询数据显示,2025年中国脑机接口相关产品市场规模已达51亿元,该数据有望在2035年升至949亿元。
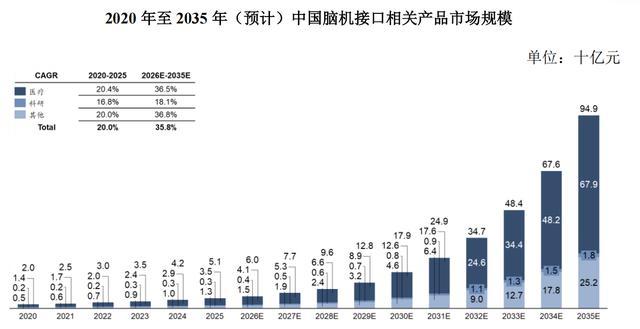
图片来源/博睿康招股书(申报稿)
按采集方式划分,博睿康当前产品主要有非侵入式、侵入式两大类。
其中,非侵入式产品包含脑电图机、经颅电刺激仪等。截至6月,公司已开发上市20余款相关产品。侵入式产品则是以其微创植入脑机接口NEO平台为依托,目前共规划有6款产品,截至报告期末绝大部分仍处临床试验及更前期阶段。
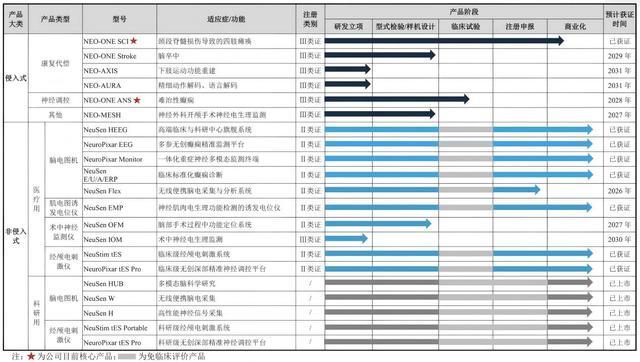
图片来源/博睿康招股书(申报稿)
3月13日,博睿康NEO-ONE SCI获国家药监局批准上市,成为全球首个获批上市的脑机接口医疗器械。从获得该“全球首证”成就到IPO“已问询”,其间仅相隔百日,堪称“光速”,公司在侵入式领域的突破或为其上市进程加速的关键推动力之一。
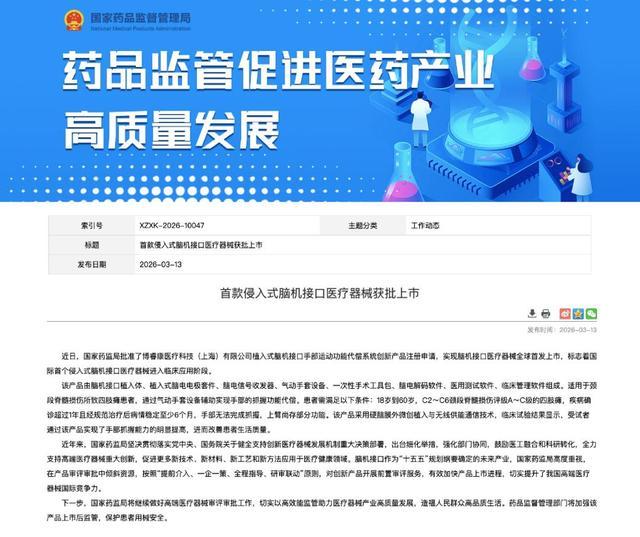
图片来源/国家药监局官网
然而,在7月1日证券业协会发布的首发企业现场检查抽查名单中,博睿康的名字赫然上榜。
2021年至2023年,被抽中企业终止率均超70%,此后证监会修订了《现场检查规定》,“一查就撤”乱象得以遏制。上年度,16家随机抽查企业均未撤回上市申请,但总计20家被检查企业中,2家涉嫌信息披露重大违法违规,6家存在信息披露质量缺陷,12家存在信息披露规范性瑕疵,其检查严格程度不言而喻。
这一情况也使得市场将更多关注度由博睿康的技术概念转向了真实业绩。
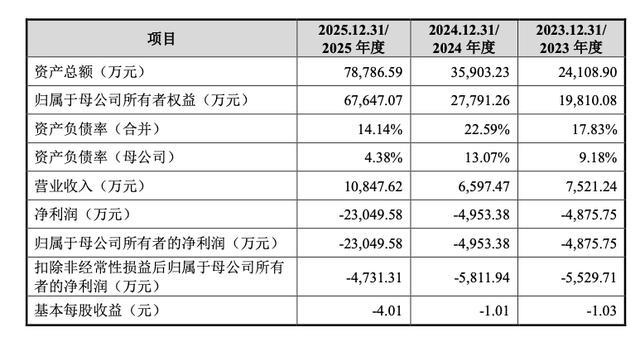
2023年至2025年,公司各实现营收7521.24万元、6597.47万元、1.08亿元,三年复合年均增长率超20%。但分产品来看,其主业收入高度依赖非侵入式产品。
此三年中,脑电采集系统、经颅电刺激设备收入合计占主业收入比重稳定在87%左右。其中,数字脑电图机作为脑电采集系统的核心设备,已成为公司主要业绩支柱,2025年其脑电图机市场占有率位列行业第一。
香颂资本执行董事沈萌指出,以成熟业务构建财务数据基础、以热门概念刺激估值预期的上市套路并不罕见,理性投资者能够深入分析其招股书数据,但仍有部分投资者可能被此类概念包装迷惑。
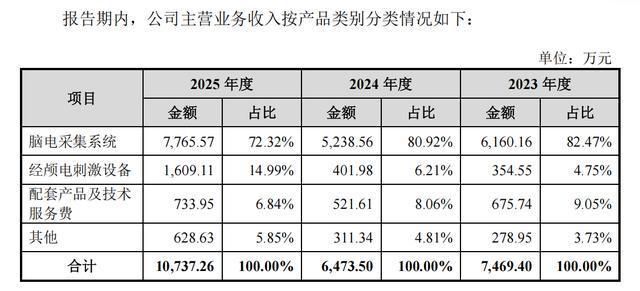
图片来源/博睿康招股书(申报稿)
而截至报告期末,NEO-ONE SCI这一明星产品尚未实现任何业绩收入。
公司坦言,NEO-ONE SCI虽已获批上市,但目前尚处商业化初期,而含NEO-ONE ANS在内的多款产品仍在研发阶段,其商业化进度存在不及预期的风险。
值得注意的是,2025年12月公司原发行人董事洪波离任,其不仅为清华大学医学院长聘教授、人工智能研究院副院长,更是胥红来的博士生导师。
中国企业资本联盟副理事长柏文喜指出,洪波是清华NEO半侵入路线的核心人物,其离任可能给博睿康带来学术临床协调、算法迭代、注册沟通等不确定性。 若侵入式发展不及预期,公司或将面临NEO收入爬坡慢——产品研发延期——利润承压——估值从“平台型”回撤至“设备商”的连锁反应。
盈利能力方面,博睿康已连续三年净利润为负,累计亏损3.29亿元,2023年、2024年分别亏损4875.75万元、4953.38万元,2025年激增至2.3亿元,同比增亏365.33%。