人形机器人开完发布会,最该涨的其实不是“会转手绢”的那家。
而是能把机器人送进变电站、输电通道、带电作业现场的那条链。
南网和宇树签战略协议,不是“电网买几台机器狗”这么简单。
华北电力大学王永利说得很准:电力行业不一定最容易切入具身智能,但最有可能把“能演示”变成“能长X期生产”现金奶牛。
这或许是2026年具身智能投资里最值钱的。
一、为什么是电网,不是家庭、不是商场
具身智能最怕三件事:
场景开放,任务说不清;
没人付费,ROI 算不出来;
出了事没人担责,监管不让上。
电网刚好反着来:
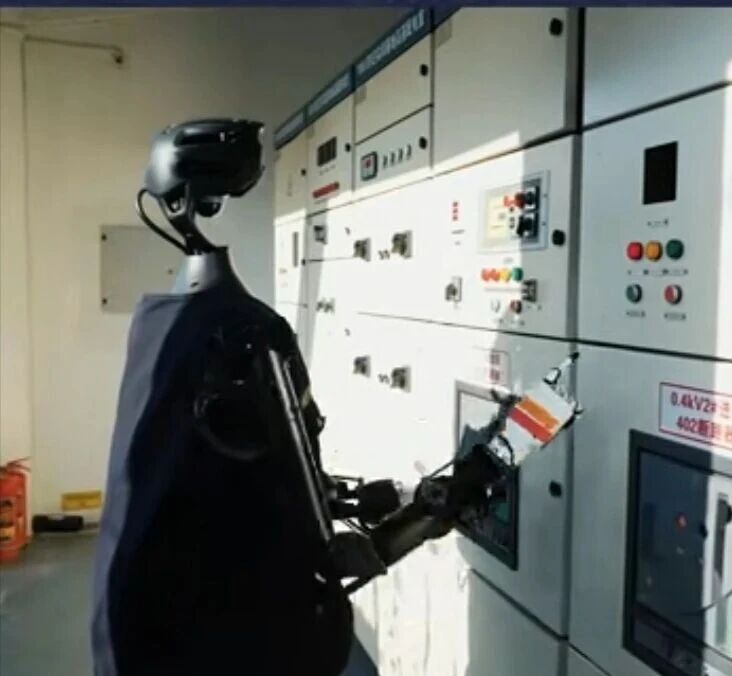
任务高频且规范:巡检、测温、表计核对、开关柜状态核查,流程写进规程;
替代价值硬:高空、高压、高危,一次事故就是人身+电网双重损失;
付费能力极强:国网、南网、地方能源集团,不是创业公司试错预算;
数据闭环天然:真实设备、真实规程、真实故障、真实安全边界;
可复制:全国超2万座变电站、数百万配电室,场景同质化高。
所以具身智能的第一波真订单,不在客厅,在配电房。
二、国网68亿、南网跟进:百亿采购不是概念,是工程化元年
国网《2026年具身智能发展规划》已经把路线图摊开:
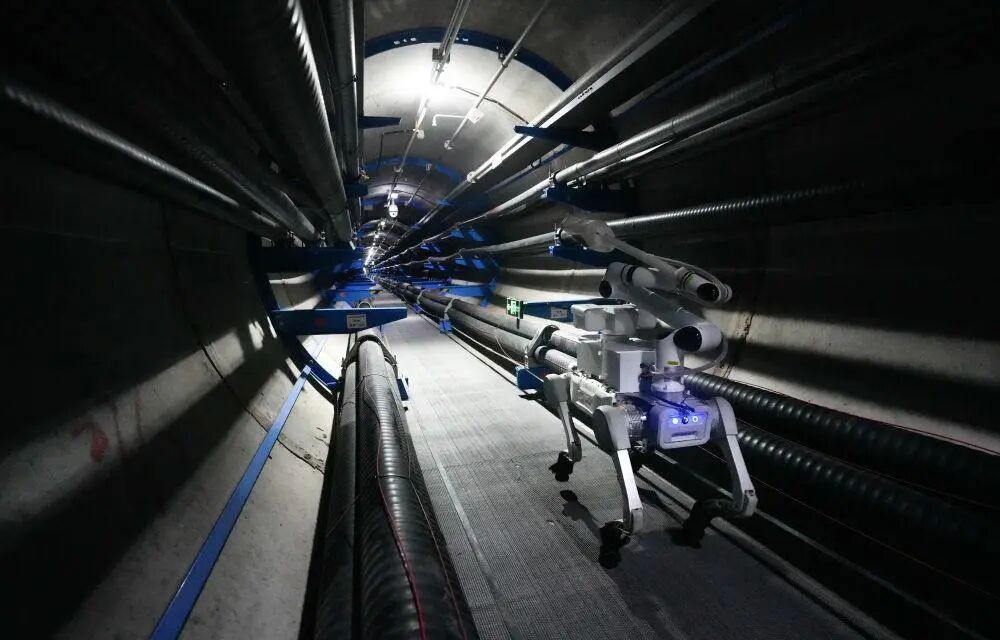
四足巡检机器狗:5000台 / 15亿 / 单台约30万;
双臂巡检机器人:3000台 / 18亿 / 单台约60万;
人形带电作业机器人:500台 / 25亿 / 单台约500万;
剩余10亿:研发+人才。
叠加南网、中石油、地方能源集团,2026年电力行业具身智能投资破百亿。
更关键的是采购节奏:
Q1 试点验证;
Q3 规模化;
Q4 补充采购。
这意味着A股相关公司的看点在下半年订单确认,不是发布会当天涨停。
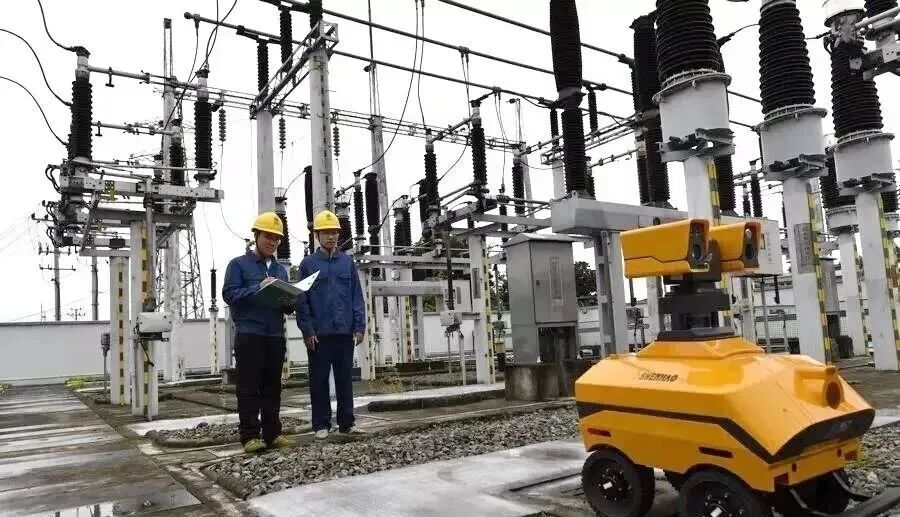
广州黄埔供电局已经给出样本:多智能体协同,故障识别准确率超90%,重复人工巡检替代率超80%。南网“吠云”机器狗在东莞220kV变电站单机替代9台传统巡检设备。
“能演示”和“能值班”之间,差的就是国网南网这种甲方。
三、南网×宇树:场景方和本体方的“结婚”,不是采购
很多人看漏了这一步。
以前电网买机器人:提参数→企业做样机→验收→结束。
现在南网提的是:技术共研、场景共建、标准共立、产创共融。
南网产融还进了宇树IPO战略配售,和中石油昆仑资本同台。
电网不想当“买家”,想当“标准制定者+产业共建方”。
宇树不想只当“卖本体的”,想拿真实工况喂模型。
谁掌握场景,谁就掌握具身智能的“训练场所有权”。
以后机器人公司估值,不只看电机/算法,还看:你有没有被国网南网允许进真实电站。
四、落地顺序:先替“重复和危险”,再替“复杂和关键”
王永利给的落地逻辑非常老练:
1)第一阶段:看得见、走得稳、看得懂
变电站巡检;
红外测温;
表计识别;
设备状态核查;
四足机器狗先铺。
环境结构化、任务边界清、指标可量化,最先把收入做出来。
2)第二阶段:能动手
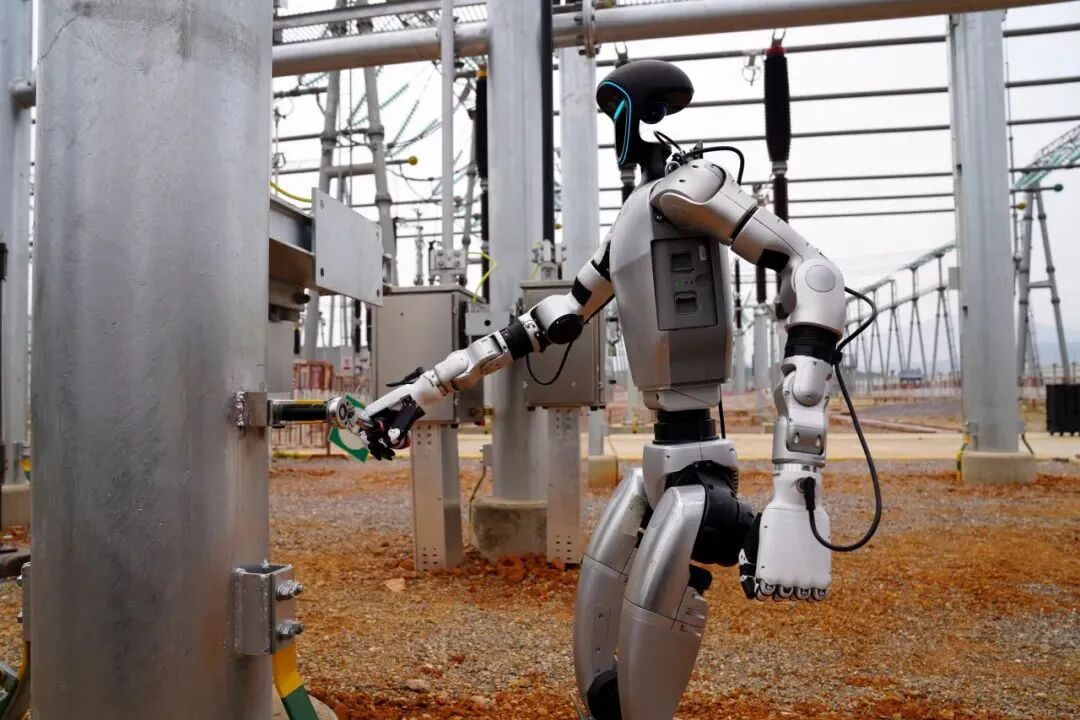
双臂机器人拧旋钮;
开关柜操作;
简单故障辅助处置;
从“巡检感知”进到“巡操一体”。
3)第三阶段:敢带电
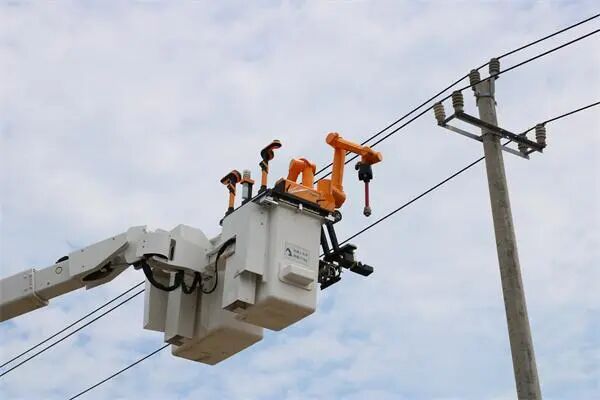
高空带电作业;
强电磁环境操作;
非结构化故障处置;
力控、全身协同、紧急制动、容错全都要。
这块是人形带电作业机器人单价500万的原因:不是人形酷,是“人在高压前退下来”值500万。
五、投资策略:电力具身智能分四层
1)电网渠道型:最容易被低估
咸亨国际、亿嘉和、申昊科技这种:
懂电网规程;
有国央企集约采购关系;
能做集成交付和售后;
不一定自研本体,但能把手、眼、模型拼成“能验收的方案”。
这类公司弹性不一定最大,但订单转化率最实在。
2)本体/算法型:宇树、云深处、智元、优必选
宇树有南网+昆仑资本站台;云深处工业四足跑得最早;智元/优必选吃泛工业与人形预期。
但A股里很多“合作方”只是概念靠近,要看:
是否进入国网/南网集采;
是否有真实电站运行小时数;
是否从“演示视频”变成“运维台账”。
3)核心零部件:力控、关节、减速器、编码器、3D视觉
电力场景不是跑平地,是:
鹅石、台阶、斜坡;
强电磁;
温差大;
长时间待机;
误动作零容忍。
所以空心杯/无框力矩电机、谐波/RV、行星滚柱丝杠、六维力、3D视觉、IMU、编码器都会受益。
但别把“机器人概念股”当“电力机器人业绩股”。
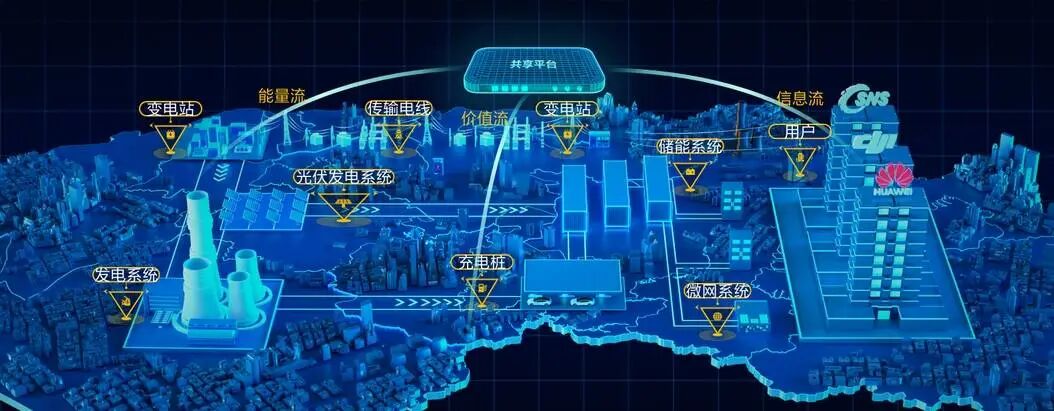
4)电力大模型/工业软件
南网“大瓦特”、国网“光明电力大模型”背后是:
规程知识库;
故障知识图谱;
数字孪生电网;
Agent调度。
中控技术、科大智能、视源/MAXHUB+天创这类“工业场景+硬件+软件”组合,比纯叙事公司更经得起回撤。
六、风险提示:
看到“人形+电网”就追:人形在电力里短期最贵、最慢、最难点验收;
忽略Q3/Q4订单节奏:发布会涨的是情绪,季报里“国网南网确认收入”才是真金;
把机器狗当玩具:30万一台的狗,省下的是50—80万/年人工,2—3年回本,电网算得比博主精。
具身智能里最稳的生意:
七、电力是具身智能的“iPhone时刻场景”
2007年iPhone不是屏幕最牛,是“应用商店+触控+移动网络”闭环。
2026年电力具身智能也不是某台机器人最牛,而是:
强付费甲方;
高频危险任务;
真实数据飞轮;
国标/行标共建;
从巡检到操作到带电作业的分层落地。
具身智能第一个百亿级垂直市场,不是汽车厂,不是家里,是电网。
未来成熟形态会是:大模型管决策,数字系统管协同,具身机器人管现场。
数字世界与物理电网由此闭环。当这一天到来,被改变的或许不是某一个运维岗位,而是整个电网的运行方式。
看懂电网与机器人的这场联姻,某种意义上,就是提前看懂具身智能商业化真正跑通的那条路。
电网运行组织方式会被改写——不是裁掉多少个运维工,而是“人+机器人+数字电网”重新分工。
南方电网与宇树科技的这次合作,或许只是这场产业大迁徙的序幕。
互动区
电力具身智能百亿订单里,你更信谁先出业绩?
A. 电网渠道集成商(咸亨/亿嘉和/申昊)
B. 本体龙头链(宇树/云深处/智元/优必选)
C. 核心零部件(关节/力控/3D视觉/编码器)
D. 电力大模型与工业软件(大瓦特/光明/中控/视源系)
评论区说留言。
本文仅作产业分析,不构成任何投资建议。市场有风险,决策需独立。