一句话本质:买这家公司本质上是在买「二线龙头在行业总量过剩背景下的份额提升 + 储能第二曲线的盈利弹性」。 动力电池已进入存量份额博弈阶段(全球 CR2(宁德+比亚迪) 达 54.3%,中创新航 5.1% 居第3-4);储能则是 2026–2030 年唯一能支撑双位数增长、且格局尚未固化的赛道。盈利弹性来自三处:① 2026 年储能电芯价格自底部回升 25%–35% 的量价共振;② 新增产能审批收紧后行业扩产受阻、份额向已批在建企业集中;③ 高毛利海外产能(葡萄牙基地 2027 年首批交付)与商用车、大电芯的结构性升级。当然,最大的风险就是内卷,如果宁德时代在去宁德化环境下降价,整个行业降陷入内卷。具体分析如下:
一、动力与储能供需分析
(一)需求端:2026–2030 年动力与储能需求测算
1.1 总量:增速换挡但不见顶,储能是增长主引擎
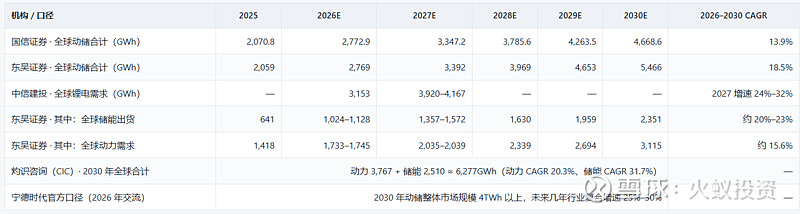
从行业研报、券商以及头部企业的预测看2026-2030年需求仍可保留20%左右的增速(储能贡献更多增量)
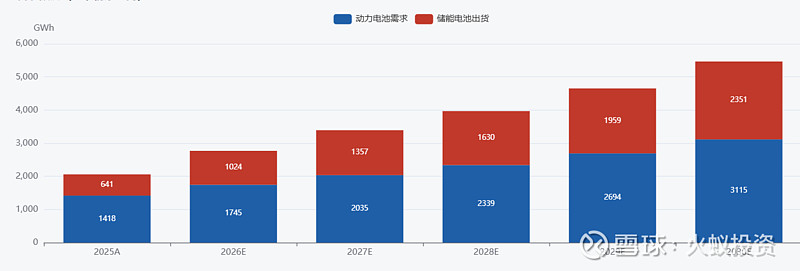
1.1.1储能(第一曲线,最确定):2026 年全球储能电芯出货 1,024–1,128GWh,同比 +60%–75%,增速约为动力电池的 3 倍;驱动力为国内容量电价机制落地(独立储能 IRR 提升至 8%–12%)、欧洲与新兴市场大储翻番、出口退税退坡前的海外抢购。
1.1.2AIDC 配储(第二曲线,弹性最大):2026 年初算力中心配套储能占新增装机比重突破 40%,成为第一大新增应用场景;行业白皮书预计全球 AIDC 储能 2026 年新增约 29GWh、2030 年累计约 522GWh(中国 2030 年累计约 252GWh)。"算电协同"首次写入 2026 年政府工作报告。
1.1.3商用车与海外新兴市场(第三曲线,被低估):2026 年 1–5 月国内电动重卡累计销量 10.4 万辆、同比 +69%,单月渗透率已达 45%;电动乘用车出口同比增速超 120%(中信建投口径 +124.3%)。这两块对"国内乘用车内销下滑"形成有效对冲——2026 年国内新能源乘用车内销预计同比 -6.5%,但电池端出货增速仍维持 30%+。
1.2 2026-2030年需求预测(基准情景区间)
二、供给端:现有产能 / 在建在产 / 规划产能全景
2.1 六家主要电池企业产能规划情况
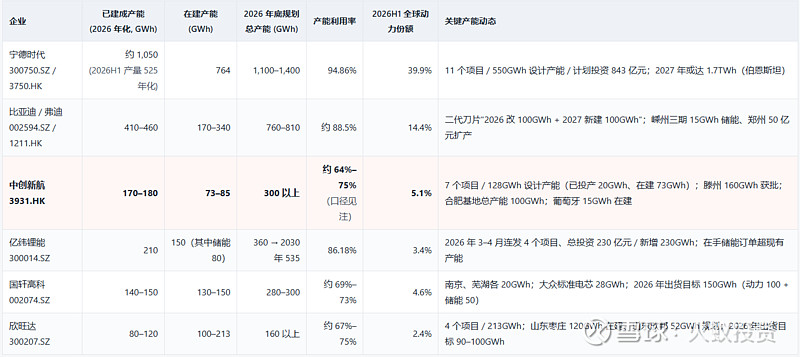
2.2 供给端:有效产能与规划产能的分层分析
第一层:已投产产能(约2,500—2,800 GWh) 。这部分产能2026年基本可被需求消化。2026年全球动储需求2,844 GWh,考虑到产能利用率通常在80%—90%之间,有效产出约2,000—2,500 GWh,供需处于紧平衡状态。头部企业产线几乎满负荷运转,订单已排产至2026年底甚至2027年Q2。
第二层:已备案并开工在建产能(约1,500—1,800 GWh) 。这部分产能将在2026—2028年间逐步释放。若全部按期投产,到2028年全国总产能将达4,000—4,600 GWh,对应全球需求4,400—4,800 GWh,供需基本匹配,但存在区域性、结构性错配。
第三层:规划未开工产能(约1,200—1,500 GWh) 。在审批收紧背景下,这部分产能大概率被暂缓或取消。这正是政策的核心意图:通过抑制这部分产能的释放,避免2028年后出现严重的全行业产能过剩。
2.3 统计口径二利用率阶梯——同一时点,分母不同可差 50pct
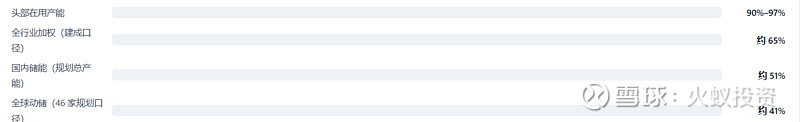
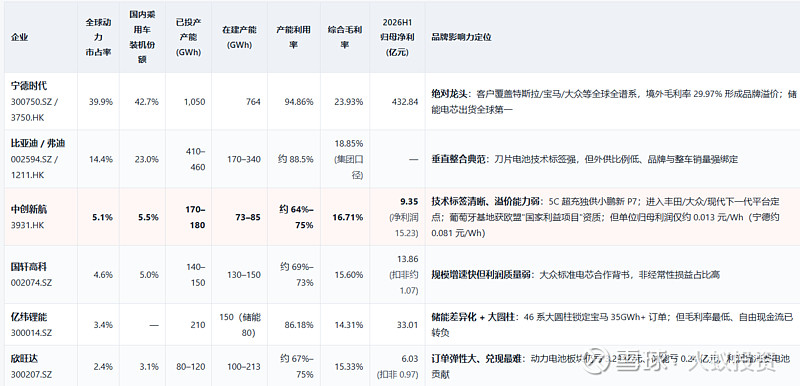
分档明细(结构性过剩):动力线头部 85%–97%;动力线二线 40%–65%;中小低端线不足 50%;三线/尾部常低于 30%。宁德时代 2026H1 产能利用率 94.86%、亿纬锂能 86.18% 引自各公司中报。
结论:如果考虑全行业产能,整理利用率是不足的,但存在明显的结构分化,行业库存是供给端最需要盯的隐忧。2026 年上半年新增库存已超 400GWh;2026 全年预计形成动力电池库存 640GWh、储能电池库存 270GWh,合计总库存超 910GWh,占电池总产量比重超 35%。
三、供需缺口:名义过剩与有效紧缺同时成立
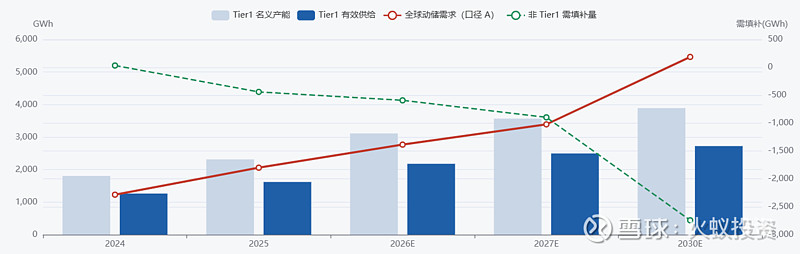
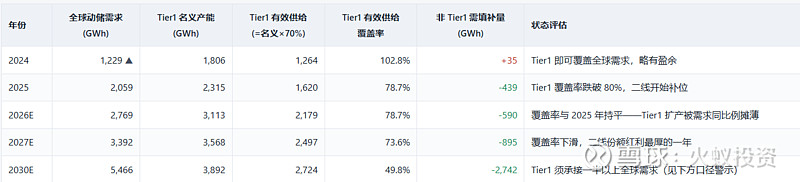
Tier 1 指宁德时代、LG 新能源、比亚迪、三星 SDI、SK On、松下。实际有效产出约为名义产能的 70%(受产能爬坡期与良率损耗制约,故有效/名义比率在各年恒为 70.0%,该比率是转化率假设、不是产能利用率)
"非 Tier1 需填补量" = 全球动储需求 − Tier1 有效供给,它不等于行业供给短缺。非 Tier1(含中创新航、亿纬锂能、国轩高科、欣旺达及其他二、三线)名义产能充裕(见 3.2 节口径一:全球 46 家规划产能 6,730GWh),但受产能备案审批收紧、客户认证周期 1–2 年、低端产线闲置(利用率不足 50%)三重制约,其"有效"填补能力远低于名义值。
缺口在哪里:1.500Ah+ / 600Ah+ 大容量储能电芯:2026 年新建产能中 500Ah+ 产品超 400GWh、占比 85%;314Ah、587Ah、790Ah 仍"一芯难求"。2.高镍三元、硅基负极、固态电解质:高端材料产能不足,低端磷酸铁锂通用电芯过剩。3.长寿命(15,000 次循环)储能电芯:直接对应"十五五"规划门槛与容量电价项目 15–20 年运营周期。4.海外本地化产能:欧盟碳足迹与本土制造要求、美国 ITC 非中国材料成本比例 2026 年要求达 55%,构成实质准入壁垒。
结构紧缺可从头部订单排期可验证:头部企业普遍已排产至 2026 年底至 2027 年 Q2 末,交付周期拉长至 4–6 周。
四、竞争格局:中创新航 vs 主要竞争对手
4.1 六强多维对比表(统一 2026H1 口径)
4.2 与亿纬锂能、国轩高科对比情况(2025年报口径)
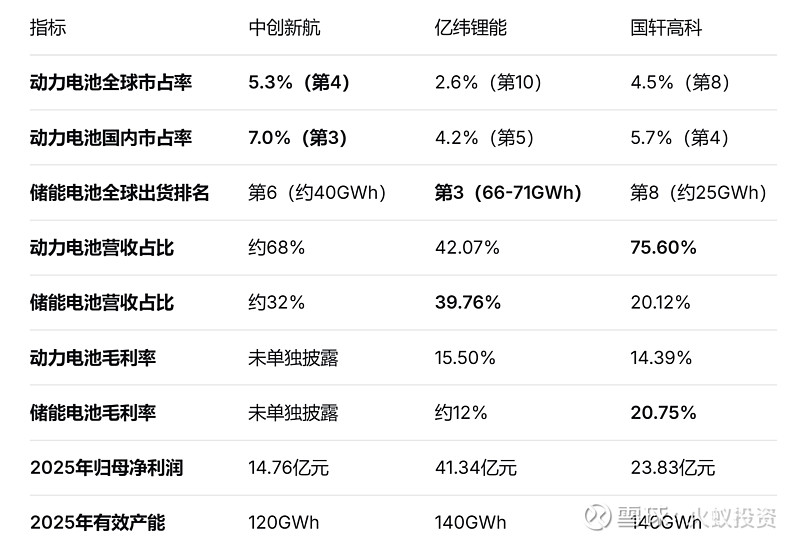
中创新航:超充技术领跑,客户广度第一;核心优势:超充技术已形成明确的用户心智,客户覆盖广度在第二梯队中最为突出,动力电池全球市占率(5.3%)显著领先于亿纬锂能(2.6%)和国轩高科(4.5%)。主要短板:储能业务规模相对有限,且上市公司股东实际可分享的利润份额受少数股东损益稀释(约占净利润的38.6%)。
4.3产能占比结构(已投产 + 在建 + 规划)
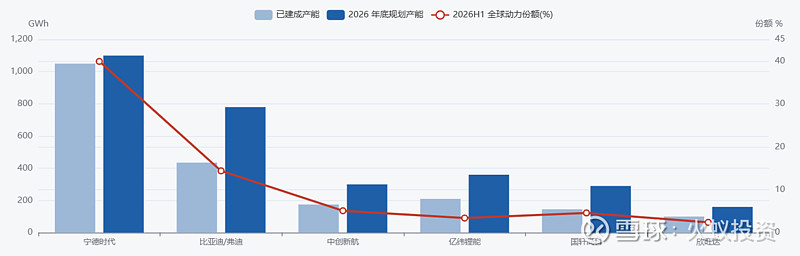
4.4中创新航相对强弱与预期差
相对优势:市占率提升速度:在 TOP10 中位列增速第一梯队(仅次于亿纬 +53.1%、国轩 +44.2%),且高于行业 20.0% 的增速近 14–20pct。储能第二曲线的绝对体量:2026H1 储能及其他收入 105.79 亿元,同比 +83.8%,占比升至 39.06%;储能电芯出货全球第四,且已进入华为、阳光电源、中车株洲所等头部集成商供应链。毛利率在二线中最高:16.71% 高于国轩(15.60%)、欣旺达(15.33%)、亿纬(14.31%);且 2022–2025 年毛利率从 10.32% 逐级提升至 16.69%。
相对短板:产能利用率:约 64%–75%(中性口径),显著低于宁德 94.86%、比亚迪约 88.5%、亿纬 86.18%,说明"产能规模领先于订单规模"。品牌溢价:与宁德时代的毛利率差距约 7.2pct,且境外收入占比仅 4.4%(2026H1),高毛利海外市场尚未形成对冲。利润成色:少数股东损益占净利润 38.6%,2026H1 归母/净利润仅 61.4%,而 2025 年全年该比值为 70.4%。技术路线卡位:以方形三元/铁锂叠片为主,在固态电池(宁德 2027 小批量、国轩"金石"400Wh/kg 已发布)与钠电(宁德已签 3 年 60GWh 钠电储能订单)两条新路线上缺少里程碑式卡位。
4.5中创新航客户情况
4.5.1动力电池客户
未大规模使用中创新航电池的头部车企包括:比亚迪、特斯拉、长城汽车、宝马与奔驰、蔚来(主品牌);
已建立合作的头部新势力车企客户包括:
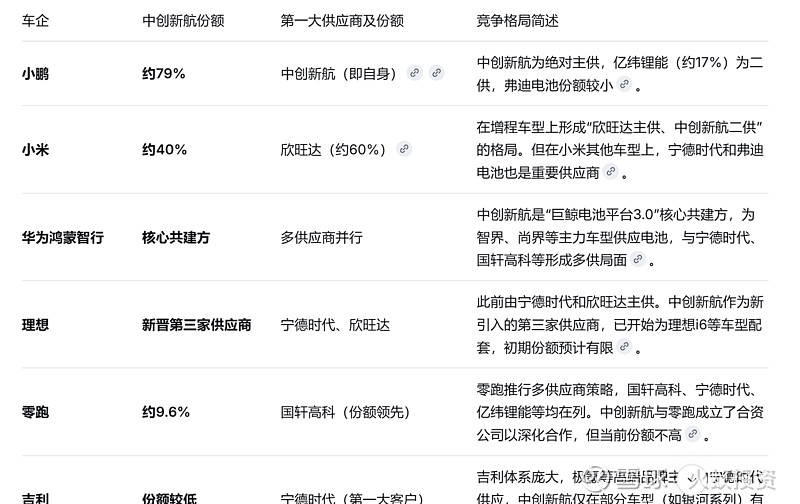
以及传统车企客户包括:广汽集团(广汽埃安系列约70% 的电池由中创新航供应,双方合作历史深厚;吉利汽车(为其银河系列等多款车型配套电池,包括大圆柱插混电池和三元锂电池);长安汽车;上汽集团;奇瑞汽车
国际客户:丰田/大众/现代,已成功进入这三家国际车企的供应链,并获得下一代平台项目定点。
中创新航凭借其技术实力和成本优势,已成功切入绝大多数主流车企的供应链,尤其在“去宁德化”的行业趋势下,成为了小鹏、广汽、零跑、小米、华为鸿蒙智行等品牌的核心或战略供应商。目前尚未大规模使用的,主要是拥有自研电池体系(如比亚迪、长城) 或供应关系高度集中(如特斯拉、宝马、奔驰) 的车企。
4.5.2储能电池客户
中创新航与阳光电源、华为等全球储能系统龙头深度合作。
阳光电源的合作尤为深入。中创新航荣获阳光电源2024年度最高奖“全球战略伙伴奖”,其首发量产的314Ah储能电芯配套阳光电源新一代储能系统PowerTitan 2.0。据传从2024年开始,阳光电源包下了中创新航的电芯专用产线,以满足自身电芯需求,反映出双方绑定的深度。中创新航武汉基地前三期项目已建成投产,主要配套小鹏、东风等车企以及阳光电源等头部储能企业。
华为方面,中创新航成都工厂承担阳光电源、华为储能的战略配套,其314Ah二代储能电芯已成为华为等头部企业的核心供应商。
中创新航已形成覆盖电力集团的储能客户矩阵,国内市场方面持续深化与以下企业的合作:国家电投;中核汇能;三峡新能源;国家能源集团;华润集团;中国能建;中车;中能建等。
海外市场已成功进入南非、拉美、美国、以色列等区域头部储能开发商及独立发电商的供应商白名单,与10多个国家和地区的客户建立合作关系。
作为电池行业的国家队代表(国企),中创新航在获取国央企订单方面有一定的优势。
五、中创新航2022–2025 年业务发展复盘与财务指标
5.1 收入结构:从"动力独大"到"动储双轮"
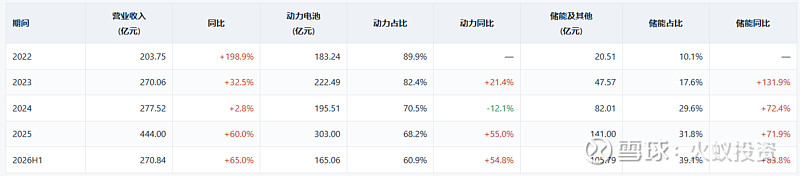
5.2 盈利能力:三年毛利率提升 6.4pct,但绝对水平仍落后龙头
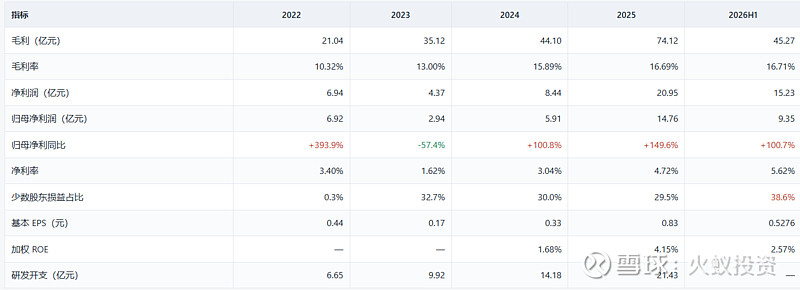
亮点:2024年、2025年、2026年H1净利润均保持100%+的增速。高于收入增速(量、毛利率齐升)
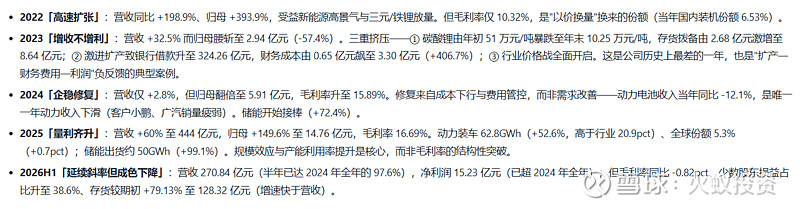
5.3 四个阶段的定性复盘
5.4中创新航的投产产能及在建产能情况
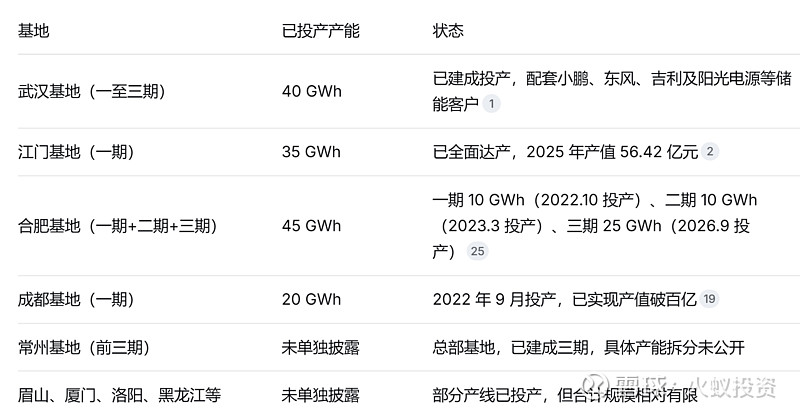
5.4.1已投产产能:约 130 GWh(截至 2025 年底)
5.4.2已备案并开工在建产能:约 350–400 GWh,以下项目均已取得环评或备案手续,且已进入实质性建设阶段,属于审批收紧政策下不受影响的范畴(滕州100GW中二期、三期属于审批变量)
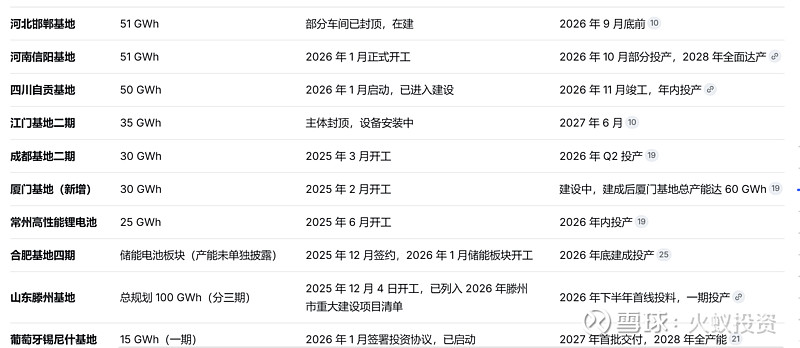
在审批收紧的背景下,中创新航的产能结构实际上处于相对有利的位置:已备案并开工的在建项目规模远大于尚未开工的规划产能,这意味着即使新增备案暂停,公司 2026–2027 年的产能释放节奏也不会受到实质性冲击。
5.5股东持股情况
5.5.1. 创始股东及国资股东(成本极低)
江苏金坛投资控股有限公司(实控人为常州市金坛区政府)是最大股东,持有约3.25亿股内资股(占总股本18.36%)及1.36亿股H股(占H股17.83%)。
厦门金圆投资集团有限公司持有约1.76亿股内资股(9.92%)及6657万股H股(8.74%)。作为早期战略投资者,其入股成本估计在每股3-5元人民币。
四川成飞集成科技股份有限公司持有约1.06亿股内资股(5.97%)及4534万股H股(5.95%)
5.5.2. 基石投资者及二级市场买入机构(成本约34-38港元/股)
2022年IPO时,包括天齐锂业在内的15名基石投资者合计认购约7.36亿美元股份。其中天齐锂业投资约1亿美元,认购20,217,200股,占发行后股本约1.12%
如广东广祺瑞电股权投资合伙企业在2025年9月以约34.61港元均价增持5048.5万股。这类持仓成本接近当时的市价。
5.6 中创新航核心子公司情况(少数股东权益较大)
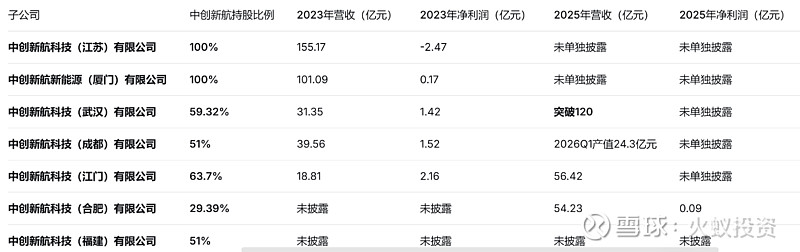
2025年12月,中创新航以6.6亿元收购武汉经开投资持有的8.3155%股权,持股比例提升至59.3155%,武汉经开投资持股降至40.6845%。武汉经开投资为武汉经济技术开发区国资平台。2026年9月,武汉经开投资再次挂牌转让其持有的武汉公司8.4958%股权,挂牌价格6.92亿元,意味着其持股比例可能进一步下降。大概率还是中创新航摘牌。
中创新航核心子公司的小股东结构呈现出清晰的“地方国资绑定”模式,地方国资深度参与,既提供了土地、政策和资金支持,也形成了利益绑定。成都公司的“七年回购权”等安排表明,部分地方国资的参股具有阶段性特征,未来可能通过回购实现退出(比如武汉子公司)。
当然,回购是双刃剑,如果经营效益较好,回购可增加每股收益和股东权益,如果效益不好,回购会增加公司资金负担的同时会拖累经营业绩。
5.7 股权激励情况
考核以2023年为基期,2024—2026年各年度需满足以下两个条件中的至少一个:
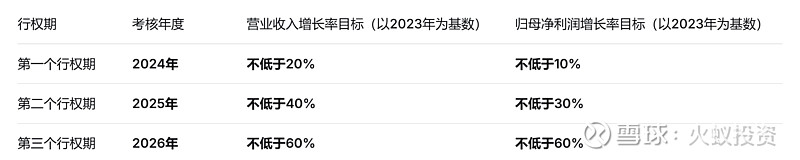
目前看,上述股权激励目标定的较低,完成基本没难度,该计划首次授予日为2024年9月18日,首次授予对象1,412人,授予份额18,865万份,行权价格经调整后为11.95元/股。
六、政策变量:从"规模扩张"到"分级治理"
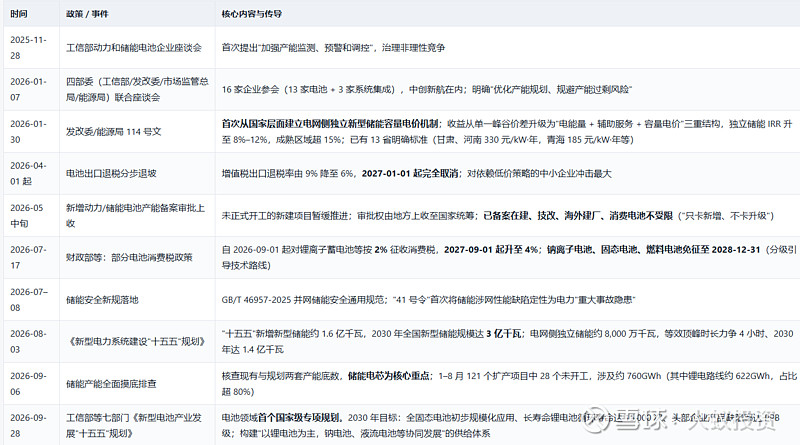
目前市场普遍预期汽车链、储能、电池行业等光伏化趋势,也是按光伏化给予估值,政策层面2025年开始关注,2026年5月未正式开工的新建项目暂缓推进的政策是反内卷核心措施,避免长期光伏化趋势。
6.1政策对需求的净影响
正向为主。容量电价机制把储能从"强制配储的成本包袱"转为"有稳定底薪的收益资产";"十五五"3 亿千瓦目标(较 2025 年底约 1.45 亿千瓦翻倍)锁定长期空间。24 个省(区、市)已在"十五五"规划中提出新型储能目标,合计达 280GW。
6.2政策对供给的净影响
显著收紧。760GWh 未开工产能被暂缓,意味着 2027 年之后有效供给增量低于此前市场预期;消费税 2%→4% 抬升储能系统总成本约 0.8%–1.2%;出口退税取消加速低端产能出清。结论:收紧的是盲目扩产,不是头部扩产。
6.3对中创新航的定向影响
偏正面;在建 73GWh 与已备案项目合规推进;动力/储能柔性产线可对冲单一需求波动;产能落地速度较快(7 个项目已投产 20GWh)。中性偏负:储能电芯消费税直接压缩储能板块单位盈利;若 2027 年进一步扩产受阻,2030 年 400GWh 出货目标需依赖海外产能与技改挖潜。
七、车企「去宁德化」与自研电池:对中创新航的增量测算与代价
7.1 事件脉络:2026 年 9 月的三件事
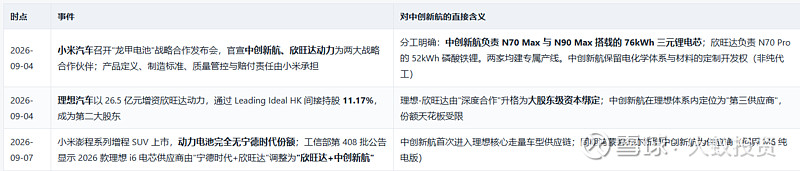
为什么是现在?三个财务动机。 ① 利润分配失衡——2026H1 宁德时代综合毛利率 23.93%、单 Wh 净利约 0.08–0.10 元,而整车行业利润率不足 4%,理想 2026H1 整体毛利率仅 9.5%(同比 -10.8pct)、Q1 车辆毛利率低至 6.1%;
② 消费税口径差——2026-09-01 起动力电池开征 2% 出厂消费税、2027-09-01 起升至 4%。外购电芯的税负含在出厂价内由车企承担;而车企自研的电芯用于本企业连续生产整车属免税范畴,按 60 度电车型测算可省 400–800 元/车;
③ 穿透锁价——车企可直接穿透至锂盐、正负极环节集中锁价采购,绕过中间加价。
但这是一道有门槛的算术题:麦肯锡测算,年销量不低于 50 万辆或配套电池规模不小于 15GWh,该模式才可能跑通成本优势。小米(2026 年目标 55 万辆)、理想(目标约 48.8 万辆)。
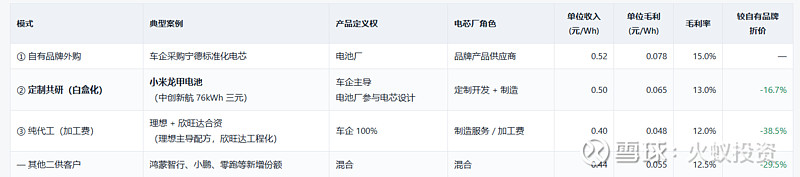
7.2 三种合作模式的单位经济性差异
车企"夺回定义权"后,电芯厂的角色光谱被拉开:从"卖自有品牌标准品",退到"按车企图纸定制开发",再退到"只提供产能与制造服务"。虽共研毛利率低于品牌销售,但同时提升电池企业整体产能利用率,综合毛利率不一定会下降(比如欣旺达)
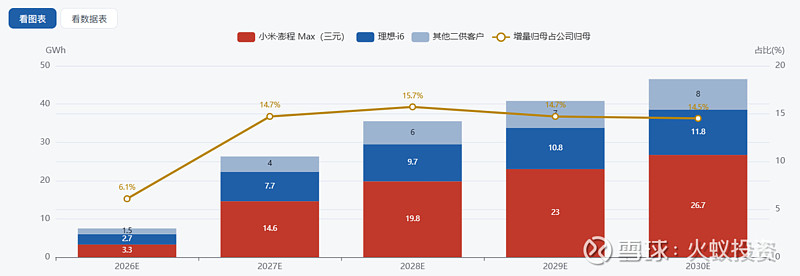
7.3 需求测算:中创新航可获得的增量订单
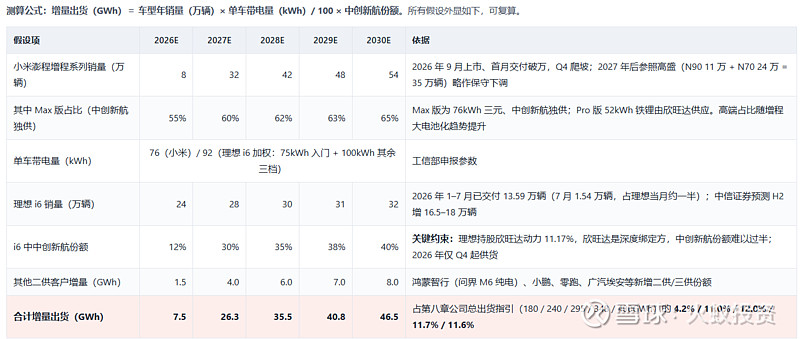
本报告测算。销量假设来源:小米 2026 年内部目标 55 万辆、高盛预测 50 万辆、1–9 月累计 28.65 万辆(完成率约 52%);理想 2025 年实际交付 406,343 辆(同比 -18.8%)、2026 年目标同比增长 20% 以上(对应约 48.8 万辆)、H1 累计约 19.35 万辆。
7.4对中创新航的三维影响:销量、毛利、利润
八、2026–2030 年盈利预测
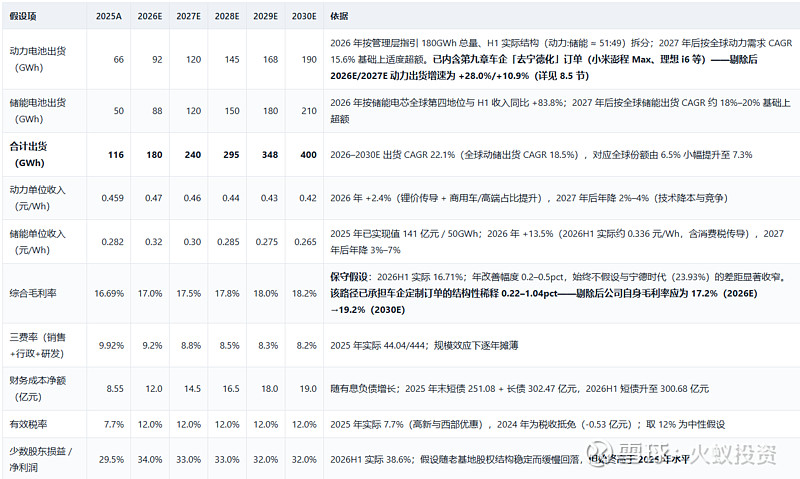
8.1建模方法与关键假设
8.2 收入与利润预测明细
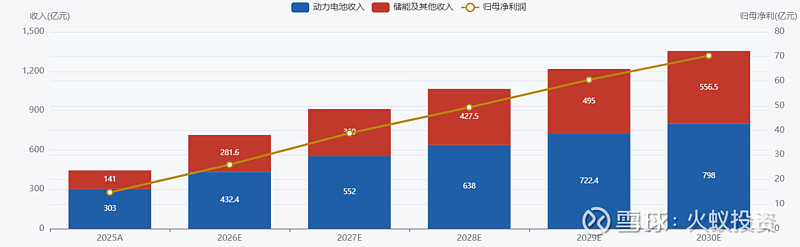
上述预测是基于行业增速以及市占率、毛利率等线性外推,不代表实际能达到,需要持续跟踪行业趋势以及中创经营情况。
九、可能的预期差或者风险
可能的预期差:1.去宁德化对二线龙头的利好(实际的份额提升带动产能利用率提高进而提高毛利率),欣旺达、国轩高科已经抢跑; 2.持续回收少数股东股份带来的每股收益增厚;3.反内卷政策收紧带来的竞争格局优化。4.较低的市盈率与持续高增的营收和净利润背离。
主要风险:1.去宁德化下宁德降价参与内卷;2.产能收紧政策松动;3.177电芯赔付超预期以及对品牌力的影响;4.储能及动力电池增速不及预期;5.竞争加剧,影响市占率以及毛利率等。6.港股流动性不足风险。
十、核心关注指标:
需要持续关注的核心指标包括:① 少数股东损益 / 净利润② 单季出货量与产能利用率③ 碳酸锂价格及储能电芯价格④ 去宁德化下宁德是否降价参与内卷⑤ 全国产能审批政策变化⑥ 存货与应收增速 vs 营收增速⑦ 海外收入占比与葡萄牙基地进度⑧ 新增产能审批进展⑨ 大客户结构与集中度⑩ 储能电芯消费税落地影响⑪ 车企自研/定制订单的份额与单位毛利