过去两年,我们习惯了大模型的"炫技":写诗、作画、解数学题、通过资格考试。但到了2026年,行业的注意力已经悄悄换了赛道——没有人再关心你的模型跑分多少,大家只关心一件事:它能不能替我把活干了。
这个转变的标志性事件,是"智能体"(AI Agent)从概念演示走向规模落地。
要理解智能体到底新在哪,先要理解它跟聊天机器人的本质区别。一个聊天机器人,是"你问一句,它答一句",任务边界由用户每一次的输入划定;而一个智能体,是你交付一个目标,它自己去拆解步骤、调用工具、检查结果、修正错误,最后把成果交回来。前者是"工具",后者更像"同事"。
这种变化带来三个层面的连锁反应:
第一,计费方式变了。 过去卖软件卖的是License(授权),一次买断;现在卖智能体,卖的是"完成的任务量"和背后消耗的Token。词元(Token)正在成为智能时代可计量、可定价、可交易的最小信息单元,它既是成本,也是收入,还是衡量一家AI公司真实业务量的体温计。
第二,算力结构变了。 聊天机器人的算力消耗是"脉冲式"的,用户问一句消耗一点;而智能体是"7×24小时"持续工作,一个复杂的深度研究任务可能一口气消耗几十万甚至上百万Token。这意味着推理算力的需求曲线被彻底改写——这解释了为什么2026年海光信息这类算力厂商,增长快得有点不讲道理。
第三,价值锚点变了。 过去评价AI公司看DAU、看月活;现在看的是ARR(年度经常性收入)、看的是Token日均调用量、看的是智能体在真实岗位上替代了多久的人工。
基于这三个变化,我挑了10家公司。它们不一定是市值最大的,也不一定是声量最高的,但在"AI智能体"这条赛道上,它们各自握着一张别人不容易复制的牌。
需要提前说明的是,本文所涉财务数据均来自各公司公开披露的2025年年报或2026年半年报,业务进展来自公开报道与官方发布。文章不构成任何投资建议,只做产业观察。
下面,我们一家一家看。
一、昆仑万维:把"深度研究"做成了现金牛
如果要选一家2026年AI业务"赚钱感"最强的公司,昆仑万维大概是绕不开的。
先看一组数字:2026年上半年,公司实现营收53.59亿元,同比增长43.55%;其中海外收入52.03亿元,同比增长51.21%——海外收入占比高达97%,这是一家实质上以海外市场为主战场的中国AI公司。更惊人的是利润端:归母净利润10.88亿元,同比暴增227.17%。
利润暴增的引擎,是天工AI。截至2026年7月底,天工AI业务ARR突破8亿美元,其AI短剧平台业务ARR超过7亿美元。这两个数字意味着,昆仑万维的AI业务已经不是"投入期"了,而是实实在在的"收获期"。
那么它靠什么赚钱?
核心产品是天工超级智能体(Skywork Super Agents),2025年5月上线,采用"5个专家级Agent + 1个通用Agent"的架构。所谓专家级Agent,是分别针对文档、表格、幻灯片、网页、播客等不同任务形态专门训练的智能体;通用Agent则负责调度和串联。这个设计的精妙之处在于:它不是让一个全能Agent硬扛所有任务,而是让专业的人干专业的事,再由通用Agent做项目经理。
技术上真正的看家本领,是2025年8月发布的Skywork DeepResearch Agent V2。这个"深度研究"能力在OpenAI的BrowseComp榜单上刷新了SOTA(当时最优结果)。深度研究之所以难,是因为它要求智能体能够自主规划检索路径、交叉验证信源、处理相互矛盾的信息,最终产出一份有引用、有逻辑的长报告——这恰恰是"研究岗位"日常在做的事,也是智能体最能体现价值的地方。
此外,公司还有AI Developer(Vibe Coding Agent,用自然语言直接生成代码)和多模态浏览器智能体等产品线。
战略层面,昆仑万维2026年3月发布了"4+3"AGI战略:4个模型方向(视频模型、音乐音频模型、游戏世界模型、基座文本与多模态模型)+ 3个落地场景。同时,公司还孵化了黎曼动力(切入机器人/具身智能)和艾捷科芯(自研GPU芯片)。
新看点提炼: 昆仑万维的最大看点,是用"深度研究智能体"这个高价值场景,跑通了海外订阅制付费模型,并把ARR做到了8亿美元量级。它证明了一件事——智能体如果切在"高价值知识工作"上,用户是愿意持续付费的。
二、中科创达:不做应用,做智能体的"操作系统"
如果说大部分公司是在做智能体应用,那中科创达选了一个更底层、也更冒险的位置:做智能体的操作系统。
它管这套东西叫滴水AIOS(AI原生操作系统)。
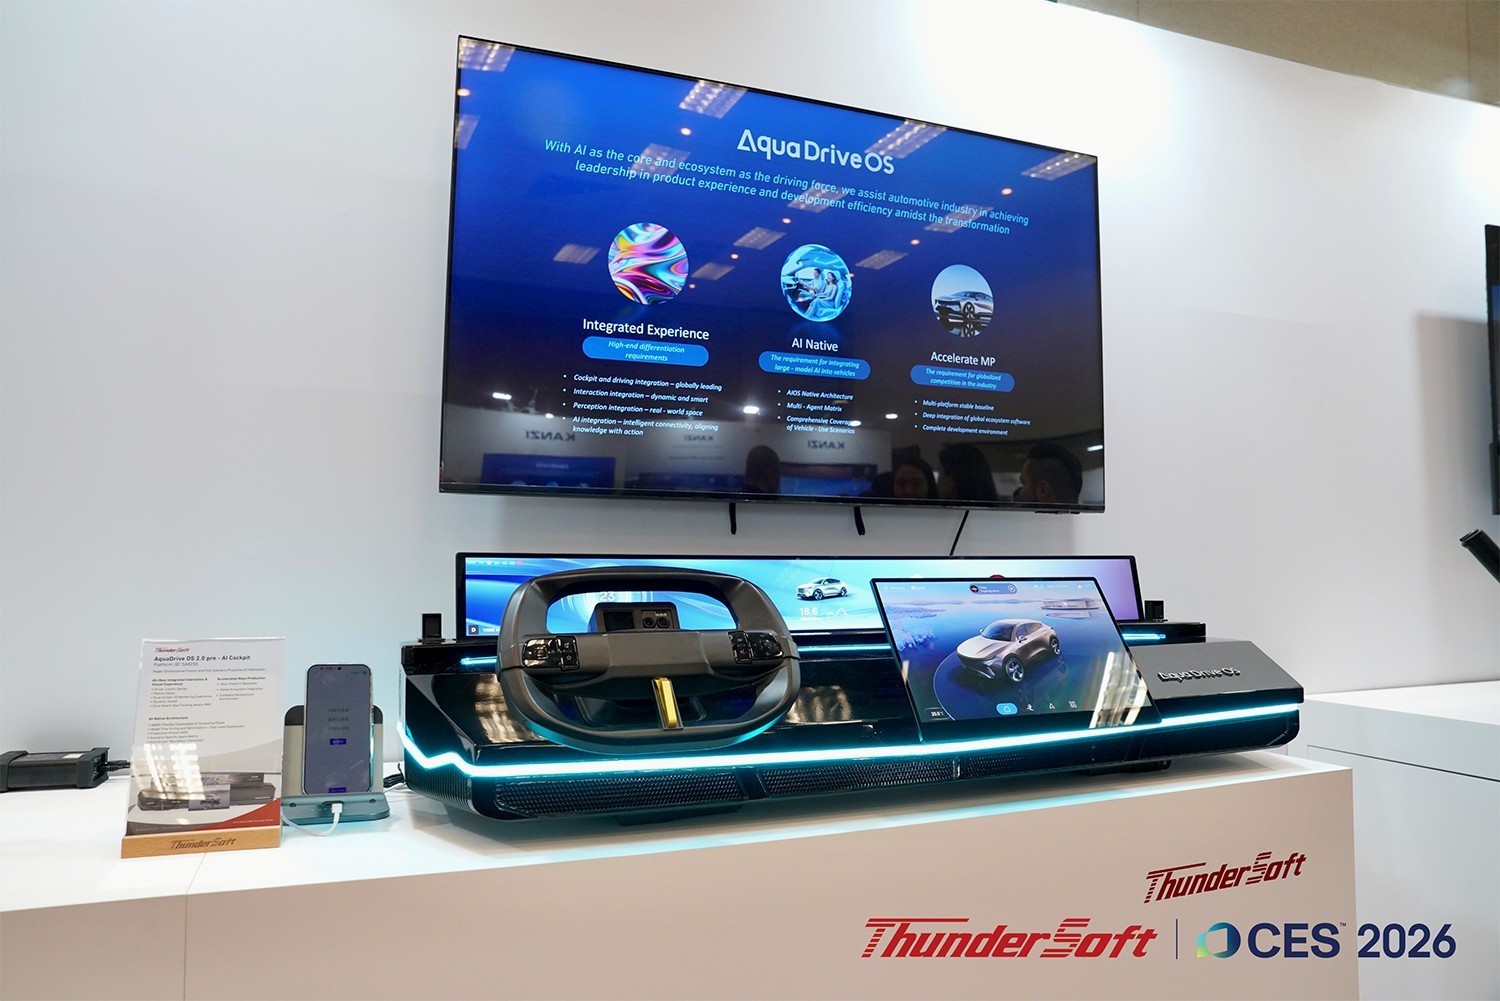
这个战略有个清晰的演进路径。2025年4月,公司发布滴水OS 1.0 Evo,当时的定位是"AI on OS"——把AI能力嵌进操作系统;到了2026年4月发布滴水AIOS 2.1,定位已经变成了"AI as OS"——操作系统本身就是AI。
一词之差,是架构哲学的根本转变。在"AI on OS"的时代,操作系统是主角,AI是个插件;在"AI as OS"的时代,智能体成了系统的调度核心,所有的硬件资源、应用能力、数据资产,都成为智能体可以调用的"工具"。
支撑这套理念的技术底座叫AquaClaw,它的核心作用是融合各类AI智能体,让端侧的算力、模型、传感器能够被统一编排。
中科创达的战略概括为"AIOS + AI智能体 + 场景落地"三位一体。这个三角里,AIOS是地基,智能体是承重墙,场景落地是房子。
而在场景落地这块,公司最扎实的阵地是汽车。它和吉利汽车、NVIDIA合作发布了AIBOX方案,实现了7B参数大模型在车端的实时运行。这是一个很有含金量的指标——车端算力有限、功耗受限、对延迟极度敏感,能把7B模型真正跑起来而不是跑个Demo,需要极强的软硬协同优化能力。
在更前沿的方向上,中科创达在高通峰会上展示了"AIOS + 端侧AI + 高通平台"的具身智能量产方案。这意味着它不只想做车里的大脑,还想做机器人身体里的大脑。
新看点提炼: 中科创达的看点在于它的"位置感"。当所有人都在抢应用层的时候,它退回到操作系统层,做智能体与硬件之间的适配层。这个位置一旦站住,就是所有端侧智能体绕不开的收费站。 风险也在这里——这个位置需要长期投入,且依赖与芯片厂商的深度绑定。
三、彩讯股份:用"前沿部署工程师"打企业级硬仗
彩讯股份是一家容易被低估的公司,因为它的财报"不好看"。
2026年上半年,公司营收6.96亿元,同比下滑24.33%——单看这行数字,像是遇到了麻烦。但把结构拆开就完全不一样了:AI及算力相关收入2.42亿元,同比增长36.86%,占总营收的34.76%。
也就是说,传统业务在收缩,AI业务在高速增长,整体处在剧烈的业务置换期。这种"营收下降、结构升级"的状态,在转型期的公司里其实很常见,关键看新业务的增速和占比——34.76%的占比,说明转型已经过半。
业务执行层面,公司上半年推进AI项目117个,新签34个,项目并行交付峰值达到430个。这个数字背后是一套很有特色的交付模式:FDE(前沿部署工程师)模式。
FDE这个概念借鉴自Palantir——工程师不是坐在办公室写代码然后交付给客户,而是直接进驻客户业务现场,理解真实流程,现场构建智能体并快速迭代。企业级AI的难点从来不是模型能力,而是"业务know-how怎么翻译成Agent能理解的指令"。FDE模式就是把翻译工作前置到现场。
产品层面,核心平台是Rich AIBox,最新迭代到了Nexus版本,底层基于Harness运行框架。所谓Harness(挽具),是把大模型"套"进具体业务流程的那层工程结构,负责上下文管理、工具调用、状态持久化和错误恢复。这是企业级智能体最容易被忽视、却又最不能出错的部分。
能力补强方面,公司收购了基智智能,补齐语音智能体能力。其Voice Agent产品端到端延迟控制在200毫秒以内,识别准确率超过98%——200毫秒是语音交互的"自然对话阈值",超过这个数字,用户就会感觉到明显的卡顿和等待。
落地案例上,金融AI审核智能体入选了WAIC 2026"数据要素赋能智能体"典型实践项目。同时,公司还把Nexus平台和AgenticX框架做了开源。
新看点提炼: 彩讯股份代表了一种"务实的智能体路线"——不谈AGI,不谈通用能力,就扎进具体行业的具体流程里,用FDE模式一单一单地啃。这种模式前期慢、毛利低、依赖人力,但客户粘性极强,一旦沉淀下来就是护城河。
四、神州数码:把82亿的AI收入,藏在了869亿的营收里
神州数码是这份名单里体量最大的公司之一,也是AI业务绝对金额最高的公司之一。
2026年上半年,公司营收869.2亿元,同比增长21.4%;归母净利润5亿元,同比增长16.3%。在近900亿的营收盘子里,AI业务的表现是这样的:
AI生态业务半年增长134.9%,自有品牌算力基础设施增长111.7%——这两条曲线说明,神州数码已经不只是那个"卖服务器、卖分销"的传统IT服务商了。
产品层面,最值得关注的是神州问学2.0,2026年6月9日发布。它的定位很有意思:企业级Agent Workspace(智能体工作空间),被描述为"人与Agent的共享执行层"。
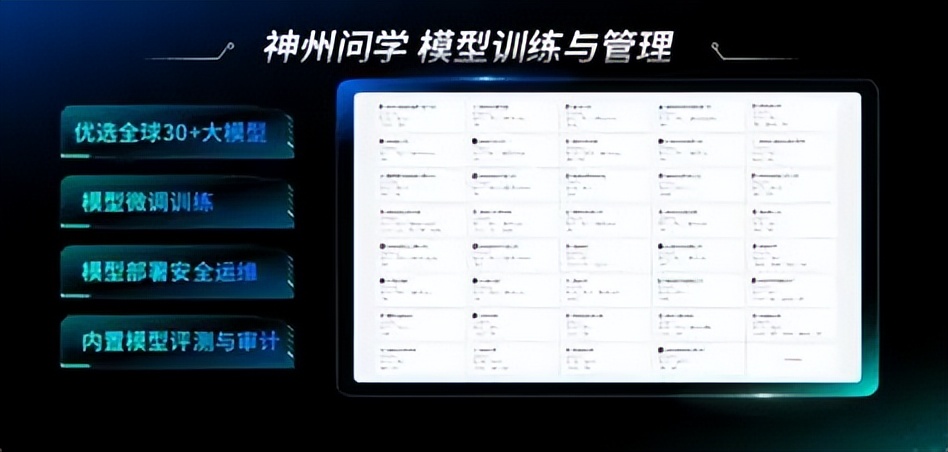
这个定位切中了一个真实痛点。当前企业用智能体的典型困境是:Agent干活的过程是个黑箱。 它调用了什么数据、做了什么判断、哪一步出错了,人完全看不见,所以不敢把重要任务交给它。Agent Workspace的价值就在于把这个黑箱变成透明玻璃房——人可以看到Agent的执行轨迹,可以在任一环节介入、修改、接管。这才是企业敢用智能体的前提。
公司把核心理念概括为"AI for Process":不是用AI做一个新工具,而是用AI重新编排企业的数据资产、重构企业的业务流程。这个提法比"AI赋能"更具体,也更难做到。
新看点提炼: 神州数码的看点是"渠道+算力+平台"的三层结构。它既有卖硬件的能力,又有交付企业级软件的经验,还有覆盖全国的客户触点——这个组合在国内并不多见,是它能快速把AI业务做到83亿的原因。
五、三六零:10万个智能体,烧了350万亿Token
三六零的2026年半年报,最大的亮点是扭亏为盈。
公司上半年营收41.72亿元,同比增长9.01%;归母净利润2.16亿元。在营收只增长9%的情况下实现扭亏,说明成本结构发生了实质性改善。而改善的来源很明确:互联网增值服务收入12.26亿元,同比增长35.38%,主要来自纳米AI和纳米Work。
先说纳米AI智能体平台,定位是"搜学写创一体"——搜索、学习、写作、创作四个环节打通。这个定位直接顶在了搜索引擎的正面战场上。当用户习惯从"搜索十条链接"变成"直接要一个答案",搜索的商业逻辑就被重构了,而三六零选择自己革自己的命。
真正的重头戏是纳米Work多智能体平台,2026年7月28日发布。它的核心架构是多智能体蜂群——不是单个Agent在工作,而是一群Agent分工协作、互相校验。
配套的还有两个安全方向的智能体:图龙锋(漏洞挖掘智能体)和倚天阵(自动防御智能体)。这两个产品把三六零积淀二十年的安全能力,用智能体的形态重新交付了一遍。
最能说明问题的是这组运营数据:10万+智能体投入真实业务,150天覆盖630个岗位,累计消耗350万亿Token。
350万亿Token是什么概念?这是一个足以让任何算力厂商垂涎的数字。它说明三六零的智能体已经不是在实验室里跑分,而是规模化地在真实工作岗位上持续运转。
在AI营销这个新赛道上,公司推出了360智见GEO服务,合作服务商已超过300家。GEO(生成式引擎优化)是SEO在AI时代的对应物——过去你优化的是"如何被搜索引擎排在前面",现在你优化的是"如何被AI在回答里引用"。这个赛道刚刚起步,但想象空间很大。
行业认可方面,三六零入选了IDC中国AI 50强。研发投入上,公司上半年研发费用15.78亿元,占营收比例高达37.81%——这个比例在所有AI公司里都属于第一梯队,说明它还在重注投入。
新看点提炼: 三六零的看点是"从C端流量到B端生产力"的转身。它手里握着最大的安全数据资产和最强的品牌认知,用纳米系列产品把这两样东西变现,350万亿Token的调用量是最硬的证据。
六、金山办公:6.76亿月活,是AI最好的落地场
金山办公的故事,是一个"存量用户变现"的教科书案例。
2026年上半年,公司营收33.13亿元,同比增长24.69%;经调整净利润10.87亿元,同比增长28.29%。利润增速超过营收增速,说明AI带来了实际的定价能力。
按业务拆开看:
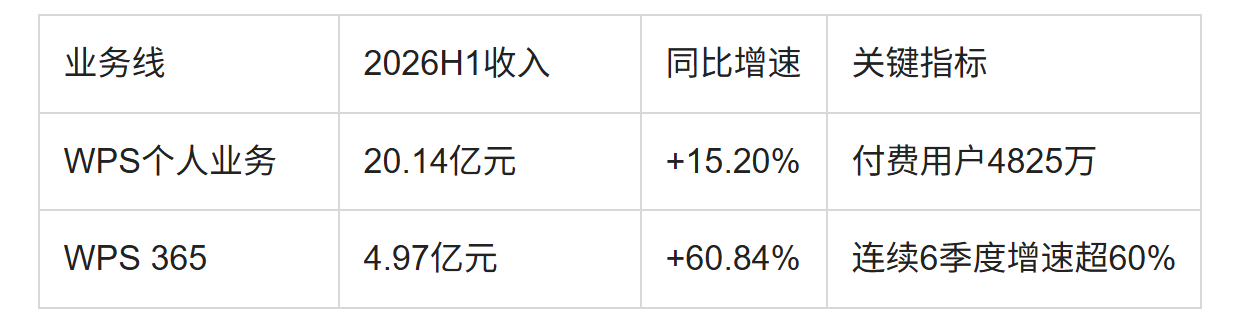
WPS 365连续6个季度增速超过60%,这个持续性很关键。单一季度的爆发可能来自低基数,连续6季度的稳定高增长,说明产品真的找到了PMF(产品市场契合点)。
金山办公的AI产品分两条线,定位非常清晰:
一条面向个人:灵犀专业版,定位"个人AI办公助理"。 一条面向组织:WPS Comate,定位"组织级AI办公入口"。
这个"个人 vs 组织"的切分很聪明。个人的需求是"帮我写得快一点、好一点";组织的需求要复杂得多——需要权限管理、需要知识库隔离、需要审计留痕、需要与现有OA/ERP打通。两者是截然不同的产品逻辑,混在一起做必然两头不讨好。
WPS Comate目前已经落地11大领域、26个典型专家场景。所谓"专家场景",是指针对法务、财务、HR、销售等具体职能专门调优的智能体,而不是一个通用的写作助手。
最核心的资产,是全球月活设备数6.76亿。
这个数字的价值在于:AI办公的竞争,最终不是模型之争,而是分发之争。 你有6.76亿个设备入口,意味着任何新功能都可以零成本触达海量用户;你的用户每天都在你的产品里写文档、做表格、开会议,意味着你天然拥有最真实的工作场景数据。
新看点提炼: 金山办公的看点是"场景即壁垒"。文档、表格、演示是知识工作者的核心生产工具,智能体嵌进这些场景,不需要改变用户习惯就能创造价值。6.76亿设备 + 4825万付费用户 + 持续60%+增速的B端业务,构成了一个相当稳固的增长飞轮。
七、海光信息:智能体时代最"闷声发大财"的卖铲人
在所有AI应用公司之上,有一层所有玩家都绕不开的角色:算力供应商。而在国产算力里,海光信息是2026年增长最猛的一家。
2026年上半年,公司营收90.99亿元,同比增长66.52%;归母净利润17.98亿元,同比增长49.69%。近91亿的半年营收,放在全球半导体行业里也是一个相当可观的规模。
但海光真正值得讲的,不是财报,而是它提出的一个架构概念。
2026年8月27日,在数博会上,海光发布了"Agent to Token开放计算架构"。
这个名字本身就是一次行业洞察的表达。它描述的是这样一个闭环:业务需求 → 智能体调度 → 词元生产 → 结果交付。
分解来看:用户提出一个业务需求;智能体把它拆解成任务;每个任务需要消耗Token,也就是需要模型推理;推理需要算力,算力由芯片提供;最终结果交付回用户。在这条链路上,芯片处在最上游——它生产的不是算力,而是"词元"。
这个视角的转换很有价值。过去芯片厂商卖的是"算力"(TFLOPS、TOPS),客户很难量化这个算力到底值多少钱;现在换算成"每百万Token的成本",芯片的价值第一次和AI业务的商业价值直接挂钩了。
技术路线上,海光的特点是CPU + DCU双芯协同。而一个非常关键的产业趋势是:CPU与GPU的配比,正在从传统的1:8向1:1收敛。
这个变化直接源于智能体。传统AI训练和推理,GPU是绝对主角,CPU只是配角,所以1:8的配比是合理的。但智能体工作负载不一样——它需要大量的工具调用、数据搬运、逻辑判断、状态管理,这些都是CPU的强项。当Agent开始在流程里频繁调用数据库、API、文件系统时,CPU的需求量就上来了。1:8到1:1,背后是工作负载性质的根本变化。
生态方面,海光DCU已完成400余款主流大模型的适配,覆盖全球99%的非闭源大模型,并完成腾讯混元Hy3的适配。CPU方面,新一代产品主频达到5.15GHz,正式迈入5GHz时代;C86-5G达到128核512线程;规划中的C86 AGI CPU瞄准96核以上乃至256核以上。
生态组织上,光合组织已汇聚6000余家生态伙伴。
新看点提炼: 海光的看点是"卖铲人的自我进化"。它不只卖芯片,还提出了Agent to Token的架构叙事——这个叙事的价值在于,它把芯片从"成本项"重新定义为"词元工厂"。1:1的CPU/GPU配比趋势,也意味着智能体时代对CPU的需求会超出市场此前的预期。
八、科大讯飞:把智能体塞进"七大核心场景"
科大讯飞是这份名单里最"重"的公司——研发最重、投入最重、亏损也最重。
2026年上半年,公司营收116.23亿元,同比增长6.52%;归母净利润-2.04亿元,但同比减亏14.68%。营收增速只有6.52%,看起来平淡,但要看懂这家公司的关键在另一行数字:研发投入30.07亿元,同比增长25.73%,占营收比例超过25%。
一家公司把超过四分之一的营收砸进研发,短期内必然难看,但这恰恰是它选的路。
产品层面,2026年8月12日,科大讯飞发布了七大核心场景全场景智能体矩阵。这是它从"模型公司"转向"智能体公司"的标志性动作——不再强调"我的模型多强",而是强调"我的智能体覆盖了哪七个场景"。
模型底座上,2026年9月7日发布了星火X2.5大模型,采用MoE(混合专家)架构,参数规模293B-A30B——总参数2930亿,单次激活300亿。这种"大参数、小激活"的设计,本质是在用架构效率换取推理成本优势。 智能体是7×24小时工作的,推理成本直接决定了商业模式能不能成立,所以模型架构的效率比绝对能力更重要。
标杆产品是星火晓法超级智能体(WAIC 2026发布),目前已服务企业用户超3000家。法律服务是典型的"高价值、高重复、强规则"场景,非常适合智能体切入。
渠道方向上,公司与中国移动联合发布了灵犀·星火智盒,这是把智能体能力嵌入运营商渠道的一次尝试。
最能说明"量变"的是这几组数据:
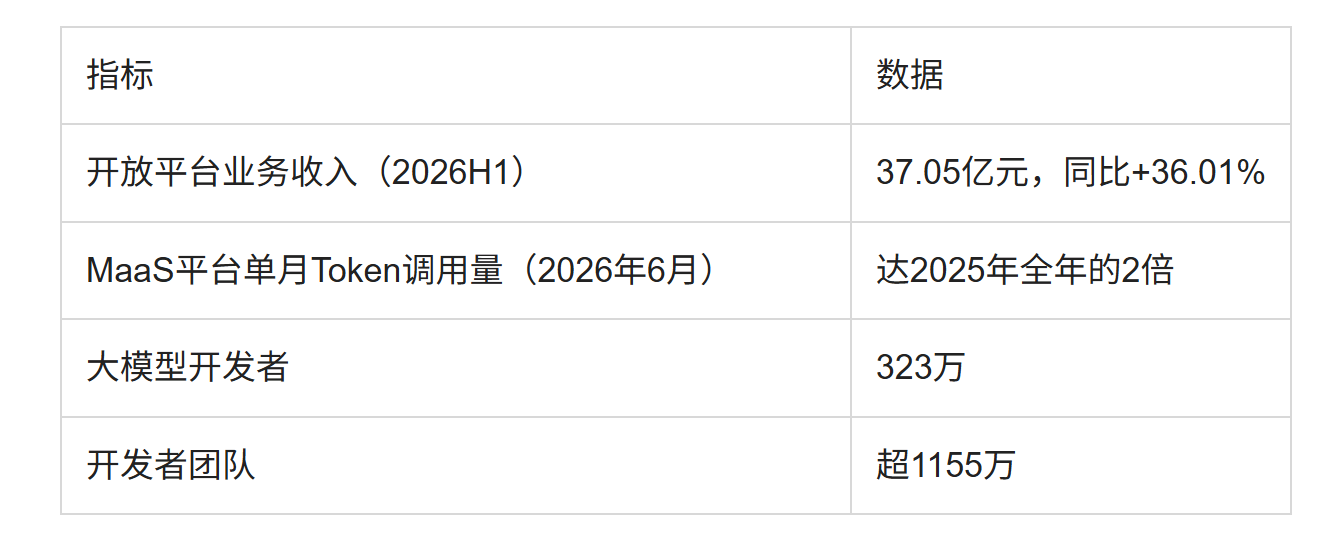
MaaS平台2026年6月单月Token调用量,就达到了2025年全年的两倍。 这个数字非常直观地展示了智能体带来的推理需求爆炸——半年时间,需求翻了两番。
新看点提炼: 科大讯飞的看点是"用研发压强换战略位置"。25%的研发投入占比,换来了全栈自主可控(模型、算力、框架、应用)的底座。在智能体这个赛道上,全栈能力意味着它既可以是产品公司,也可以是平台公司——开放平台37亿收入、323万开发者,就是平台属性的证明。
九、国网信通:能源行业里跑出来的"数字员工"
前面几家大多来自互联网或IT行业。国网信通是个例外——它来自电力行业,做的是行业内部的智能体,却拿下了全国首个能源行业的最高等级认证。
它的核心产品是企业级超级智能体"光明·智灵",获得了中国信通院首批企业级智能体最高等级安全能力认证,成为能源行业首个获得该认证的产品。
这个认证的分量在于:企业级智能体最大的推广障碍不是能力,而是安全与可控。一个能自主调用系统、执行操作的智能体,如果没有严格的安全边界,对企业来说是不可接受的风险。拿下最高等级认证,等于拿到了一张"可以进核心业务系统"的通行证。
而"光明·智灵"最值得学习的设计,是它的组织方式:以"岗位"为核心单元,构建"岗位—技能—知识"精准匹配的数字员工体系。
这个设计思路很值得展开。市面上大多数智能体是按"任务"或"功能"来划分的——这是文档Agent,那是表格Agent。国网信通的思路是按"岗位"划分:线损分析师是一个岗位,它有明确的职责、明确的技能要求、明确的知识范围。然后为这个岗位配置技能和知识,把它变成一个"数字员工"。
这个类比的价值在于,企业的组织结构本身就是按岗位设计的。数字员工按岗位定义,就能无缝嵌入现有组织架构,不需要企业为AI重新设计管理流程。
落地效果上,目前已在国网福建、重庆电力试点,沉淀了4类87项业务技能。一个具体的效率提升案例是:线损分析从约3小时压缩到5分钟以内,效率提升超过97%。
底座方面,是光明电力大模型,采用"6541"框架,覆盖100多个典型场景,接入1700多个大小模型,模型服务日均调用超10亿次。
其他产品还包括电网风险千里眼智能体(风险预警)、数字客服员工(服务客户)、透明变电站(设备运维)等。
新看点提炼: 国网信通的看点是"把智能体做成数字员工,按岗位交付"。它跳出了"AI是工具"的思路,直接按企业现成的组织架构来设计AI角色。这个方法论的价值远超电力行业本身——任何有清晰岗位体系的大型组织,都可以照此复制。
十、协创数据:智能体越聪明,越需要有人提供"身体"
名单最后一家,是10家里最"不像AI公司"的——协创数据,一家做智能硬件起家的公司。
但它2025年的财报里有一行数字足够震撼:智能算力产品及服务营收27.61亿元,同比增长1727.17%,占总收入22.57%,成为第二大收入来源。
1727%——接近18倍的增长。这个数字放在任何行业都是异数。
协创数据做的事情,本质是给智能体提供算力底座和运行环境。目前公司已投入运营的AI算力约3万P,2026年底目标10万P;算力租赁订单超过35亿元,排期已经排到2027年。
这个"排期到2027年"的细节很说明问题。它意味着算力在当前是绝对的卖方市场——不是价格问题,是有没有的问题。
资金和资源层面,公司拟定增募资80亿元(其中智算中心46.86亿元、数据存储18.14亿元),并获得110亿元的服务器授信。这说明供应链和金融机构都对其扩张计划给了实质支持。
资质方面有两个含金量很高的认证:英伟达NCP高级别认证,以及国内唯一同时持有Jetson Elite + DRIVE双平台授权。Jetson是边缘AI计算平台,DRIVE是自动驾驶计算平台,同时握有双授权,意味着它在"机器人"和"智能汽车"这两个具身智能的主战场上都有位置。
产品层面,公司推出了FCloud Omnibot平台(面向具身智能的训推平台)和FCloud智能体训推创新平台。
而最有想象空间的,是它的机器人生态:已与三四十家机器人企业合作,包括优必选、智元等头部厂商。
为什么这件事重要? 因为大模型智能体和具身智能正在合流。过去"智能体"是纯软件的,活在屏幕里;现在它开始需要一个身体去感知世界、执行动作。而机器人公司的软肋恰恰在算力和训练平台——协创数据结构性地卡在了"给机器人做大脑训练"这个位置上。
新看点提炼: 协创数据的看点是"算力+具身智能的双轮驱动"。它既吃到了当前算力紧缺的红利(1727%的增长、排期到2027年的订单),又通过Jetson/DRIVE双授权和机器人生态,押注了下一个阶段的具身智能。短期看算力租赁,长期看机器人训练平台。
总结:读懂了这10家,就读懂了智能体产业的三个真相
十家公司走完,我们把视角拉回来,看几条贯穿其中的线索。
真相一:Token,正在取代License成为AI的计价单位
这是最本质的变化。
过去软件行业卖License,一份授权一次性买断,收入是离散的、可预测的。现在智能体卖的是任务和Token,收入直接与业务量线性挂钩。
证据散落在各家财报里:海光提出"Agent to Token架构",把芯片价值换算成词元成本;科大讯飞MaaS平台单月Token调用量达到去年全年两倍;三六零150天消耗350万亿Token。
Token之所以关键,是因为它同时是成本中心、收入来源和业务量指标。 一家公司的Token消耗量,某种程度上就是它AI业务真实规模的X光片。
真相二:智能体的竞争,正在从"能力"转向"位置"
仔细看这10家的卡位:
海光信息、协创数据:卡在算力层,卖铲子
中科创达:卡在操作系统层,做端侧智能体的适配层
国网信通、彩讯股份、神州数码:卡在行业交付层,拼场景know-how
昆仑万维、三六零、金山办公、科大讯飞:卡在应用和平台层,直面用户
没有一家公司的优势来自"我的模型更强"。 它们的护城河分别是:算力供给能力、硬件适配深度、行业知识沉淀、用户分发规模、全栈自主可控。
这说明智能体产业已经过了"拼模型参数"的阶段。在这个阶段,谁占住了产业链的关键位置,谁就有议价权。
真相三:真正跑通商业化的,都是在具体场景里死磕的
一个值得注意的对比:
昆仑万维靠"深度研究"这个高价值场景,ARR做到8亿美元
金山办公靠"办公文档"这个高频场景,WPS 365连续6季度60%+增长
国网信通靠"线损分析"这个细分场景,效率提升97%
彩讯股份靠FDE模式一单一单啃,AI收入占比做到34.76%
神州数码靠企业流程重构,AI业务半年83亿
没有一个成功案例来自"通用智能体"的宏大叙事。
原因很简单:企业不会为一个"什么都能做"的智能体付费,只会为一个"确实把我这个活儿干好了"的智能体付费。 通用能力是能力,但只有落地到具体流程、解决具体问题,能力才能变成收入。
写在最后
2026年过半,AI智能体这条赛道已经呈现出清晰的分层:底层是算力,中间是操作系统和平台,上层是行业应用。
有意思的是,这三个层次的增长逻辑完全不同:算力层看供需缺口(协创排期到2027年),平台层看分发效率(金山6.76亿设备、科大323万开发者),应用层看场景深度(国网信通97%的效率提升)。
唯一共通的一点是:它们都不再靠"讲故事"活着了。
昆仑万维的8亿美元ARR、神州数码83亿的AI业务收入、三六零350万亿的Token消耗——这些是可以审计、可以验证、可以持续的数字。当一家AI公司开始用这些指标说话,而不是用跑分说话的时候,这个行业才算真正长大了。
下一个值得关注的拐点,大概率出现在具身智能与大模型智能体的合流处。协创数据的机器人生态、中科创达的具身智能量产方案、昆仑万维的黎曼动力——三家公司已经从不同角度挤进了这条赛道。
当智能体不再只是屏幕上的一段文字,而是能走进物理世界搬箱子、拧螺丝、巡检变电站的时候,这个词元的生意,才真正刚刚开始。