如果把特斯拉电动车的核心供应商名单,与Optimus人形机器人的潜在供应商名单放在一起,会看到一个耐人寻味的现象:那些为特斯拉提供底盘、热管理的厂商,如今又齐齐出现在Optimus执行器、关节模组和传感器的候选供应链中。
这不是巧合,而是汽车供应链能力外溢的一种自然延伸。
“汽车与机器人目前的供应链重合度大约在60%—70%。”盖世合伙人、研究院副总裁王显斌的这句判断,点出了当前汽车供应链集体转向具身智能的底层逻辑。
同源是共识。但共识之下,两个问题仍必须拆开看:这六七成,到底同在哪?剩下的三四成,又为什么搬不过来?
六七成同源,同的到底是什么?
先说结论:同的是产业能力,不是现成产品。
概括起来,主要集中在三个方面:核心零部件可迁移、制造能力可复用、车规标准可借鉴。
最直观的是零部件迁移。
目前业内普遍认为,具身机器人与智能汽车遵循同一套“感知—决策—执行”架构:感知层,摄像头、激光雷达是共同的“眼睛”;决策层,高算力芯片和域控制器是共同的“大脑”硬件,另外人形机器人也可以在底层软件架构层面复用智能驾驶技术,比如端到端架构、VLA模型等;执行层,电机、减速器是共同的“四肢”;电池、热管理这些能源与散热系统,则是共同的“血液”和“循环系统”。
正是这种架构相通,在汽车产业链上催生了明显的“一对多”模式。
用车百会研究院理事长张永伟的话来说,“一个部件既可以支持汽车,也可以支持具身机器人。”
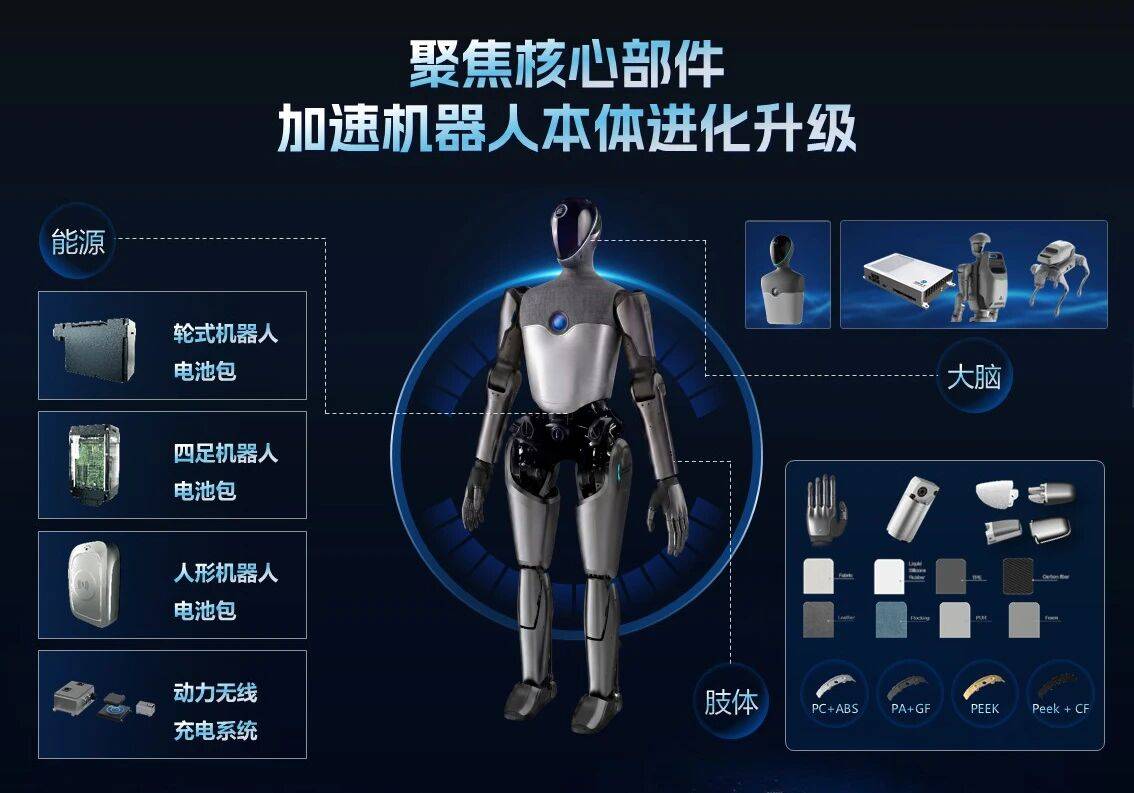
比如感知层,速腾聚创、禾赛的激光雷达,既装在车顶,也装在机器人头顶。
决策层,地平线孵化的地瓜机器人、黑芝麻智能、德赛西威,正在把车规级域控能力搬进机器人体内。
执行层,均胜、拓普、三花这些汽车Tier 1,以及早年因汽车业务与行业结缘的兆威机电,如今也均是机器人关节模组与执行器的核心供应商。
墨甲智创机器人平台研究院副院长张海涛透露,奇瑞目前有60%—80%的座舱、智驾技术能力可以迁移到具身智能,墨甲机器人供应链中约40%用的是奇瑞体系内的供应商。
比零部件更深一层,是制造能力的可复用。
苏州清研精准汽车科技有限公司联合创始人、首席生态官陈超说得直接:汽车行业有许多先进经验、先进技术,以及很好的方法论和底层逻辑,值得具身智能行业学习和借鉴。“这些经验不一定能够百分之百复制,但底层逻辑是相通的。”
维他动力联合创始人赵哲伦也指出,智能电动汽车和智能机器人的核心架构几乎完全一致——传感器、计算平台、电机和电池,核心就是这四大块,而这四大块的产业链在中国已经非常成熟。
“但如果没有经历过汽车产业的积累,直接想做一款面向机器人的芯片、电芯或者电机,差距肯定还是很大的。”赵哲伦表示。
甚至车规级标准,也在某种程度上为具身智能提供了现成的质量标尺。
车规标准在可靠性、耐久性、环境适应性和质量一致性上,已经形成一套成熟且严苛的体系。虽然不能直接等同于机器人的全部应用场景,但机器人直接沿用,可以大幅缩短验证周期、降低试错成本,避免在基础可靠性问题上反复试错。
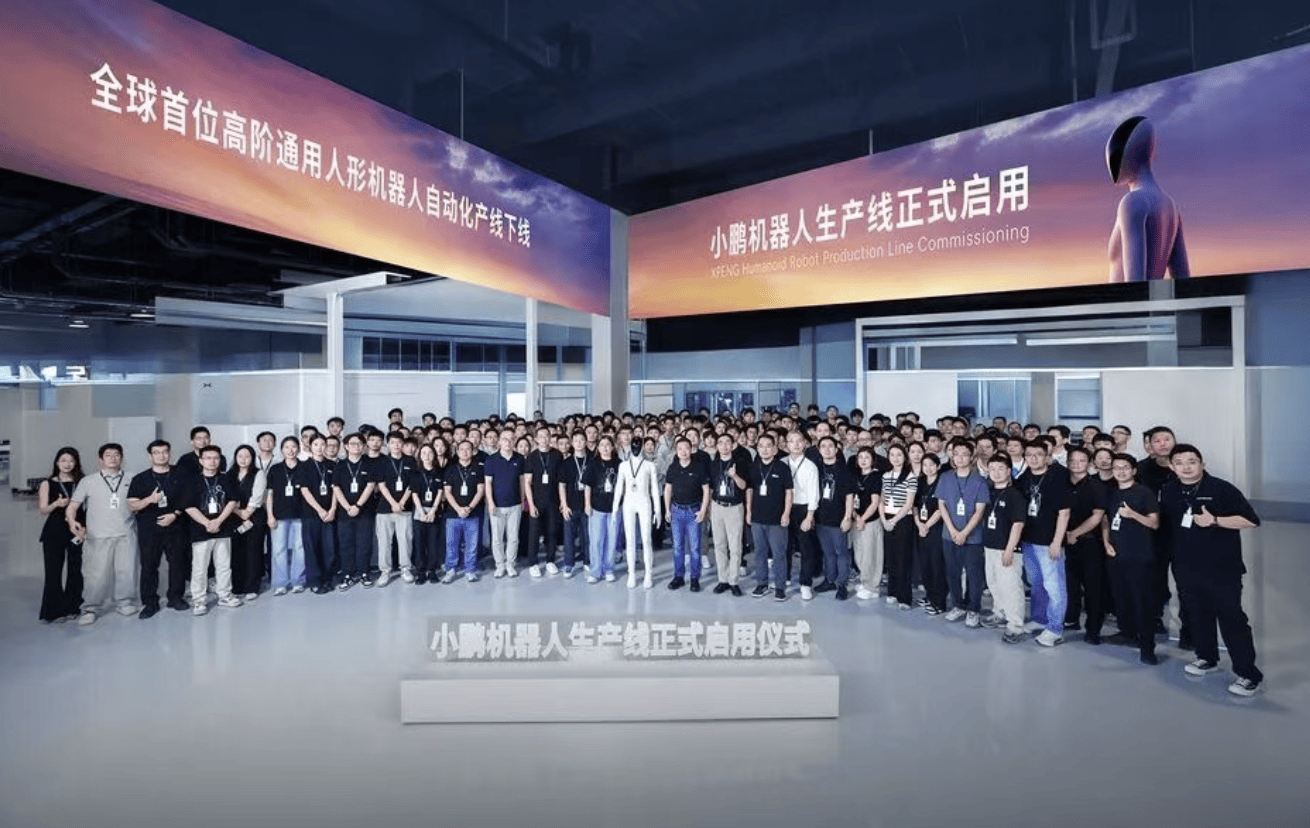
小鹏此前就多次提到,IRON量产版本将按照汽车级安全和可靠性标准开发。乐聚与东方精工共建的佛山万台级产线,也宣称在关键质量指标上已达到车规级交付标准。
整体来看,汽车和具身智能产业链的重合,主要集中在“把硬件做便宜、规模做大、做可靠”的部分。
至于剩下30%—40%的不同源,则是汽车和具身机器人各自所特有的部分,比如灵巧手、高自由度关节模组、力触觉传感器、微型电机、小脑运控算法、具身大脑等。
但注意,这部分恰恰也是整机最贵的地方。
以执行器为例,整体约占整机成本的40%—60%。虽然电机、结构件和总成制造可以依托汽车供应链,但执行器内部价值最高的高精度减速器、力矩传感器和一体化集成,并不由传统汽车零部件体系独立覆盖,仍需机器人领域的专业供应商参与。
换句话说,近七成的产业链重合度固然乐观,但真相其实是:越便宜、越标准化的环节越同源,越贵、越决定性能的环节越不同源。
同源,不等于照搬
这是最容易被误读的一点。
毋庸置疑,汽车与具身智能的技术栈高度同源,让汽车产业链企业跨界机器人具备了先天优势。
但同源不等于通用。即便是两者重叠最深的部分,也无法直接照搬。
“智能汽车和机器人的AI范式高度同源,但历史不会简单重复。”东风汽车集团研发总院智能化技术首席总工程师张振林说得直白。
这背后,两个领域最根本的分野,藏在一个看似简单的差异里——应用场景不同。
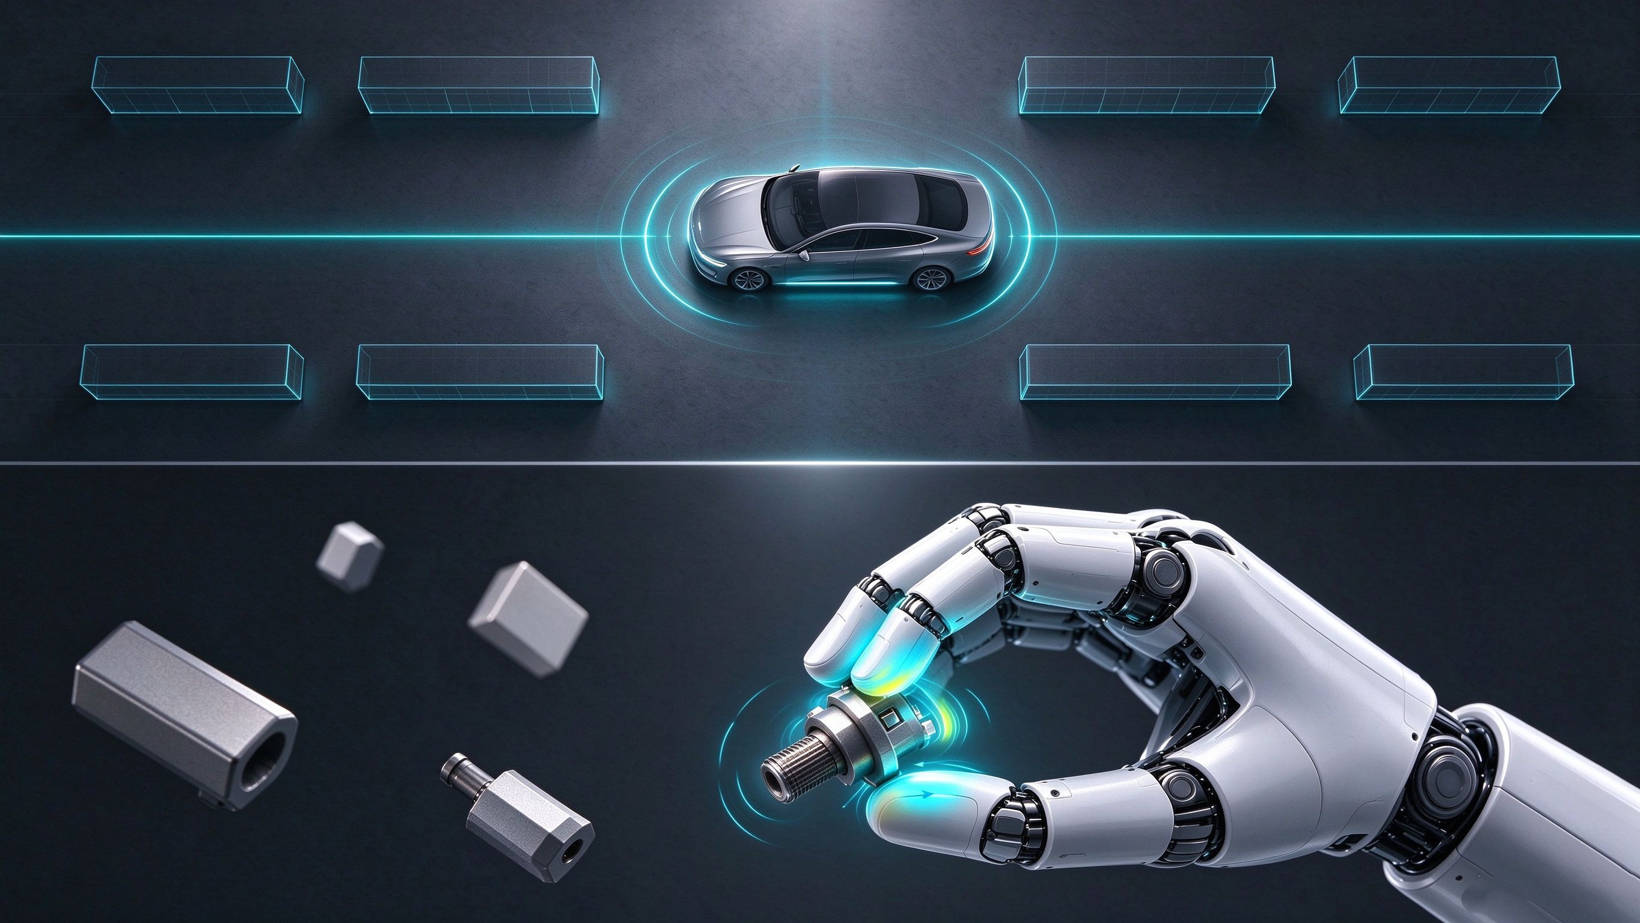
张振林指出,智能驾驶主要解决的是车辆如何在相对受限的物理空间中,通过环境感知、自主决策和避障,从A点到达B点。在此过程中,汽车除轮胎与地面之外,大部分接触都意味着风险。但机器人,尤其是面向真实作业的机器人,最大的不同是存在大量高频、主动的接触交互,其中涉及力、摩擦、动力学、形变等一系列问题。
换言之,智能驾驶更多是在约束条件下学习如何“穿行于世界”,而具身智能机器人还必须进一步学习如何“作用于世界”,以及如何应对动作带来的结果和反馈。
用法雷奥中国CTO顾剑民的话来说,汽车本质上是在二维空间中完成控制,核心目标是避免碰撞;而具身机器人需要与三维空间中的其他对象主动交互,这会涉及触觉感知——比如抓取零部件时就需要力反馈或扭矩反馈,这类需求在汽车领域是不存在的。
而从二维到三维,多出来的那一维,全是难题。
一个现实挑战是,具身机器人体积往往比汽车小得多,自由度却更高,这对控制器散热、结构设计和系统集成的要求,与汽车完全不在一个量级。
有业内人士透露,曾有机器人企业要求把控制器做到行业最小,塞进机器人狭小的胸腔里。这在技术上虽然可行,却带来一个严重问题:散热比汽车还要严酷。
“我们一模拟,芯片温度到250度了,真的就是快要融化了的感觉。这么狭小的空间,上风冷还是直接上水冷?但水冷跟车还不一样,汽车属于低频碰撞,而一个又能跳舞又能蹦又能跳的机器人,高频震动带来的耐久性问题,都需要有人去解决。”
材料领域同样如此。
金发科技机器人行业技术总经理俞飞就指出,汽车与具身机器人在材料品类上的复用比例其实仅在20%—30%。
这背后,更深层的差异来自工况本质:汽车属于低频工况,人形机器人则是高频工况,关节需要持续高频摆动,对强度、抗摔、导热等要求更高,由此带来的材料需求也明显不同。
“即便是二者重合的20%—30%材料品类,想直接复用难度也挺大,因为运动不太一样。”俞飞指出。
也就是说,这种复用不是简单搬运,而是需要材料性能提升与产品结构优化的“双向奔赴”。
但“身体”层面的差异,终归能用工程手段弥补。真正根本性的差异,在“大脑”。
汽车往往行驶在相对结构化、规则明确的道路上,核心任务是安全、高效地从A点移动到B点,环境变量相对可控且可预测。而具身智能机器人则需要在非结构化的复杂环境中作业,面对的是动态变化的人机交互场景和未知的物体形态。
这意味着,机器人不仅需要“看懂”世界,更需要“理解”物理规律,具备极强的泛化能力和实时应变能力。
而从“执行预设指令”到“自主认知决策”的跨越,使得具身智能对算力、模型训练数据质量以及边缘计算能力的要求,都远远超出了传统自动驾驶的范畴。
因此,即便底层硬件有部分重叠,上层智能系统的逻辑截然不同,也决定了两者在软件生态和研发体系上难以简单互通。
更何况,汽车“大脑”和具身“大脑”的研发体系和流程也完全不一样。
汽车研发遵循的是高度标准化、长周期且强调绝对安全冗余的V模型流程,而具身智能更接近互联网与AI行业的敏捷开发模式,强调快速迭代、数据闭环与端到端模型的持续进化。
这种节奏上的错位,意味着用造车的严谨流程去约束机器人的创新探索,或用机器人的快速试错逻辑去要求汽车的安全底线,都会导致严重的“水土不服”。
从这个意义上说,汽车与具身智能技术栈同源,固然给了汽车行业跨界玩家一条更高的起跑线,却没有铺好通往终点的捷径。
更现实的是:当前很多企业所谓的“同源”,更多体现为供应链名单上的重叠,而非量产意义上的共用。行业测算的六七成,与实际出货量之间,仍然隔着从POC到量产的整条鸿沟。
双向奔赴,没那么简单
产业链重合度如此之高,融合尚且挑战重重,汽车与具身智能究竟该如何“双向奔赴”?
回答这个问题之前,先要泼一盆冷水:汽车产业链企业手里的牌,比想象中难打。
最突出的矛盾,是供需错位。
顾剑民提到了一个现实问题:零部件企业开口就问“我能供你多少产品”,机器人公司第一句却是“我能卖给你多少机器人”,出发点完全不同。
有业内人士甚至遇到过更尴尬的反问:“我们说自己的优势是功能安全、网络安全,客户却说,连功能都没有,还谈什么功能安全?”
供需错位之外,还有两张牌要打问号。
汽车产业链玩家最常被提及的一张牌,是“躺在数据金矿上”——车企有大量工厂、园区、4S店,场景和潜在数据来源十分丰富。
但张振林说得很直白:有场景,不等于有数据;有数据,也不等于有高价值数据。
“就像每天有大量车辆在路上行驶,但这些数据并不天然都具有高价值。更何况,即使有了高价值数据,还要看有没有形成数据飞轮,让数据持续回流、训练、评测和迭代。”张振林表示。
换言之,对汽车产业链企业而言,真正重要的其实不是“有场景”本身,而是能不能把场景转化为持续的数据生产能力。