前言:为什么是"双线布局"?
2026年9月28日,工信部、国家发展改革委等七部门联合发布《新型电池产业发展"十五五"规划》。这是我国新型电池领域首个国家级专项规划,明确提出:到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级(十亿分之一)。
规划同时定调:构建以锂电池为主,钠电池、液流电池等协同发展的新型电池产品供给体系。
这份文件的分量在于,它第一次把"新型电池"从"零部件"升级为"多领域电动化和新型能源体系的底层基础"。也就是说,电池不再只是给车做配套的零件,而是储能、低空经济、智能机器人这些新兴支柱产业的地基。
在这样的顶层设计下,两条技术路线的定位变得格外清晰:
固态电池,指向"上限"。它解决的是能量密度与本质安全的天花板问题,目标场景是高端乘用车、eVTOL、人形机器人。
钠离子电池,指向"下限"。它解决的是锂资源约束与成本问题,目标场景是储能、两轮车、A00级小车、极寒地区。
一个向上冲高,一个向下沉潜。逻辑上二者并不冲突,反而构成了完整的技术梯次。
所以在今天,一家电池企业如果只押注单一赛道,风险是显性的:固态电池量产节奏可能推迟,钠电池可能被锂价周期反复"抽打"。而同时布局两条线,等于给未来买了一份双重保险——固态延后,钠电顶上;锂价高企,钠电受益。
下面这10家公司,就是这个判断下最值得逐一看清的一张名单。需要说明的是,"同时布局"不代表"进度相同"——有的已经量产交付,有的还在实验室里。这一篇,我们把水分挤掉,只看实质进展。
第一章 双料龙头:宁德时代的"双线并进"
固态:审慎者的加速度
宁德时代在固态电池上的态度,一直被认为是行业里最"克制"的。董事长曾毓群在2026年夏季达沃斯论坛上直言:目前固态电池的技术成熟度还处于第4级,而第9级才是可以量产的成熟阶段。
但克制不等于落后。相反,在硫化物这条被公认为"性能天花板最高"的路线上,宁德时代的投入相当扎实:
硫化物路线研发团队规模已扩至1200人
已建成1GWh全固态中试线,实验室样品能量密度达500Wh/kg
20Ah全固态样品能量密度达450Wh/kg,零下30℃环境下仍保持85%放电效率
目标第四季度将中试线良率提升至90%以上
节奏上,公司计划2027年实现小批量生产,半固态方面同样锁定2027年小批量、2030年大规模量产。
"审慎"与"激进"在这里并不矛盾。曾毓群的逻辑是:成熟度不够的产能,建得越快亏得越多。 这种对节奏的把控,恰恰是龙头与跟风者最本质的差别。
钠电:从发布到规模化只用了两年
如果说固态是"慢工细活",钠电就是宁德时代跑得最快的一条线。
2025年4月,第二代"钠新"电池发布,采用层状氧化物正极体系,能量密度提升至175Wh/kg,循环寿命突破10000次,成为全球首款通过新国标认证的钠离子动力电池。公司同时宣布突破了量产四大难关:极致控水、硬碳产气、铝箔粘接瓶颈、自生成负极规模化量产。
真正的引爆点在订单端。宁德时代与海博思创签署3年60GWh钠离子电池战略合作协议——这是全球迄今规模最大的钠电单笔协议。作为参照:2025年全球钠电出货量约9GWh。若按年均20GWh交付,宁德时代未来三年每一年的钠电出货,都将是去年全球总量的2倍以上。
产能端,投资50亿元在宁德福鼎基地扩建,新增年产能40GWh,预计2026年第四季度量产。交付节奏上,2026年9月交付首批钠电解决方案,年底实现GWh级出货,2027年开始向欧洲交付,近期已签下欧洲5GWh钠电储能大单。
一句话点评
宁德时代是唯一在两条路线上都拥有"量产时间表+规模化订单"的公司。它的存在,实际上为行业设定了一条基准线。
第二章 材料垂直整合派:国轩高科的"固态冲高、钠电下沉"
国轩高科是这张名单里,技术叙事最完整的一家。在2026全球科技大会上,公司一口气推出7大新品,覆盖全固态、固液混合、磷酸铁锂、锰铁锂、钠离子电池等多条路线。其战略被总结为八个字:固态冲高,钠电下沉。
固态:从2017年就开始的长跑
早在2017年,国轩高科便率先启动固态电池布局。2024年5月发布自研全固态电池"金石电池",技术路线为"硫化物电解质+高镍单晶正极+三维介孔硅负极"。
最新进展:
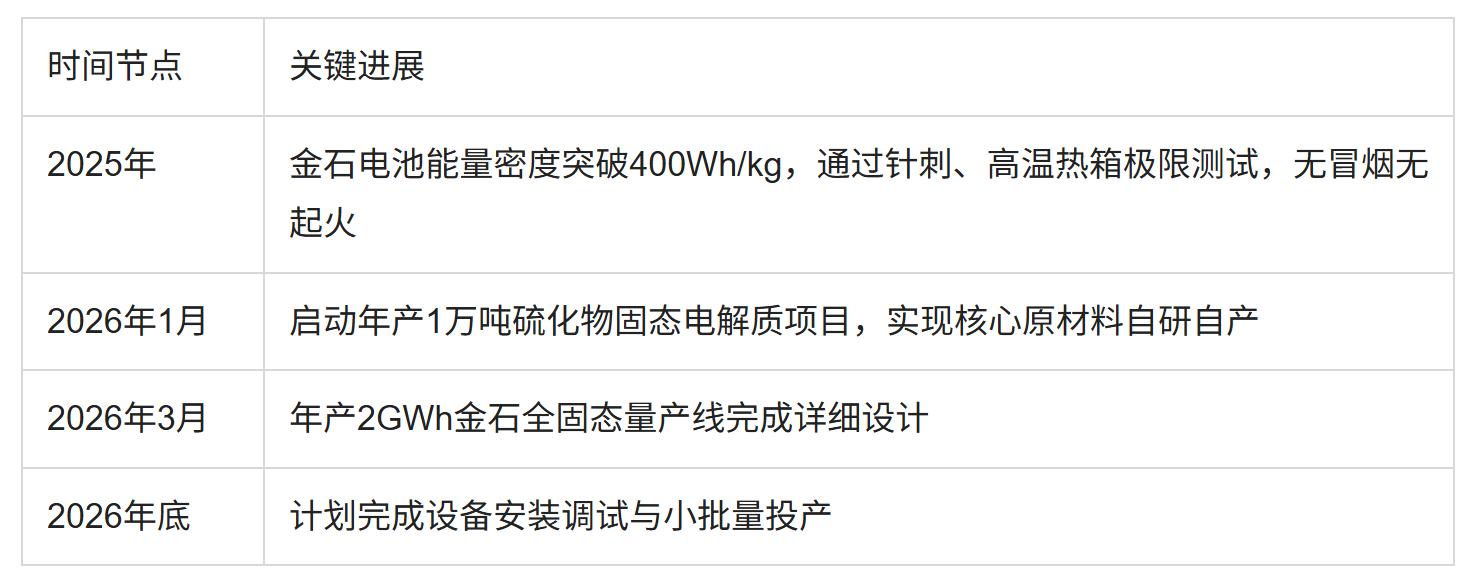
满产后,这条产线可实现每年配套10万辆高端新能源车型的产能规模。
更值得关注的是成本目标。金石全固态电池研发负责人潘瑞军表示:"1元/瓦时是电池量产的一个成本门槛,锂电池正是在成本迈过这个门槛后实现量产的。而金石电池正全速冲刺1元/瓦时的成本目标。"
支撑这一目标的,是材料端的垂直整合——公司已完成核心材料量产布局,五年内将实现硫化锂年产能5万吨、硫化物固态电解质产能10万吨。
钠电:坚持了近10年才等到风口
"我们做钠电研发已经坚持了近10年,今天终于发布了。"国轩高科前瞻技术分院院长王义飞在发布会上的这句话,说出了钠电产业的长期主义。
"钠晨"(GNASCENT)系列一次发布三个版本:
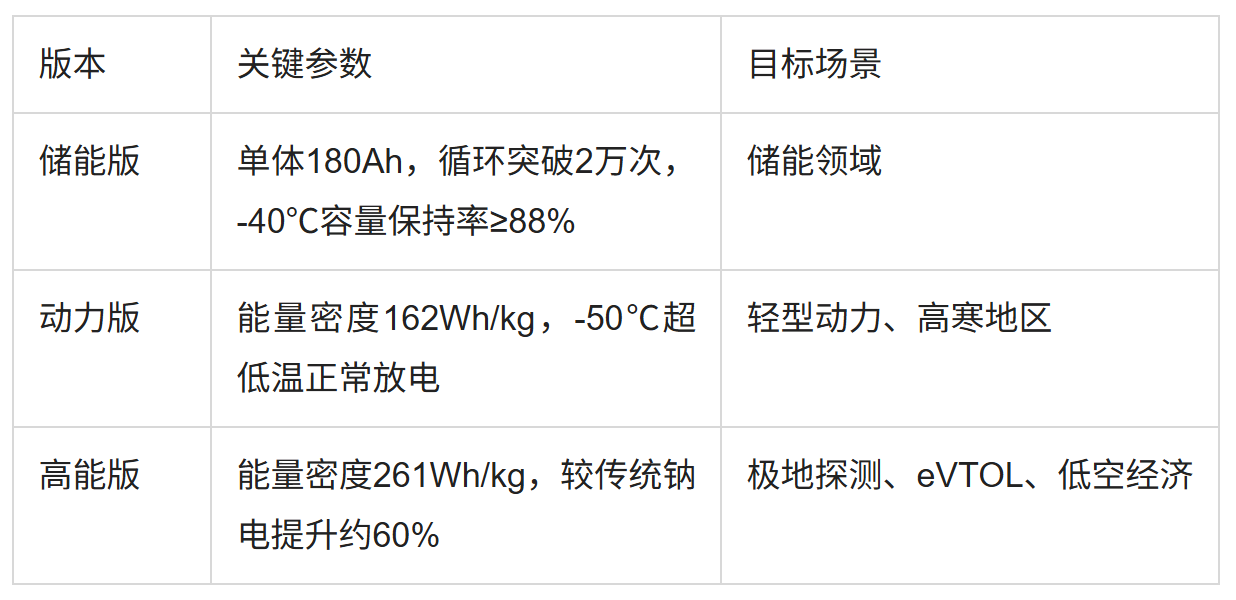
其中高能版值得单独一提:261Wh/kg的能量密度,直接把钠离子电池拉升至"动力电池"层级,这在行业内是标志性的突破。
产能上,唐山、合肥两大基地已建成GWh级高度自动化产线,预计2026年第四季度启动批量交付。成本节奏上,公司判断2026年钠电成本略高于锂电,2027年上半年有望与锂电持平,年底随着万吨级材料产线投产,成本将显著低于锂电。
一句话点评
国轩高科的核心壁垒在材料端。当同行还在为1元/Wh的成本目标发愁时,它已经把硫化锂和硫化物电解质的产能规划写进了五年计划。
第三章 自研自造派:比亚迪的"边界意识"
比亚迪在这两条路线上的表态,是这份名单里最"清醒"的。
把话说清楚的两条边界
在CIBF2026上,比亚迪中央研究院院长吴凯介绍:自主研发的全固态电池已完成中试,能量密度400Wh/kg,计划2027年量产。
具体参数相当亮眼:
硫化物全固态单体能量密度达400Wh/kg
原型车CLTC工况综合续航突破1218公里,支持高倍率快充,10分钟补充约500公里续航
通过中汽研全套车规级安全测试,针刺穿透后表面最高温度仅32℃,不起火不冒烟
零下30℃环境下放电效率仍保持85%以上
深圳坪山2GWh中试线已于2026年2月投产,重庆璧山20GWh量产线推进中,2027年一季度计划启动千台级示范装车
钠电方面,比亚迪早在2025年就率先实现储能专用聚阴离子型钠电池及储能系统的规模化生产,当年1月交付全球首套兆瓦级钠电池储能系统,7月交付全球最大规模钠电池储能电站,累计申请专利120余项。第三代钠离子电池在实验室阶段已达成万次充放电循环标准。
关键的一点:边界划得比进度更清楚
比亚迪真正高明的地方,不在于跑得多快,而在于把两条路线的边界说透了:
固态电池瞄准中高端乘用车:超长续航、极速快充、高安全
钠电深耕经济型出行与大型储能
液态刀片、混动专用电池长期仍是主流
这比市场上一窝蜂喊"锂电要被淘汰"的论调理性得多。2027年小批量锁定的基本是高端车型,普通家用车大规模用上固态,还要等2030年产业链成熟。两条新路线更像是现有锂电体系的补充,而不是短期替代者。
一句话点评
比亚迪展示了"技术路线分层"的成熟思路。它不追求单点最快,而是让每条路线各归其位、各司其职。
第四章 平台化打法:亿纬锂能的"氢锂钠三路并进"
亿纬锂能的特别之处,在于它把下一代技术当成了一整套"能源研究体系"来构建。
固态:龙泉系列的产品矩阵
公司已规划建设100MWh固态电池量产基地,龙泉系列产品相继下线:
龙泉二号:10Ah全固态电池,能量密度300Wh/kg、体积能量密度700Wh/L,面向人形机器人、低空飞行器及AI等高端装备
龙泉三号:2026年3月下线,面向消费领域(含人形机器人),可在2MPa以下工作
龙泉四号:容量达60Ah,聚焦动力领域,预计率先落地混合动力汽车
节奏上,预计2027年实现小批量生产,2030年逐步实现量产。成都基地一期已具备60Ah制造能力,二期计划年底实现100MWh产能。
钠电:首创"无痕钠电"
钠电方面,亿纬锂能走了一条与众不同的路。公司首创"无痕钠电"概念——采用可自降解低碳材料,电池在生命周期结束后可自然分解,无需回收处理。这在电池回收压力日益增大的背景下,是一个很有想象力的方向。
产业化进展同样扎实:
NF155L钠离子电池产品已具备量产能力
已形成155Ah、175Ah、355Ah等产品布局,完成海外百兆瓦级项目交付
首套大容量钠离子电池储能系统已在荆门基地并网运行
"亿纬钠能惠州钠电总部基地"项目已动工,规划年产能2GWh
预计2026年底面向储能、轻型动力场景启动批量交付
应用方向上,储能侧重点服务AIDC(人工智能数据中心)负荷调节场景,在断电瞬间实现毫秒级补能;动力侧在轻型动力领域相比铅酸电池具备高安全、长循环、宽温域优势。
一句话点评
"氢锂钠三路并进"的体系化布局,让亿纬锂能在技术竞赛中拥有更多组合拳。无痕钠电的概念创新,则显示了对全生命周期成本的思考深度。
第五章 软包路线坚守者:孚能科技的"双技术路线"
孚能科技是全球领先的软包动力及储能电池生产商,也是中国首批实现三元软包动力电池量产的企业之一。它的判断很明确:软包是固态电池的最理想技术路线。
固态:从半固态到全固态的阶梯
孚能科技在固态上的推进,呈现清晰的阶梯式结构:
第二代半固态电池(330Wh/kg):2025年已小批量投产,交付多个eVTOL客户
第三代半固态电池(400Wh/kg):已通过国标规定的过充、过放、热箱、短路、挤压等安全测试,完成客户规格样品送样
第一代硫化物全固态电池(400Wh/kg):采用高镍三元正极与高硅负极,已完成大容量软包电芯制备
第二代硫化物全固态电池(500Wh/kg):正极升级至富锂锰基/高镍,采用锂金属负极,已完成技术开发
最新进展显示,60Ah的硫化物全固态电池预计今年年底下线,配套中试线建设稳步推进。
客户资源方面,半固态电池已获得广汽、东风、三一重卡、一汽解放等整车企业项目定点,并与美国某头部eVTOL客户、时的科技、小鹏汇天、沃飞长空、零重力等低空经济客户深度合作,同时向多家海内外头部人形机器人客户送样。
钠电:双技术路线并行
孚能科技的钠电采用两条路线同时推进:
层状氧化物体系:第一代产品已产业化,第二代处于试生产阶段
聚阴离子体系:取得突破,具备高本征安全、超长循环寿命、高倍率、优异低温性能
自研钠离子储能电池的指标很有说服力:循环寿命超过25000次,-40℃放电保持率高达85%以上,通过针刺、热失控、热蔓延等严苛安全测试,现已进入产业化阶段,具备量产交付能力。
公司已设立"储能事业部",2026年上半年与同方股份、德国WLF Energy签订战略合作协议,国内市场年内签约项目预计达到GWh级别。
一句话点评
孚能科技的软包路线在固态电池上有天然适配优势。半固态已批量交付、全固态完成两代技术开发,加上钠电双路线并行,技术纵深在国内二线厂商中位居前列。
第六章 隐形冠军的野心:欣旺达的"4条前沿路线"
欣旺达常被称作锂电"隐形冠军",它的技术纪律可以概括为八个字:量产一代、研发一代、储备一代。
固态:从消费到航空
在固态电池领域,欣旺达有两条值得关注的线索。
第一条是产品线。 2025年10月发布首款聚合物全固态电池"欣·碧霄",能量密度突破400Wh/kg,实现20Ah电芯在1MPa超低外加压力下循环寿命超1200周,通过200℃热箱等严苛安全测试。公司已完成0.2GWh固态电池样品线贯通,计划年内开展中试生产,2026年底建成0.2GWh产能。
第二条是航空赛道。 2026年3月,广东省发改委发布通知,欣旺达将牵头组建"航空动力电池广东省工程研究中心",重点研发高安全、高比能的固态航空动力电池。设定的攻坚目标是:开发能量密度≥450Wh/kg、循环寿命超过500次的固态电芯,以及能量密度≥300Wh/kg、持续放电功率密度≥1000W/kg的高安全固态电池系统。
产业化路线图同样清晰:2026年攻克材料、工艺及设备瓶颈实现聚合物复合全固态量产;2027年完成硫化物固态电解质技术突破,冻结第二代产品设计;2030年导入更高比能技术,完成能量密度超500Wh/kg的高安全性超级锂电池产品设计。
钠电:-40℃可用电量超90%
在CIBF2026上,欣旺达发布的"欣钠擎"超低温钠离子电池,指标很有针对性:
实现-40℃可用电量超90%,高温循环性能优异
长寿命体系目标2026年循环寿命超10000次
已启动储能钠电项目量产计划
公司表示,钠离子电池平台产品已完成开发工作、设计冻结,正稳步推进供应链搭建及客户推广。
值得一提的是,欣旺达的技术触角还延伸到了固液混合电芯已完成低空飞行验证,加上锂金属电池作为长期储备,公司在固态、钠电、锂金属、混合电芯这4条前沿路线上均有布局。
一句话点评
从消费电子的严苛品控体系(长期配套苹果、小米),到切入航空动力电池,欣旺达的路径显示了一条从"制造能力"向"技术能力"迁移的清晰轨迹。
第七章 钠电专业户的横向拓展:传艺科技
如果说前几家是"电池巨头顺带做钠电",传艺科技则是"钠电专业户顺带做固态"。
钠电:3.3GWh在手订单
传艺科技旗下传艺钠电是国内钠离子电池第一梯队企业。其半固态钠离子电池早在2025年5月就实现量产,能量密度做到150-157Wh/kg,支持-40℃到70℃宽温域运行,满电针刺不起火。
订单方面,目前已经拿到3.3GWh在手订单,2026年在手储能订单规模达到200MWh,产品落地储能、低速电动车、汽车启停电源三大场景。产能上,一期已经投产,二期将视市场情况适时推进,公司称"一旦时机成熟,有能力在半年内建成投产"。
技术路线上,传艺钠电采取"两条腿走路",同步布局层状氧化物与聚阴离子两大路线。其中层状氧化物能量密度突出,聚阴离子主打高安全、长循环。从当前出货结构看,聚阴离子(NFPP)系列市场接受度更高,出货量居首。
固态:先做半固态,再谈全固态
在固态方向上,传艺科技没有等全固态技术成熟,而是先从半固态电解质入手。26700规格半固态电芯已通过切割测试,实现不起火、不爆炸。 硫化物全固态电池已进入中试阶段,目标能量密度280-300Wh/kg,计划2027年完成车规级定型。
最有意思的一个布局是:传艺科技与宇树科技联合开发"固态高功率+钠电长续航"的人形机器人动态供电方案,目前已进入样机验证阶段,预计2026年实现小批量交付。
人形机器人对电池的需求是"高倍率放电、宽温域适应、安全性优先"——这恰好是钠电与固态的组合能覆盖的场景。
一句话点评
传艺科技的产业化策略是循序渐进的:钠电先放量创造营收,反哺固态研发;钠电产线积累的电芯制造经验,后续可平移到半固态生产,减少产线改造投入。
第八章 储能基本盘的延伸:鹏辉能源
鹏辉能源深耕锂电产业25年、储能领域15年。它的两条新路线布局,是典型的"从主业延伸"。
固态:氧化物路线的成本考量
公司已完成固态电池中试线建设并投入运行。新一代氧化物路线固态电池:
实验室能量密度可达400Wh/kg以上
工作温度范围-40℃至105℃
通过针刺测试
董事长夏信德解释了选择氧化物路线的原因:"氧化物固态电解质具有结构稳定性好、热稳定性高和化学稳定性好的优势,最重要的是其成本低且易于大批量制备。"
他对产业节奏的判断也很务实:"固态电池短期内还处于技术和质量的攻关期,先在无人机、高端消费电子等领域小规模应用,然后往车用动力领域规模化落地。"
钠电:从2019年就开始
鹏辉能源自2019年就已启动钠电技术研究,2023年正式进入商用阶段,是全国首批通过钠离子电池评测的企业。产品形态覆盖多种:
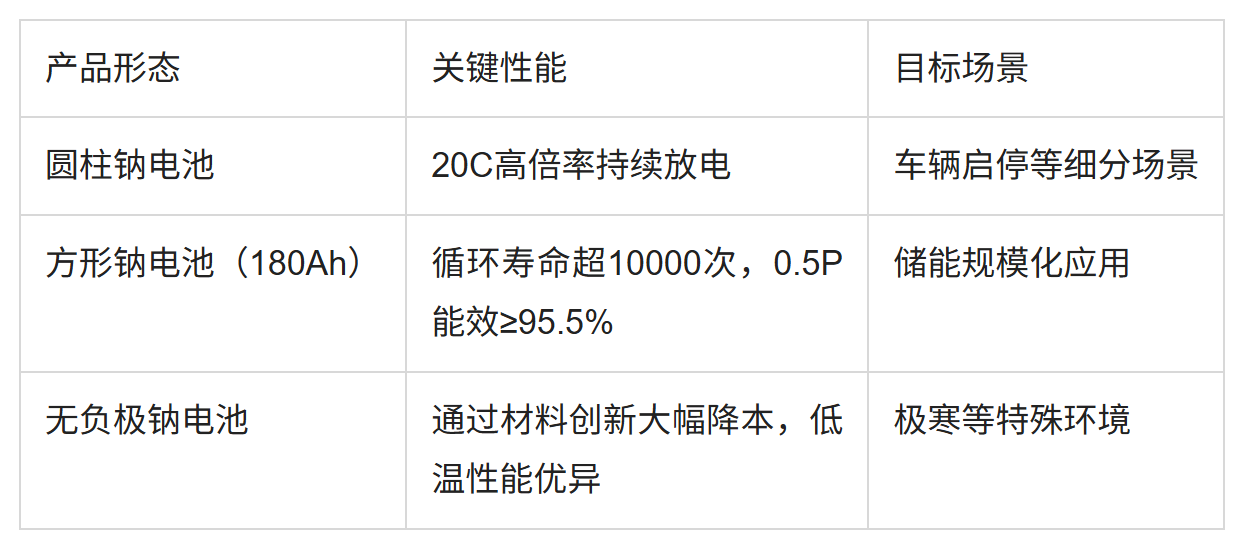
项目方面,青岛北岸5.39MWh钠离子储能项目已成功并网运行。
一句话点评
鹏辉能源的两条新路线都紧扣储能主业展开,特别是方形钠电180Ah产品,直接对标储能规模化的核心需求。这种"技术为场景服务"的思路,比单纯追求参数更有商业价值。
第九章 消费电池老兵:德赛电池的双线试水
德赛电池深耕消费电池、动力电池配套多年,2026年4月专门举办钠电与固液电池技术发布会,一次性释放两大技术成果。
固液电池:420Wh/kg的产业化一步
公司推出的30Ah级高性能固液电池,能量密度突破420Wh/kg,已通过针刺、300℃热板加热等严苛测试,不起火、不爆炸。
更关键的是成本考量:德赛电池自研的固态电解质膜采用湿法涂布工艺,与现有锂电产线高度兼容,大幅降低了量产成本。
目前公司已建成覆盖电极、固态电解质膜、电芯制造全链条的固液电池中试线,可批量试制30Ah级软包固液电芯。产品面向特种装备、高端储能和新能源车配套。
钠电:兆瓦级交付 + 宽温域
钠离子电池方面,德赛电池子公司湖南电池开展了钠离子电池产品的研发与试制,钠离子电池产品已实现兆瓦级的交付。
产品主打宽温域低温钠电,针对高寒地区储能、特种电源场景开发,在极寒环境下依旧稳定放电。在Smarter E Europe 2026展会上,公司展出了43Ah钠离子电芯,与100Ah、314Ah、587Ah锂电芯组成完整储能电芯矩阵。
一点客观说明
需要指出的是,德赛电池在固态方向上的表述较为谨慎。公司在投资者互动平台明确表示:"公司固态电池相关产品尚在研发过程中,目前尚无明确的量产计划。"
因此,它在这份名单中的定位更接近"双线试水"——依托成熟的电芯制造工艺,把研发成果优先导入特种电源项目验证,再逐步向民用储能、新能源汽车市场拓展。两条技术路线共享电芯封装、安全测试平台,研发投入效率相对更高。
一句话点评
中试线已建成、固液电池有明确量产路径、钠电有兆瓦级交付——德赛电池的进展比"尚在研发"这四个字所呈现的要实在,但在全固态方向上,它确实还未进入量产时间表。
第十章 卖铲人逻辑:先导智能的"双设备卡位"
最后一家公司很特殊——它不造电池,它造造电池的机器。
固态设备:单GWh价值量是液态的3-5倍
先导智能是全球锂电设备龙头。在固态电池装备领域,公司依托完全自主知识产权,构建了覆盖全固态电池量产全流程的整线解决方案。
2026年上半年推出的标准化量产级核心装备包括:
干法涂布设备:完成技术升级
高固含循环捏合分散设备:可实现80%高固含稳定捏合
固态切叠一体化设备:单工位0.35s/pcs堆叠速度,±0.15mm超高对齐精度,全制程不掉粉
温等静压设备:实现±2℃精准恒温控制
2026年第二季度,公司持续斩获国内外头部电池企业、整车厂核心订单,产品覆盖干法电极、电解质涂布、转印、固态叠片、温等静压等全链条核心工艺设备。
这里有一个关键数字:固态电池产线单GWh设备价值量,是传统液态电池的3到5倍。 这意味着只要固态中试线、量产线持续落地,设备厂商的订单弹性会非常可观。
钠电设备:已完成批量交付
钠电池装备领域,公司依托锂电智能装备长期积累的自动化、精密加工、工艺集成等底层通用技术,快速完成技术迁移,顺利开发钠离子电池全工序成套装备,相关产线已实现市场化批量交付,提前卡位产业化窗口期。
公司拥有全流程钠电整线技术,正对接宁德时代等头部客户的钠电储能项目招标。若宁德时代60GWh钠电产能放量,相关设备订单规模相当可观。
业绩验证
2026年上半年,先导智能实现营收82亿元、归母净利润9.6亿元,同比分别增长24%和29%。其中锂电池智能装备收入61.2亿元,占比75%,同比增长35%。合同负债174.03亿元,较年初增长33.28%。单季度Q2利润增速达47%,经营性现金流净额40.8亿元,同比大增74%。
一句话点评
"淘金热里最先赚钱的是卖铁锹的人。"先导智能的双线布局,本质上是对整个产业技术升级的杠杆化押注——不管最终哪条路线胜出,产线都要重建。
总结:双线布局背后的三重逻辑
把10家公司放在一起看,会浮现出几条清晰的规律。
第一,时间表已经收敛,但节奏分层明显
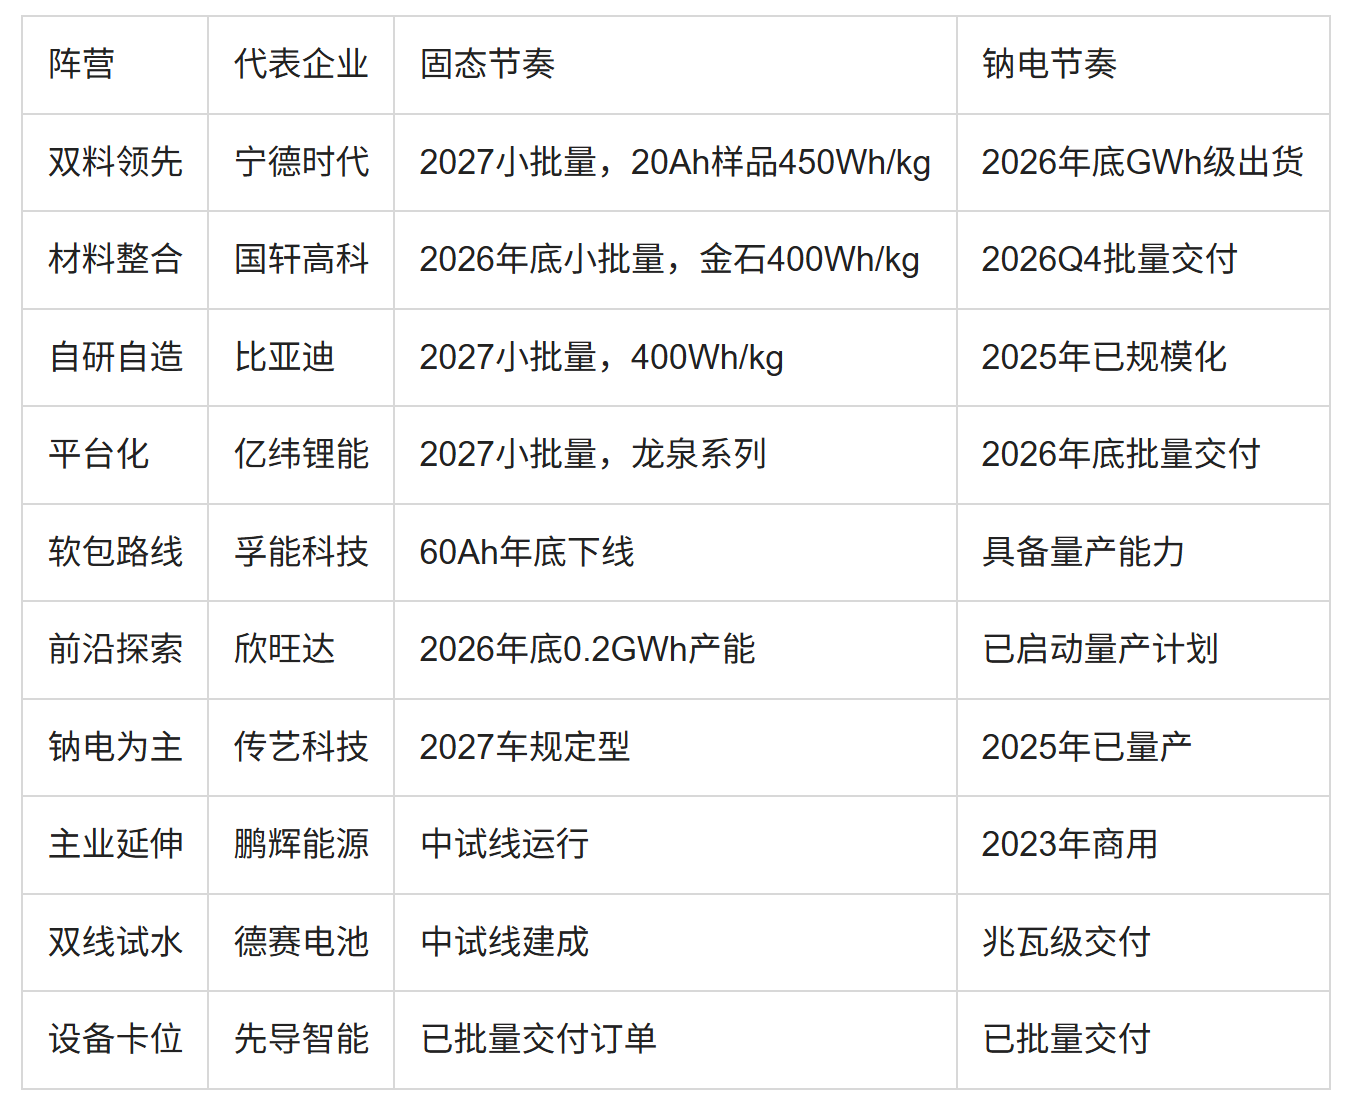
2027年,是全固态小批量生产的行业共识节点;2030年,是规模化应用的目标年。 而钠电的节奏明显更快——2026年正在成为真正的"钠电规模化元年"。
第二,"双线布局"的本质是风险管理
固态电池的挑战是显性的:固固界面阻抗、成本高企、循环寿命受限、设备节拍与良率。中国工程院院士金涌甚至公开表示,全固态起码要2035年以后,中间10年主要还是半固态为主流。
而钠电的挑战在于锂价周期。传艺钠电董事长邹伟民坦言:"归根结底,当下的钠电企业依然还活在碳酸锂涨价的阴影里面。" 2026年以来碳酸锂价格重回18万元/吨以上高位,钠电才重新具备了强烈的经济吸引力。
两条路线各自有各自的"坎"。同时布局,就是用固态的长期确定性对冲钠电的周期波动,用钠电的短期变现能力支撑固态的长周期投入。
第三,真正的分水岭在于"材料自主"
对比这10家会发现一个规律:在固态电池上跑得快的公司,几乎都在材料端做了深度整合。
国轩高科自建硫化锂、硫化物固态电解质产能,冲刺1元/Wh
比亚迪自研陶瓷层结构解决封装膜量产难题
德赛电池自研固态电解质膜湿法涂布工艺,兼容现有产线
先导智能把设备做到全工艺覆盖
固态电池的成本大头在材料和设备。谁能把这两个环节握在手里,谁就掌握了降本主动权。这也解释了为什么"十五五"规划反复强调"核心专利布局"和"全链条自主创新"——战略意图很明确,就是把下一代电池技术的主动权攥在自己手里。
最后一点提醒
《新型电池产业发展"十五五"规划》也释放了"不追求简单产能扩张"的信号。真锂研究创始人墨柯指出,"下一阶段主要追求发展质量"。这意味着,双线布局不等于双线扩产,而是要通过技术梯次迭代,分场景开发动力电池+长时储能+特种电池产品。
对关注这个赛道的读者,有三件事值得持续跟踪:
产线进展——中试线良率是否达标、量产线是否如期投产
客户验证——是否拿到车规级定点、是否有明确的装车/交付信息
订单落地——框架协议是否转化为确认收入的正式订单
毕竟,这个赛道里既有踏踏实实做中试、送样验证的企业,也有停留在专利和纸面研发阶段的公司。看懂谁在真正推进产业化,比记住谁的名字更重要。