9月30日,欢创科技在港交所挂牌,发行价58.85港元。
开盘后股价一路冲高,首日大涨265.7%,市值一度摸到208亿港元。第二天,股价掉头向下,单日跌去47.5%。到10月8日收盘,市值回落到107亿港元。
这家公司的生意一句话就能说清:给扫地机器人造激光雷达。
机器人要在客厅里自己认路、避开拖鞋桌椅,得先靠它建图定位。
按出货量计,欢创占全球市场约一半的份额;按2025年收入计,它是全球最大的扫地机器人空间感知产品供应商。
份额是全球第一,利润表却是另一副模样。2025年,欢创营收6.14亿元,净利润220万元,净利率0.4%。
这组反差,是理解这家公司、乃至理解整个机器人上游供应链的入口。
一门绑在大客户身上的生意
欢创的商业模式没有秘密:自研空间感知算法和专用芯片,集成成激光雷达和传感器,卖给整机厂,赚硬件的钱。
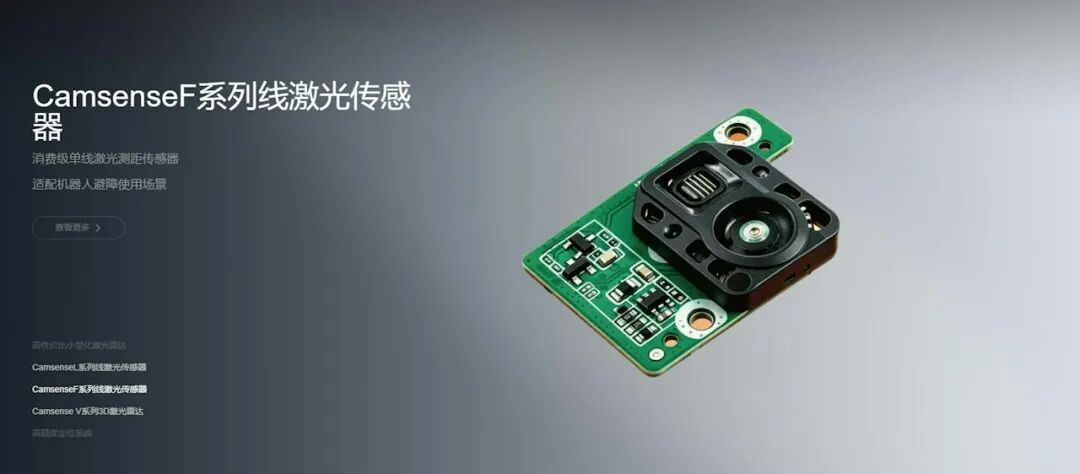
它的客户名单就是行业前五大厂商:石头、科沃斯、追觅、小米、云鲸,平均合作超过五年。2025年,欢创来自扫地机器人的收入约6.10亿元,占总收入的99%左右。
绑定甚至深到了股权层面:最大客户石头科技,同时通过全资子公司持有欢创1.83%的股份。
最大客户和股东是同一家公司,订单最稳固,议价地位也最微妙。
代价写在财报里。
2023年到2025年,前五大客户贡献了欢创93.6%、89.2%、80.4%的收入,最大客户一家占三成上下。
下游是前五大厂商占全球六成份额的寡头市场,整机厂之间的价格战,会顺着供应链一层层压上来。
欢创主力产品三角测距激光雷达的平均售价,从2023年的68.6元降到2025年的43.3元,三年跌去近四成。
2025年,这款产品出货量增长18.6%,收入却从4.08亿元微降到4.03亿元。
卖得更多,收得更少。
公司整体毛利率从2023年的21.5%落到16%上下。50%的市场份额,没有换来定价权。
技术底牌:不是发明,是重做一遍
欢创能拿到这个份额,与其说是发明了新技术,不如说是用一套完全不同的工程路线,把激光雷达重做了一遍。
在它之前,行业沿用美国Neato的方案:工业级线阵图像传感器加通用芯片,性能好,但贵、易损、装配要求苛刻。
创始人周琨是清华精密仪器学士、自动化硕士,师从戴琼海院士,研究了近二十年单目视觉定位。
2017年4月,科沃斯投资部门问他:你们的技术能不能做扫地机器人的激光雷达?
团队调研近半年后发现,这个市场的卡点很清晰:激光雷达精度高但太贵,视觉导航便宜但不够准,谁能把成本打下来,市场就是谁的。
周琨后来把这种市场叫作"粉红市场":不是没人做的蓝海,也不是血拼的红海,而是已被验证、竞争适度的浅红色。
欢创的解法,是拿手机摄像头里大量出货、成本极低的消费级面阵传感器替换工业级线阵传感器,再配一颗自研ASIC芯片,把算法直接固化进芯片。
整套方案为客户降了40%的成本;面阵传感器30到40度的垂直视野带来容错性,碰撞、震动、高低温下依然稳定测距。
做芯片是一场豪赌。立项激光雷达三个月后又立项ASIC,一次流片几百万,周琨把公司几乎所有的钱投了进去。
2018年C1芯片流片成功,首款产品X1同年推出。当时行业主流帧率1800FPS,欢创定在3000FPS,这个余量让C1到今天也没有过时。
2021年缺芯潮,同行用的TI、ST通用芯片成了重灾区,欢创提前锁定数百张晶圆产能,成了少数能正常供货的厂商。
另一层壁垒在量产。早年周琨拿着方案给客户演示,对方只回了一句:
我只关心你这东西能不能批量稳定制造出来。
激光雷达当时没有行业标准,欢创的做法是收集所有客户的要求,取最高标准再拔一档,形成企业标准。做到后来,客户反过来拿欢创的检验标准当自己的标准。
芯片、算法、光学,再叠加这套制造能力:到2025年,欢创激光雷达年出货量超过1000万台,线激光传感器超过500万台。
利润去哪了
份额和技术都在手里,钱去哪了?招股书给出三条去向。
第一条被年降吃掉,前面已经说过。
第二条藏在研发里:2025年那220万元净利润,是收缩研发省出来的。
2024年公司亏损3137.5万元,研发开支0.77亿元;2025年砍到0.59亿元,利润表这才翻正。同年政府补助476.5万元,是净利润的两倍多,剔除后主业仍在盈亏线以下。
一家以技术领先为叙事的公司,靠压缩研发换取上市前的盈利,这个张力需要后续财报消化。
第三条,是被上下游的账期夹住。
贸易应收款项从2023年末的0.74亿元膨胀到2025年末的1.86亿元,周转天数从75天拉长到95天;对上游的应付周转只有66天。
一收一付,每年都要往产业链里多垫一笔自有资金。
存货从0.27亿元堆到0.59亿元。结果是经营现金流连续三年为负,2025年末账上现金只剩1200多万元。一家年出货上千万台设备的公司,活钱只有一千多万。
这不是某个环节的管理失误,而是中游零部件厂商在强势上下游之间的结构性处境。
周琨对此有切肤体会,他早年是乐视危机中被拖欠的供应商之一,此后立下规矩,宁可牺牲利润也要压低账期。
但在客户是巨头又是股东的格局里,这条规矩能执行到什么程度,是个疑问。
下一只眼睛装在哪里
欢创的招股书和募资用途,指向同一个问题:离开扫地机器人,空间感知技术还能卖给谁?
基本盘还在增长,2024年全球约七成扫地机器人配备激光雷达,但大疆2025年8月带着DJI ROMO跨界进场,价格战只会更激烈。真正的增量在户外。
IDC数据显示,2025年全球割草机器人出货约199万台,同比增长63.8%,其中不依赖预埋边界线的机型占66.2%;泳池清洁机器人出货约274.7万台。
这些品类都要在没有预设轨道的环境里自主定位、避障,正是扫地机器人验证过的能力。
欢创已向多家厂商送样,拿到两家泳池厂商、一家割草厂商的意向订单,但意向订单到稳定业务之间,还隔着适配、验证和量产三关。
更大的想象在具身智能。
2025年,欢创第五大客户换成一家总部在北京、业务横跨智能手机、智能电动汽车和具身机器人的公司,特征与小米高度吻合。
人形机器人感知三维空间的要求比扫地机高出一个量级,这正是欢创dTOF和3D TOF产品线的方向。
对照之下,它早年布局的XR业务收入已从2023年的429.5万元萎缩到2025年的82.4万元:没有生态催熟的市场,光有技术储备等不来收成。
灼识咨询预计,全球智能机器人空间感知市场将从2024年的260亿元增至2030年的786亿元。
但盯着这个市场的不止欢创,速腾聚创、禾赛这些车载激光雷达厂商,正带着更厚的资金和量产能力下沉到机器人赛道。
欢创给赛道留下的三道题
欢创上市,恰好和做直驱电机的本末科技前后脚:一个造眼睛,一个造关节,都靠扫地机器人供养。
整机公司还在发布会上讲未来,上游公司已经开始批量兑现,这是行业正在发生的秩序变化。
欢创的样本价值,在于它把中游供应商的处境演到了极致,留下三道没有答完的题。
第一,份额能不能换来定价权?
欢创证明了不能。原因不在产品不好,而在客户太集中、下游太强势。规模越大越离不开大客户,越离不开就越没有提价资格。
这个循环,所有给寡头行业做配套的供应商都要面对。
第二,技术公司的壁垒,挖在实验室还是挖在产线上?
欢创的答案是两边都挖。面阵传感器加自研芯片让它进了门,但真正守住份额的,是几十万台到上千万台的量产一致性,是把没标准的品类做出标准、再反向输出给客户的工程能力。
参数领先半年就会被追平,量产能力追起来要慢得多。
第三,第二曲线该在什么时候出发?
欢创的两次转型给出正反两面。
VR那次出发早了,周琨自己承认切入太早可能死在沙滩上;
扫地机器人这次,踩在市场从随机碰撞切换到自主导航的节点上,一战成名。
现在它把筹码押向割草、泳池和具身机器人,时点对不对,要等三五年后的报表回答。
可以确定的是,留给它用扫地机器人的利润供养新业务的窗口,正在被价格战压缩。
2017年,周琨押上公司全部资金做那颗C1芯片时,想明白了一件事:没有芯片,产品就没有竞争力。
八年后,欢创把这句话兑现成一次IPO和全球一半的份额。
接下来它要回答一个更难的问题:当份额已经到顶、价格还在下跌,一家零部件公司靠什么把0.4%的净利率,变成一门真正赚钱的生意。
首日208亿和一周后107亿之间的那100亿港元落差,就是市场给这道题标注的难度。