2026 年的消费电子市场里,没有任何一类产品能像人形机器人这样矛盾。
曾经动辄几十万、只出现在展会舞台上的双足人形设备,正在批量上架电商平台,万元级产品打破大众对人形机器人的价格想象。订单在增长、产能在爬坡、发布会轮番登场,厂商不断向公众描绘一个图景:人形机器人即将走入家庭,承接家务、陪护、家政劳动。
是的,2026年,人形机器人真的开始卖了,价格也确实让人意外。但当你兴冲冲把它搬回家,指望它帮你叠衣服、收拾碗筷的时候,大概率会失望。
打开电商评论区、B 站测评视频、玩家社群,真实的画面截然不同。已经下单收货的尝鲜用户,很少指望它“解放双手”。更多人把机器人摆在家里客厅,用来跳舞、对话、编程调试、拍摄短视频。
而厂商们心里也清楚这一点,它们卖的不是工具,而是一张通往未来的门票。
量产兑现元年,主打“白菜价”?
2026年被行业定义为人形机器人“量产兑现元年”,这个判断已经落地成真。
过去几年,无论是国内初创企业还是海外科技巨头,产品大多只用于展会展示、高校科研与企业 B 端试点,不面向普通消费者零售。
2025年下半年起,局面开始发生根本性转变,多家国产厂商陆续发布支持现货或者预定交付的量产机型,人形机器人正式进入面向个人消费者的售卖阶段。
市场数据印证了交付规模的快速扩张。调研机构 Smart Analytics Global 数据显示,2026 上半年全球人形机器人出货量约 1.91 万台,同比增长近 3 倍,中国厂商占据 97% 以上份额,智元、宇树两家合计占据全球出货量四分之三。
而另一大变化是,价格曲线快速下行。
松延动力的“小布米”定价9998元,首次把双足人形机器人拉进万元以内;宇树科技的Unitree R1从3.99万元降至2.99万元起,现货发售,一周后直接登顶京东人形机器人销量榜;优必选U1系列覆盖11.98万元到99万元,走的是“情感陪伴”路线;智元灵犀X2青春版9.8万元,加速进化Booster K1教育版6.69万元;连工业级产品也在探底。星尘智能T1把起售价压到8.99万元,号称“中国版Figure”。
其中,宇树科技是本轮消费级人形机器人降价的标志性玩家。其 R1 人形机器人,最初定价 3.99 万元,2026 年 6 月下调至 2.99 万元起。这台机器人主打轻量化双足行走、基础避障,支持开发者二次开发,可以完成起立、行走、跳跃、跟随、基础手势交互,面向个人玩家、高校实验室和科创爱好者。
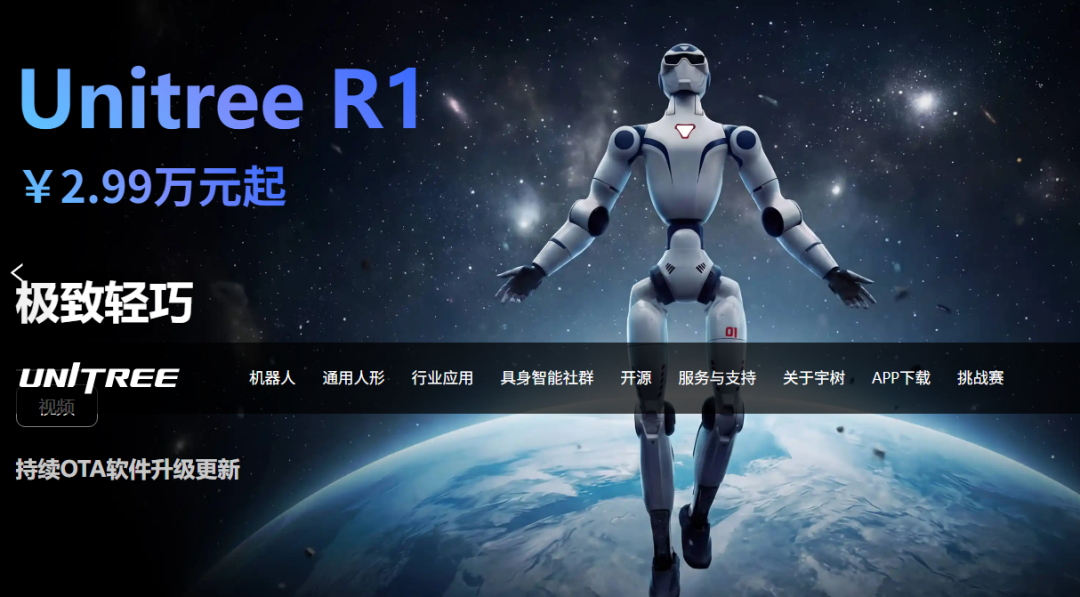
厂商集体降价的底气也来自供应链的成熟。宇树科技招股书显示,其人形机器人单价从2023年的59.34万元降至2025年的16.64万元,两年缩水约72%。核心零部件国产化率已提升至75%,无框力矩电机国产化率超过85%,谐波减速器国产化率约60%至70%。宇树R1的核心技术国产化率超90%,电机、减速器、控制器全部自产。
不过,价格差距的背后也是功能与硬件减配。
售价2.99万元的R1 AIR入门版,相比3.99万元的标准版,整体关节自由度从26个缩减至20个,直接砍掉头部2个自由度、腰部2个旋转自由度,单臂自由度从5个降至4个,彻底失去腰部灵活转动、头部多角度俯仰转向的能力,无法完成侧身取物、低头捡拾地面杂物、多角度观察环境等基础家政动作。
同时,R1 AIR取消了标准版搭载的高精度力控模块,抓取容错率降低。更关键的是,入门版机型不支持高阶二次开发,无法通过算法迭代解锁精细作业功能,从硬件层面锁死了实用潜力。
将行业价格压至万元门槛的松延动力小布米Bumi,则直接舍弃了通用灵巧手配置,仅保留拇指+简易双指极简结构,无完整五指关节,不具备任何精细抓取、操作能力;同时,该机砍掉了激光雷达、深度视觉感知模块,仅保留基础单目视觉,仅能在平整空旷的固定场景完成行走、跳舞、语音对话。
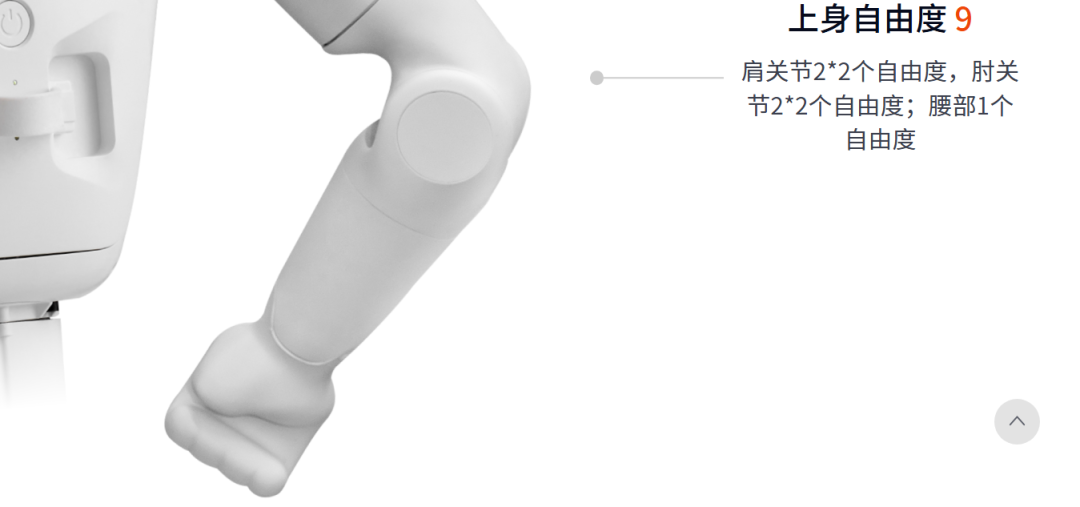
松延动力创始人姜哲源也曾公开坦言,万元定价版本主打教育陪伴、科创娱乐,本身就未设计家政作业相关功能模块。
结合各家厂商官方参数、钛媒体2025人形机器人消费市场调研报告、IT之家硬件实测数据,目前10万元以下面向个人销售的消费级人形机器人,普遍存在硬件规格大幅缩水的问题:整机单臂最大负载集中在1.5–2.5kg区间,仅能抬起轻质玩偶、空水杯等物品,远低于家庭日常收纳、搬运、整理所需的5kg实用负载标准;入门款机型标准续航普遍为2–3小时,部分极致低价机型续航仅1小时左右,且全系未搭载智能补电、自主回充功能,而10万元以上商用/旗舰机型续航普遍可达6–8小时,续航差距极为明显。
值得一提的是,当厂商视野投向C端,行业开始复制消费电子的打法:划分基础版、青春版、开发者版,开启线上预售、订金锁单、线下体验店,在抖音、天猫、京东开设官方店铺,直接面向个人消费者销售。
显然,通过砍掉实用作业硬件、降低整机规格压低终端售价,快速打通C端量产销售渠道、抢占大众市场心智,完成赛道早期品牌占位,这是厂商典型的商业化取舍。正如工信部信息通信经济专家委员会委员盘和林在接受《中国经营报》采访时所言:本轮价格下探“并非行业技术全面成熟的自然结果,而是一场以‘生态卡位’为核心的主动布局”。
谁在买?买来干嘛?
买的人比预想的多。
优必选U1系列预售订单达1.3361万笔,上线首日全通路订单突破1.3万台,直接超越公司2025年全年人形机器人销量的12倍以上。松延动力“小布米”在春晚后迅速成为京东平台人形机器人类目销量第一名。启元机器人在上海淮海中路开出全球首店,首批交付的Q1、T1定价19999元起,现场有科技博主用它给7个月大的宝宝喂辅食。
但买家的心态很微妙。
在小红书上,购买了宇树科技R1的网友大多提到目的是“买来玩玩”。其中有网友表示,“以前都是看别人玩,今天换成我玩一下。”而在宇树科技官方旗舰店的评价区,也有不少消费者提到购买这台交机器人是送给小朋友。
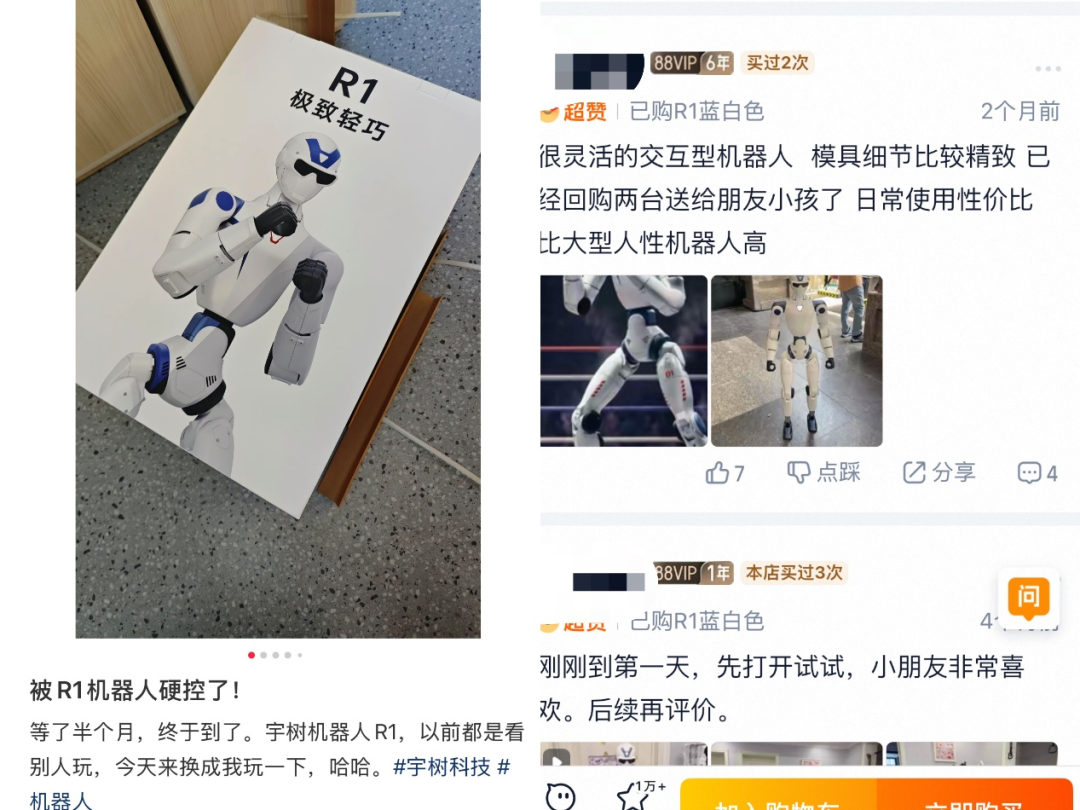
而翻看电商订单、社群访谈、B站、小红书大量实测内容,当前C端买家的画像高度集中:机器人爱好者、AI技术发烧友、高校科研团队、短视频创作者、科创培训机构。普通工薪家庭极少愿意花数万元,购买一台无法承担家务劳动的人形设备。
简单来说,他们在“玩”,不在“用”。
不少测评博主拿到机器之后,给出的结论高度一致:这是一台昂贵的智能玩具,而非家政工人。大众对于人形机器人最朴素的需求,是替代保洁,拖地、擦桌子、收拾杂物、叠衣服、拿取物品。但目前量产机型普遍无法稳定完成这类任务。