减速器是一种由封闭在刚性壳体内的齿轮、蜗杆或行星齿轮等传动元件组成的独立部件,用于在原动机(如电机、内燃机)与执行机构(如工作机、机器人关节)之间实现降低转速、增大扭矩的传动装置。近年来,工业机器人、新能源汽车及人形机器人等领域的需求增长,材料科学、制造工艺及智能控制技术的进步,以及国内外政策的支持,共同推动减速器行业向更高水平发展。
(2)行业产业链
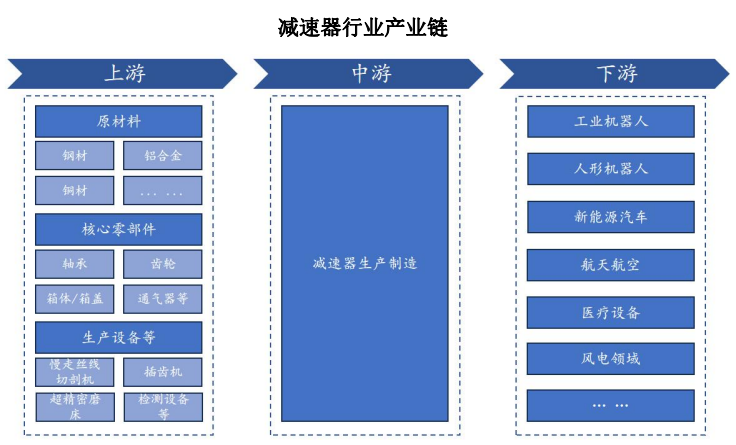
减速器行业产业链涵盖上游原材料与核心零部件供应、中游减速器生产制造以及下游多元应用场景。
上游主要包括钢材、铝合金等原材料,以及轴承、齿轮、箱体/箱盖、通气器等核心零部件,同时依赖慢走丝线切割机、插齿机、超精密磨床和检测设备等先进生产设备,保障产品精度与质量。
中游为减速器生产制造环节,企业通过精密加工、热处理、装配调试等工艺,将零部件整合为各类减速器产品,如行星、RV、谐波等类型,满足不同工况需求。
下游应用广泛,覆盖工业机器人、人形机器人、新能源汽车、航空航天、医疗设备、风电等领域,随着智能制造和“双碳”战略推进,下游需求持续增长,带动整个产业链向高端化、智能化升级。上下游协同联动,推动减速器产业实现高质量发展。
(3)行业市场规模
减速器作为机械传动系统的核心部件,广泛应用于新能源汽车、工业机器人、叉车、物流装备、工程机械及自动化生产线等多个关键领域,承担着调节转速、传递动力和提升系统效率的重要功能。其性能直接关系到整机设备的稳定性、精度与能耗水平,是支撑高端装备制造和智能制造发展的基础性零部件。随着我国制造业向智能化、绿色化加速转型,减速器的技术升级与国产替代已成为产业链自主可控的重要环节。
根据思瀚产业研究院数据,2024 年国内减速器行业市场规模约1,447 亿元,较上年增长 4.3%;预计 2025 年将达 1,520 亿元,2026 年进一步攀升至1,672亿元。市场持续稳健增长,反映出下游应用领域需求旺盛,尤其是新能源车、智能仓储及工业自动化等新兴场景的快速扩张,为减速器产业提供了广阔发展空间。这一趋势不仅凸显了减速器在现代工业体系中的战略地位,也为国内企业加快技术突破、扩大产能布局创造了有利条件。
2、减速器行业新技术、新产业方面的发展情况及未来发展趋势
(1)高端产品国产化替代加速,核心技术自主可控
成为发展重点当前,我国在高精度 RV 减速器、谐波减速器等高端领域仍部分依赖进口,尤其在工业机器人、人形机器人、航空航天等高要求场景中,国外品牌占据主导地位。但在国家“十四五”规划及多项产业政策支持下,国内企业正加大研发投入,聚焦材料工艺、精密加工、疲劳寿命等“卡脖子”环节,推动核心部件自主化。未来,随着国产验证周期缩短、供应链安全意识增强,高端减速器国产化率有望持续提升。行业将从“能做”向“做好、做稳、做精”迈进,真正实现从替代到引领的跨越。
(2)应用场景不断拓展,新兴领域驱动产品多元化发展
减速器的传统应用集中于机床、冶金和通用机械,但近年来,其需求重心正快速向新能源汽车、工业机器人、AGV、叉车、医疗设备及人形机器人等新兴领域转移。例如,电动叉车和物流 AGV 对轻量化、低噪音、高效率的行星减速器需求显著增长;人形机器人则催生对微型、高扭矩密度、低背隙减速器的迫切需求。
这些新场景对产品提出了定制化、模块化、长寿命等更高要求,倒逼企业从标准化生产转向柔性开发。未来,谁能快速响应细分市场需求、提供系统级解决方案,谁就能在竞争中占据先机。应用场景的多元化不仅扩大了市场空间,也推动减速器从“通用件”向“关键功能件”升级。
(3)智能化与绿色制造深度融合,推动产业升级与可持续发展
在智能制造和“双碳”目标双重驱动下,减速器行业正加快向智能化、绿色化转型。一方面,越来越多企业引入智能传感器、物联网技术,在减速器中集成状态监测、故障预警和远程运维功能,实现从“被动维修”到“预测性维护”的转变;另一方面,绿色制造理念贯穿研发与生产全过程,通过选用环保材料、优化热处理工艺、推广干式切削技术,可有效降耗与排放。未来,具备智能化产品能力与绿色制造体系的企业,将更易获得政策支持与客户认可,成为行业高质量发展的标杆。