中国的人形机器人行业,正同时经历两种完全相反的画面。
2026年上半年,全球人形机器人出货接近2.5万台,同比增长432%,其中中国出货1.9万台;市场规模超过7.4亿美元,同比增长322%。订单有的已经排到2027年。
同一时间,估值一度冲到223亿元的达闼机器人被法院裁定受理破产清算;估值5亿美元的盈合机器人进入破产清算程序,字节跳动、美团战投都在它的股东名单里;背靠深兰科技、估值一度140亿元的机器人子公司倒下时,欠着员工2300万元工资。
出货量在翻倍,独角兽在倒下。两件事同时发生,逼出一个绕不开的问题:这个行业,到底是元年,还是泡沫?
01 元年是真的
先看"元年"的证据。
IDC的跟踪报告显示,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%,中国出货1.9万台。弗若斯特沙利文的统计口径更宽:上半年全球销量3.6万台、收入5.4亿美元,双双超过2025年全年。浙商证券预计,2026年全年全球出货将增至近6万台,2030年达到50万台。
中国这边,产业数据同样在放量。据中国信通院报告,2026年上半年国内人形机器人整机产品已超400款,预计全年整机产量突破10万台;一季度各类机器人合计出口额113.2亿元,远销全球148个国家和地区。
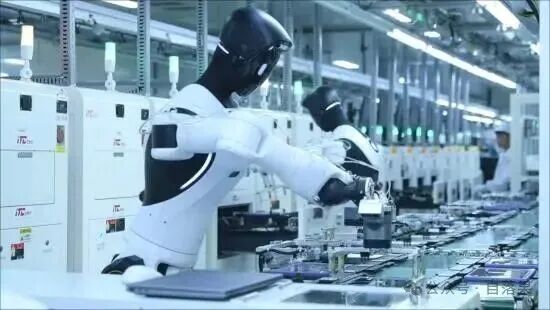
商业化也不再只是发布会上的演示。智元机器人的远征A3 Ultra在武汉智慧零售仓连续运营18天,完成827笔订单,商品抓取成功率超过97%;浙江艾图的人形机器人已走进多家服装工厂,在单一品类、单一面料条件下,裁片分离成功率97%、缝纫合格率超98%,投资回报周期约18个月。
从这些数字看,说"商业化元年开启",并不夸张。
02 泡沫也是真的
再看"泡沫"的证据。
融资端,据IT桔子统计,2026年上半年国内具身智能赛道融资总额约935亿元,是2025年同期的5倍,融资事件322笔,同比增长137%。估值百亿的独角兽从3家增至22家。它石智航完成超4.5亿美元Pre-A轮融资,创下国内具身智能单轮融资纪录;智平方一年完成12轮融资,投后估值冲到200亿元。
二级市场同样热闹。宇树科技登陆科创板,被称为"人形机器人第一股",上市首日股价收涨460%。
但钱的另一面,是死亡。破产的独角兽,死因高度相似。
达闼机器人,累计融资超过50亿元,软银愿景、阿里、华登国际都进过股东名单,估值最高到223亿元。被申请破产审查时,司法口径下的被执行总金额只有3530万元——一家估值两百多亿的公司,真正被执行的债务只有这个数。2025年10月,北京房山区法院裁定受理其破产清算;到2026年6月,法院已指定管理人、开始接受债权申报,员工人均被欠薪23万元。
盈合机器人,2020年3月成立,十个月做到5亿美元估值,字节跳动、美团战投、金沙江创投都在股东名单里,累计融资超6亿元。2026年10月,深圳中院召开它的第一次债权人会议。
深兰机器人,母公司深兰科技持股96%,曾公布2.5万台消毒机器人订单和LG集团三年数万台采购意向,在商丘规划过年产2万台、年产值10亿元的产业园,估值一度达到140亿元。倒下时,欠员工2300万元工资。
9月,经济学家任泽平发文给"热炒人形机器人"泼冷水:资本狂热、企业忙于秀场而不是深耕基础研发、PPT融资、攒局上市套牢投资者。他提到一家被业内称为"大型遥控玩具公司"、研发投入不如养猪企业的公司,市值冲到几千亿后腰斩。
03 都对:元年属于产业,泡沫属于公司
元年和泡沫,哪个对?
都对。但要分清主语:元年属于产业,泡沫属于公司。
出货量翻倍是真的——但要看清出货的是什么。2026年上半年中国1.9万台的出货里,有相当一部分是用于展示、赛事、接待的低成本机器人;真正进入工厂、商业场景、由客户付费的,是少数头部公司的几千台。优必选U1预售订单破了1.3万台,公司却在8月的财报会上把年内实际交付预期下调到1500—2000台——订单和交付,常常是两本账。钛媒体的行业访谈直言,行业距离"数据闭环"还有99%的缺口——订单排到2027年,但谁也说不出未来一年的真实需求是多少。
利润分层也是真的。浙商证券的报告叫"量价分化":造整机的公司一边打价格战、一边烧研发,收入涨了却还没变成利润;卖核心零部件的上游却靠标准化、多客户复用,先一步兑现业绩。换句话说,这一轮最先赚到钱的,可能不是造机器人的,是给机器人卖零件的。
资本分化更是真的。同一条赛道,一边是它石智航4.5亿美元的单轮纪录,一边是达闼3530万元的被执行金额。钱在向少数有量产、有收入的公司集中,其余的在清场。
所以更准确的说法是:产业正在进入元年,资本正在挤泡沫。这两件事不矛盾:每一轮新技术火起来,都是先讲足故事,再筛掉只会讲故事的公司。
04 以后怎么看:四个问题
与其争论"是元年还是泡沫",不如掌握一套判断标准。以后看到任何一家机器人公司,可以问四个问题:
第一,出货去了哪里。是卖给真实客户并收了钱,还是停在发布会、展厅和自家园区。交付到哪、谁在付费,比"发布了几款新品"重要得多。
第二,收入是否在增长。营收从30万元做到10.5亿元(智元,2023-2025年),和估值从3亿冲到200亿(智平方,一年12轮),是两个完全不同性质的信号——前者是生意的成长,后者是估值的游戏。
第三,谁在这条链上先赚到钱。目前明确的是上游:减速器、丝杠、传感器。如果一家公司讲的是"卖铲子"的生意,先看它的订单和产能;如果讲的是"造机器人"的故事,先看它的出货和收入。
第四,估值和现金流是否匹配。223亿估值的达闼,被执行金额只有3530万;巅峰估值5亿美元的盈合,2025年全年营收只有433万元。它们从未产生过与估值匹配的现金流。估值可以被故事推高,但破产清算时,只有现金和资产说话。
这套框架,也适用于我们后面的每一篇:谁在造、谁在买单、谁先赚到钱、谁会先倒下。
收束
人形机器人不是第一个"一边狂欢一边清算"的行业。十年前的新能源车、五年前的自动驾驶,都是这么过来的:概念先火,公司分化,最后留下能出货、能赚钱的少数。
真正重要的问题,不是"元年还是泡沫"这个二选一,而是:在这一轮分化里,谁会带着真实的出货和收入活下来?
系列地图
人形机器人专题,计划 8 个章节、13 篇,把"机器人要来了"这件事讲透:它为什么火、谁在造、怎么赚钱、谁会死、跟我们有什么关系。
01 泡沫还是元年:出货翻倍与独角兽倒下并存,行业处在哪(本篇)
02 技术难在哪:大脑、小脑、本体三层各自卡在哪
03 谁在造:中国军团,与特斯拉的一百万台野望
04 谁买单:工业进厂,与零售服务
05 谁先赚到钱:供应链,从关节到感知算力
06 钱怎么流动:融资狂欢,与破产潮
07 大局:中美竞赛,与政策就业
08 终局:用什么标准,区分真赛道和假风口
按主线 01→04→06→08 先走"火→赚钱→资本→判断"的账本闭环,其余篇章穿插跟进。这个专题会一篇一篇写下去,我们下篇见。