摩根士丹利把同一个问题问了94家中国企业的机器人采购负责人:未来三年,会不会上人形机器人。答案分成两半——想买的还是64%,比去年还高两个点;但时间表整体往后挪了一年,能接受的价格压到了10万元以下。
链上先出数的是零件厂。绿的谐波的人形减速器订单,前三季度已经是去年全年的四倍多;恒立液压把行星滚柱丝杠送进了美国一家集成商的关节里;双环传动守的是RV减速器,正和北美客户磨新一代产品。整机这一侧,宇树科技还是被点名最多的一家,只是计划采购它的比例,要仔细看看。
整机的量要等,关节的订单已经在路上。两件事之间隔着一年的时差,钱就先落在算得清账的那一端。
核心结论 三句话看这份问卷
01 想买的还在,改的是时间表和报价
02 三类机型一起后撤,不是某一类的问题
03 最集中的价位,整档往下挪了一层
一、想买,但把时间表和价格都改了
先拆时间表。说「三年内可能采用」的还有64%,这个数甚至比去年高。但把同一批人按年份摊开,曲线就往右平移:到2027年底能上试点或重大项目的,复合机型从去年预期的64%降到50%,轮式从58%降到36%,腿式从41%降到22%。三类一起退、幅度接近,说明不是某一类产品的问题,是整条采用曲线整体右移了一年。
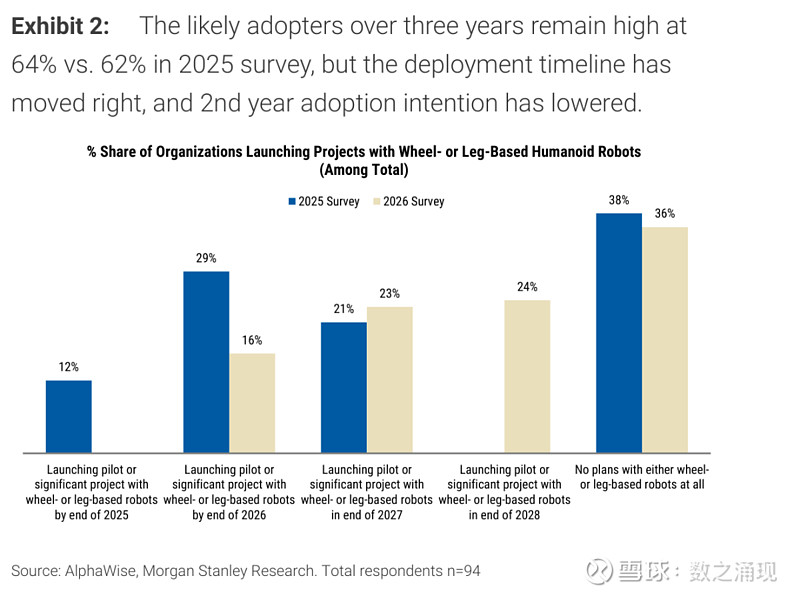
两年问同一件事,答案往右挪了一格。
再往远看,2028年底能回到75%、59%、44%。这个数看着回来了,但里面藏着一个更小的事实:即便到2028年,46%的企业也只打算装1到10台,打算装50台以上的只有13%。先试,不铺量,是眼下这批买家真实的心态。
为什么慢下来?满意度给了答案。对现有人形机器人表现满意(含比较满意)的比例,从去年的23%掉到18%;不满意的从25%升到28%,剩下53%持中性。愿意买和买得满意是两件事,中间这段落差就是试点的意义。
真正变的是账本。可以接受的价格带,今年整体往下压了一档:认10万元以下可行的从53%涨到72%,最集中的一档也从10万到20万元挪到了5万到10万元。去年最主流的价位,今年只剩不到两成的人认。
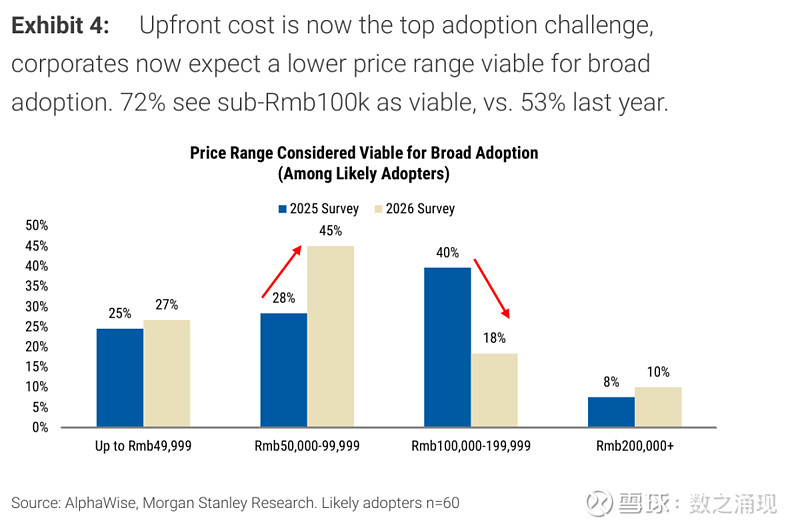
价格带整体往下压了一档。
回本期更硬。82%的人把上限设在三年以内,加权下来平均两年出头;65%要求人形机器人的回本期不比其他自动化投资更长。换句话说,客户不是不愿为新技术付溢价,是不愿为不确定付溢价。
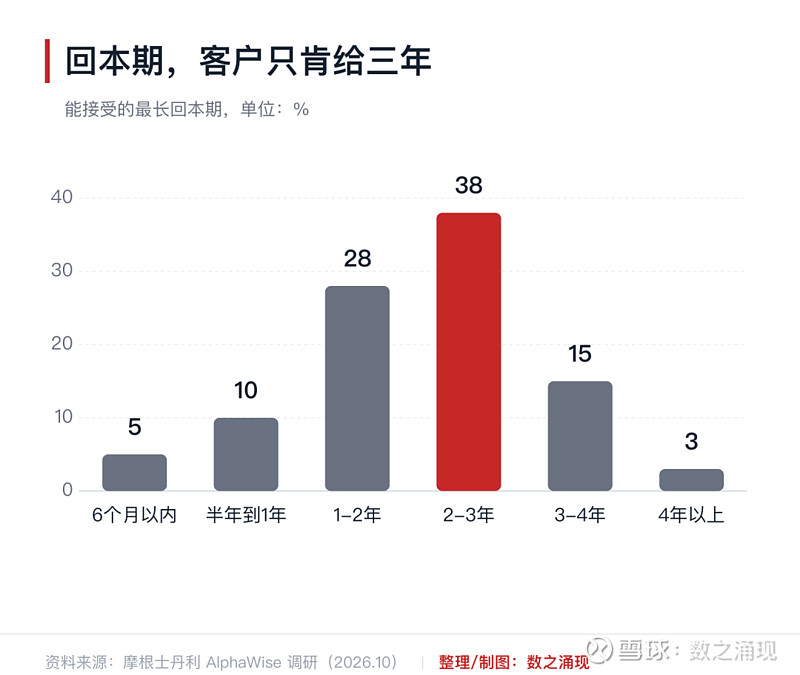
一半人的上限落在这两根柱子之间。
这套账也改写了采购标准。可靠性安全85%、功能匹配83%、总成本82%、投资回报80%——四项挤在一起,其中投资回报一年抬了16个百分点,是涨幅最大的一项。障碍那一侧,前期成本高第一次站上第一位,占62%;而「能力不够」从74%降到60%。怕贵已经超过怕不会用。
用到哪儿也清楚了。制造90%、物流仓储85%、研发79%;具体到动作,产线内物料搬运82%、包装码垛78%、机床上下料69%——都是重复、可计量、有安全或人力收益的活。还有一个变化:要求机器人做「有限的多功能任务」的从49%升到70%,只要单一任务的从72%降到50%。买家要的是一个人能顶几个岗,不是一个动作做到极致。
二、整机还在等,关节先接单
只看整机出货,这条链今年没什么可看的:2026年中国人形整机预计5万台,2027年10万台,到2030年才到四十万台级。基数小,坡也缓。
但零件厂已经忙起来了。绿的谐波前三季度人形相关的减速器订单约40万只,2025年全年才约10万只,一年翻了四倍多,已经接近它减速器总需求的一半。产能跟着铺:月产能从现在的9万只提到2026年底的12万只,2027年还要再加。来福谐波同样在满产扩产。
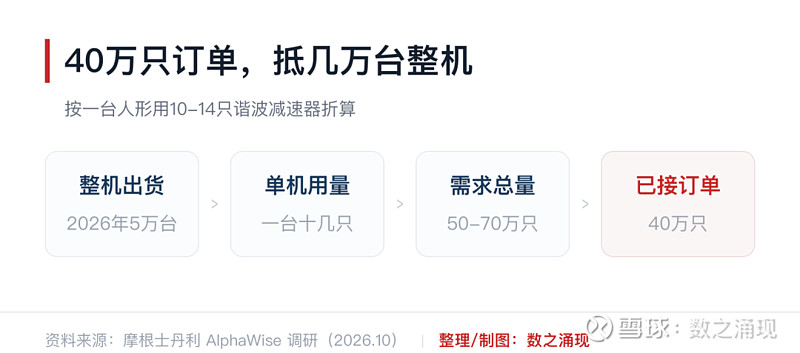
订单按台数折算,不是按台数下单。
40万只这个数要折算才有意义。一台人形机器人用10到14只谐波减速器——这个只数按行业常见构型取,报告没给,是折算口径——2026年5万台整机对应的是50万到70万只;已经接的40万只,大致折三四万台整机,覆盖的是今年的量,不是把明年的也提前买完了。这条链没有透支,只是先动了。
另一头是丝杠。恒立液压给美国一家集成商供行星滚柱丝杠,管理层给的目标是2027年这块业务的同比增速超过200%;同时它在美国还有一桩反倾销反补贴调查压着,报告测算对2027年净利润的影响约4%——不大,但要知道它在。双环传动的优势在齿轮这一层:RV减速器是主战场,行星、摆线、谐波都做,正和北美客户联合开发一款新减速器;子公司环动科技撤回上市后,集团的研发和产能资源正在并到一起。
整机端的竞争在变松。宇树科技的客户接触率还有47%,一年前是60%;未来三年计划采购它的比例32%,一年前是60%。云深处、优必选各13%。报告还给了个反常识的读数:云深处在八项评分里全部最高,功能匹配89%、可靠性78%——但样本只有9家,报告自己说这只能当「值得再去验证」的线索,不能当证据。
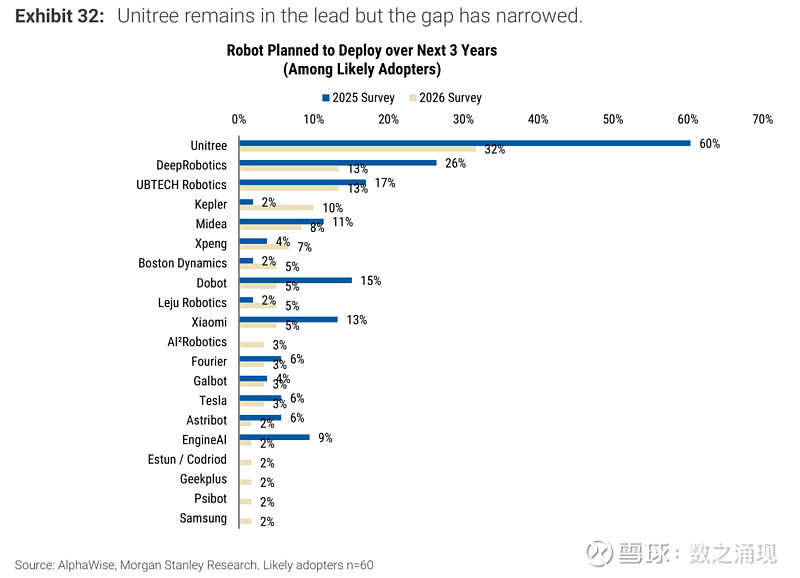
名单没变短,第一名变矮了。
这里有个判断值得记住:整机的座次还没定,关节的座次先定了。因为整机买谁的还没决定,但不管买谁的,关节里都要装减速器和丝杠。
三、四个能被验证的信号
第一件是复购。报告把话说明白了:首批公告、试点签约都不算数,重复订单、多个厂区铺开、单厂超过10台,才算商业化。2027年如果没有一批10台以上的订单落地,右移的那一年就还没走完。
第二件是价格和回本能不能同时成立。按10万元单价、两年出头的回本要求,每年得净省约4.6万元(10万元÷2.17年)。若一台替掉一个工人,这个人一年综合成本8万元、再扣1万元运维,净省7万元,17个月回本,账成立;若只能顶半个人,回本拖到三年多,账不成立。这条算式决定了10万元是终点还是起点。
第三件是减速器产能什么时候被吃掉。绿的谐波的月产能力到年底再抬三成,折年就是144万只;今年整机出货才5万台,按一台十几只算,全行业用不掉其中的一半。产能是按2027年以后铺的,中间这段空档就是价格压力的来源。报告也提示:扩产太快叠加价格竞争,毛利会被压。
第四件是新面孔能不能把评分变成订单。2027年看两件事:云深处那批高分有没有转成采购合同;除宇树、优必选之外,还有没有第三家进到「计划采购」两位数的那一档。
回到那份问卷。它最硬的一条不是问「买不买」的那一题,是「愿意买」和「两年回本」能不能同时成立——前者一直很高,后者刚刚开始被认真算。
人形机器人的第一道门槛,不是能不能走,是两年内能不能回本。这条线往哪边挪,比任何一场发布会都更能说明这条链走到了哪一步。