机器人冉冉升起的一颗新星——汽配跨界,减速器+结构件双线卡位人形赛道
来自专栏北京OptionGirl 2026年10月28日 16:52 安徽 返回 襄阳轴承吧>
_分享到:_%24%E5%A4%9A%E5%88%A9%E7%A7%91%E6%8A%80&pics=https%3A%2F%2Fcmsjs.eastmoney.com%2Fcommon%2Fweixin-share.png "分享到QQ空间")
点赞 4
评论 2
在东方财富看资讯行情,选东方财富证券一站式开户交易>>
机器人冉冉升起的一颗新星——汽配跨界,减速器+结构件双线卡位人形赛道
在具身智能浪潮席卷而来的当下,特斯拉Optimus、宇树、智元等国产人形机器人加速迭代,机器人产业链从概念走向送样、验证、小批量落地。赛道之中,除了深耕多年的传动龙头、零部件大厂之外,一批具备精密制造功底的汽配企业,凭借成熟的模具、压铸、机加工能力跨界切入,多利科技(001311),正是这一轮机器人浪潮里冉冉升起的新星。#宇树科技突破700元,上涨逻辑是什么?#$宇树科技-W(SH688836)$
多利科技原本是汽车精密冲压、一体化压铸赛道的优质厂商,长期服务头部新能源车企,在大型精密模具、铝合金轻量化成型、大批量精密机加工方面沉淀深厚工艺与供应链管理能力。面对汽车行业内卷,公司选择向外开辟第二增长曲线,以“自主设立平台+并购核心标的”的方式,系统性布局人形机器人赛道,走出一条核心传动件+轻量化结构件双轮驱动的路线。
2025年,公司设立全资孙公司达亚智能,作为机器人业务专属平台,经营范围覆盖智能机器人研发、工业及消费机器人整机零部件、复合材料结构件,主攻机器人躯干、壳体、骨架等精密结构件,把汽车一体化压铸、精密冲压工艺直接平移到机器人制造,复用原有精密制造产线、品质管控体系和客户资源,实现工艺协同。
2026年初,达亚智能完成收购增资,拿下苏州悍猛传动70%股权,正式拿到谐波减速器这一人形机器人最核心的关节传动部件,完成机器人核心零部件关键卡位。悍猛传动深耕谐波传动十余年,拥有48项专利,其中发明专利17项,主打内外双钢轮谐波减速器,减速比覆盖11–50,具备标准化产品、定制化开发能力,特色是抗冲击、长寿命、耗,可以适配工业机器人、人形机器人、高端装备等场景。
【最新业务进展】
从公司公告、半年报、互动易与机构调研信息来看,当前整体处于产品定型、客户送样对接阶段,暂未拿到公开定点大单,没有规模化量产,短期对业绩贡献很小。
悍猛传动依托原有产线开展样品、小批量试产,同步推进新增产线规划,新产线尚未建成投产;团队持续对接多家工业、人形机器人客户开展技术交流与送样验证,公司也明确回复,目前暂未向宇树、智元、优必选等头部本体厂商批量供货。
机器人轻量化结构件业务同样处于样品验证、客户对接阶段,暂无公开定点订单。
公司官方多次定性:机器人板块属于早期拓展阶段,悍猛传动体量偏小,本年度机器人业务不会对营收、利润带来重大影响,后续扩产节奏将根据客户验证、订单落地情况灵活安排,不会盲目扩产。
对比很多单一环节厂商,它的差异化优势,不在于当下的出货体量,而在于结构件自产+谐波减速器的一体化布局:未来一旦拿到定点,壳体、骨架、减速器可以协同交付,具备较强的成本与配套优势,这也是汽配跨界厂商独特的竞争力。
赛道火热,竞争同样激烈。多利科技同时身处两条竞争赛道:谐波减速器赛道、机器人关节与轻量化结构件赛道,我们把主要竞争对手、头部整机厂商的基本面亮点与短板逐一梳理清楚。
一、谐波减速器赛道(悍猛传动直接对标对手)
绿的谐波:国产谐波减速器龙头,出货规模、客户覆盖、人形机器人验证积淀国内第一;不足是赛道内卷加剧,价格战持续挤压毛利率,高负载人形型号仍持续迭代。$绿的谐波(SH688017)$
哈默纳科(日本HD):全球谐波减速器标杆,产品精度、疲劳寿命、一致性处于顶尖水平,高端人形机器人长期首选;不足是海外品牌,交付周期长、定价偏高,地缘环境带来供应链断供风险。
中大力德:谐波、RV减速器双线布局,产能体量充足,工业机器人客户基础扎实,性价比突出;不足是面向人形机器人的高端精密谐波型号积累偏少,高端场景竞争力偏弱。
二、机器人关节总成、轻量化结构件赛道(多利结构件业务竞品)
拓普集团:布局旋转/直线执行器、关节模组、足部减震,深度绑定特斯拉Optimus供应链,海外产能布局完善;不足是机器人业务尚以送样为主,收入占比极低,大额资本开支前置,业绩高度依赖头部客户落地节奏。
三花智控:依托阀件流体控制优势,同步研发关节总成+机器人热管理方案,热管理能力属于行业独一档;不足是关节总成仍处于试制送样阶段,尚未批量出货,市场预期透支明显。$三花智控(SZ002050)$
旭升集团:铝合金精密压铸能力突出,长期特斯拉一级供应商,擅长机器人骨骼、关节壳体轻量化压铸件;不足是仅聚焦结构件,缺少减速器、执行器等核心传动自研,产品附加值偏低。
泉峰汽车:精密压铸+机加工一体化,成本管控能力优秀,同步开发机器人关节壳体、轻量化构件;不足是只做结构件,没有布局减速器等高价值核心零部件,赛道附加值有限。
襄阳轴承:亮点为国内老牌汽车轴承企业,国资入主,谐波配套薄壁轴承、关节交叉滚子轴承已完成试制送样;不足是主业持续亏损,机器人轴承营收极低,短期很难贡献业绩。
三、人形整机头部厂商(悍猛、达亚的潜在下游客户)
智元机器人:亮点是远征系列人形机器人量产速度快、营收增速极强,自研具身大模型与大小脑系统,工业落地场景走在国内前列;不足是仍持续亏损、尚未实现盈利,腿足控制稳定性和通用场景泛化能力还有较大提升空间。
宇树科技:亮点是四足与人形机器人双产品线成熟,运动控制功底深厚,海外渠道与客户基础强;不足是商业化落地以科研、展会居多,工业规模化落地场景偏少。
对比一众对手,可以看清多利科技的定位:它不是传动领域的老牌龙头,也不是单一的压铸结构件厂商,而是少数同时手握谐波减速器+机器人结构件两条线的跨界选手。
绿的谐波胜在先发优势、出货规模;拓普、三花胜在头部机器人客户绑定;旭升、泉峰胜在成熟压铸产能;智元、宇树是整机端的标杆,也是国内零部件厂商最重要的下游验证方。而多利的机会,来自国产人形机器人放量之后,本土供应链安全需求带来的第二供应商机会,依托汽配成熟制造体系,走配套一体化交付路线。
当然机遇背后,风险同样不容忽视。谐波减速器是精密传动赛道,良率爬坡、齿形工艺、长期寿命验证门槛很高;机器人行业整体仍处在产业化早期,整机量产节奏不及预期、客户验证失败、行业持续价格战,都有可能影响这条第二曲线的兑现。它是新星,但新星的成长,需要时间、验证与订单来证明自己。
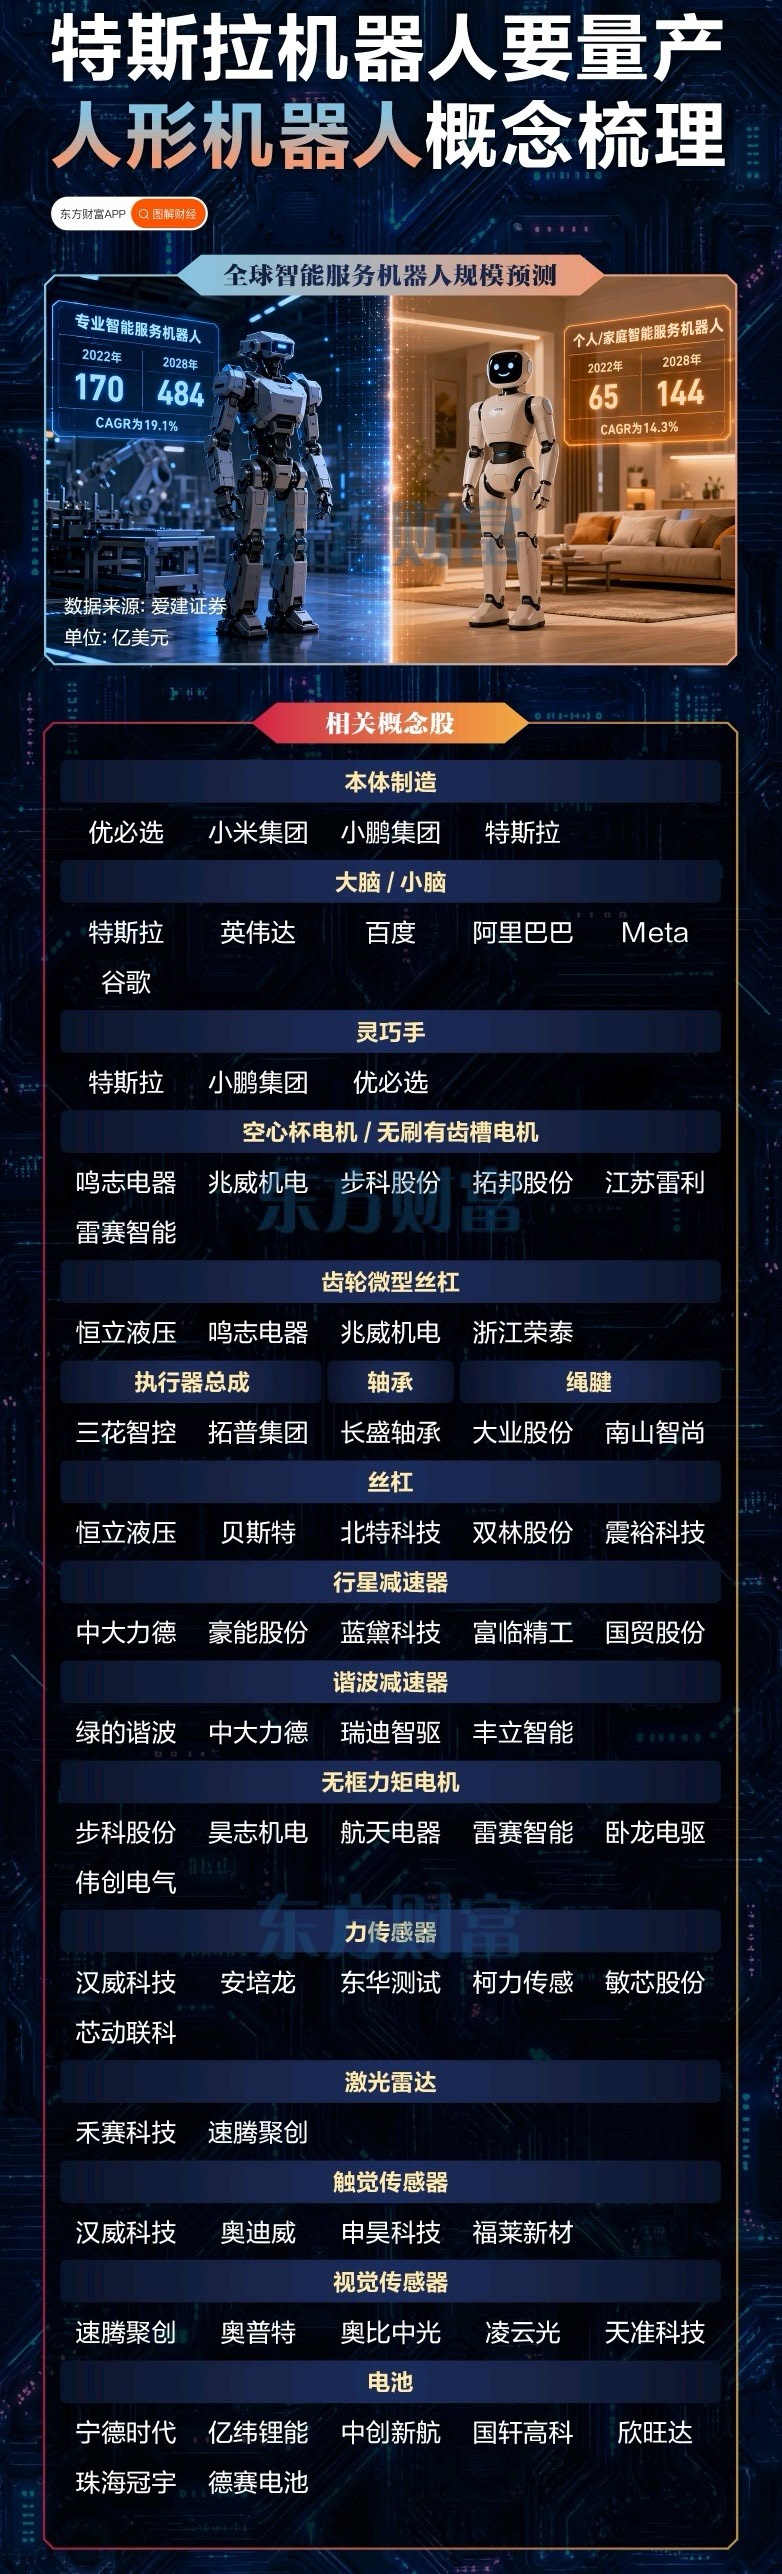
人形机器人的时代大幕刚刚拉开,传动、结构件、热管理等零部件百花齐放。多利科技依托成熟汽配制造底盘,并购卡位谐波减速器,形成结构件+减速器协同布局,是本轮具身智能浪潮里值得持续跟踪的标的,但我们必须理性区分远期产业逻辑和短期业绩兑现,不盲目透支预期。