韩国是一个非常特殊的存在,国土面积不大,却依靠两家企业,牢牢掌握着全球存储芯片的核心话语权,半导体也长期是韩国经济的压舱石,直接牵动整个国家的经济脉搏。韩国半导体产业最鲜明的标签,就是存储为王,DRAM、NAND 闪存以及当下火爆的 HBM 高带宽内存,构成了它产业基本盘,同时在晶圆代工、芯片设计领域也持续发力,但上游设备、材料环节,依旧存在明显短板。
 韩国半导体的起点,是上世纪60年代的低端封装代工,主要承接海外企业的芯片组装业务,只赚取微薄的加工费,没有自主芯片设计与制造能力。到70年代,三星入局半导体赛道,收购本土半导体企业股份,开始布局芯片研发,为后续的爆发埋下伏笔。真正的转折点发生在1983年,三星正式宣布进军DRAM存储芯片,这在当时被看作一场豪赌。
整个90年代,韩国存储产业完成对美日企业的赶超。三星率先攻克新一代DRAM技术,一步步挤压日本厂商的市场空间;现代电子(SK海力士前身)、LG半导体相继入局,形成双龙头竞争格局。亚洲金融危机之后,行业洗牌,LG半导体业务被收购,最终形成三星电子与SK海力士双巨头的格局。
进入2000年后,韩国企业除了巩固DRAM优势,又全力押注NAND闪存,持续推进3D堆叠技术,存储芯片的全球份额持续走高。三星也顺势拓展晶圆代工业务,从单一存储厂商,向综合半导体企业转型。
接下来,我们聚焦韩国!
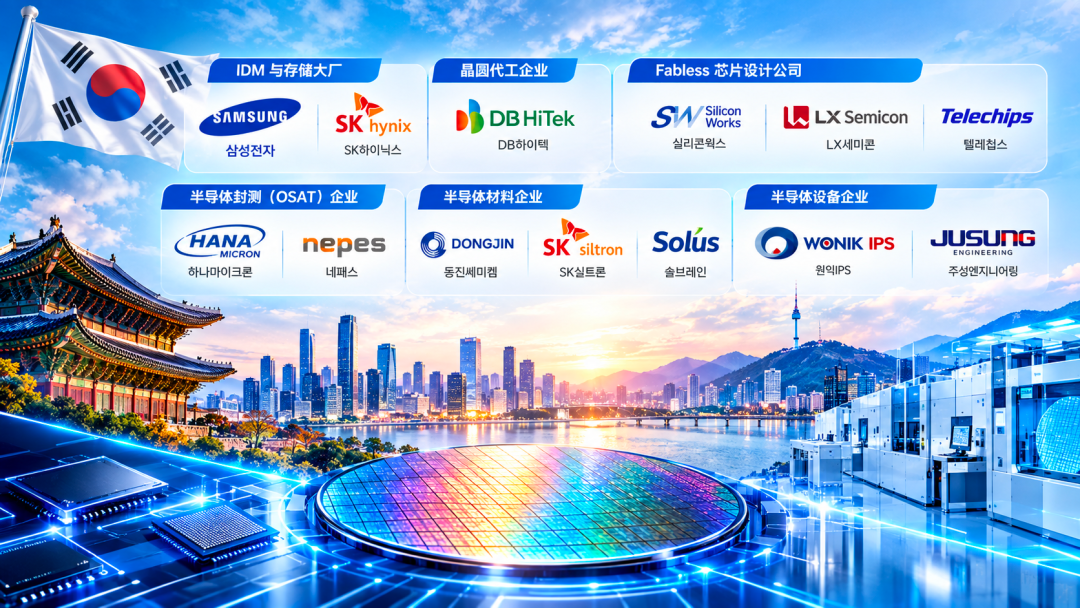
盘点当地半导体芯片产业链的代表性企业!
01
存储大厂
三星电子
作为韩国半导体产业的绝对龙头,三星是全球少有的综合性IDM企业,同时布局DRAM、NAND闪存、HBM高带宽内存以及先进晶圆代工业务,存储芯片长期稳居全球前列,自研应用处理器也广泛应用在各类消费电子产品中。
SK海力士
由原现代电子半导体业务拆分发展而来,是全球第二大存储芯片厂商,拥有完整的DRAM与NAND闪存产品线,在当下AI浪潮中HBM产品竞争力突出,是全球AI芯片厂商核心显存供应商,同时还布局图像传感器业务。
美光
全球第三大存储IDM企业,主营DRAM与NAND闪存产品,在韩国搭建研发与技术支持中心,深度嵌入韩国本地存储产业链生态,与三星、SK海力士共同构成全球存储芯片市场三强格局。
02
晶圆代工
DB HiTek
韩国本土特色晶圆代工厂,不追逐最前沿的先进逻辑制程,把重心放在功率半导体、模拟芯片等成熟特色工艺上,产品主要面向汽车电子和工业芯片市场。
台积电
全球第一大晶圆代工厂,在韩国设立客户技术中心与研发办公室,服务韩国本地AI芯片、车载芯片设计客户,为其提供行业顶尖的先进制程代工服务。
格芯GlobalFoundries
全球知名特色工艺代工厂,在韩国设立技术服务据点,聚焦射频芯片、汽车芯片赛道,为韩国客户提供高可靠性的成熟工艺代工方案。
03
芯片设计
Silicon Works
韩国头部显示驱动芯片设计企业,核心产品为OLED、LCD面板驱动IC,是全球显示产业链中重要的芯片配套厂商,长期为中韩面板企业供货。
LX Semicon
LX集团旗下芯片设计公司,核心产品包含电源管理芯片PMIC与车载半导体,面向消费电子、汽车电控场景提供稳定可靠的芯片解决方案。
Telechips
韩国本土车载芯片设计代表企业,专注研发车载多媒体处理器芯片,产品应用于汽车中控、车载影音系统,持续深耕汽车智能化赛道。
英伟达NVIDIA
全球AI算力芯片龙头企业,在韩国组建本地化研发团队,和三星、SK海力士联合开展HBM显存的适配验证工作,也是韩国高端存储产品最重要的下游客户之一。
04
半导体封测
Hana Micron
韩国本土头部先进封测厂商,业务覆盖晶圆凸块、芯片封装与测试,积极布局SiP系统级封装技术,承接存储芯片、AI芯片的后端制造需求。
Nepes
韩国先进封装领域代表性企业,主攻扇出型面板级封装、晶圆级封装技术,能够为存储芯片与各类系统芯片提供高性能的后端封装方案。
长电科技
国内头部独立封测企业,在韩国运营SCK、JSCK两座封测基地,承接三星、SK海力士的存储芯片以及HBM相关封装订单,深度扎根韩国本地封测市场。
安靠Amkor
全球第二大独立封测厂商,在韩国建有大规模生产工厂,长期为韩国本土芯片企业提供芯片测试、先进封装一站式服务。
05
半导体材料
东进世美肯
韩国核心半导体材料厂商,可生产除EUV光刻胶以外的多款光刻胶产品,同时配套显影液等前端制程材料,是韩国本土晶圆厂重要材料供应商。
SK Siltron
SK集团旗下硅片企业,也是韩国本土主力硅片生产商,主打大尺寸半导体硅晶圆,一定程度缓解韩国晶圆制造环节硅片对外高度依赖的局面。
Solus
韩国湿电子化学品代表厂商,主营半导体清洗液、蚀刻液等化学材料,稳定供给韩国本地晶圆工厂生产所需的基础化学品。
信越化学
全球硅片龙头厂商,在韩国布局材料生产基地与技术中心,持续向三星、SK海力士供应大尺寸硅片,是韩国晶圆制造环节的核心上游供应商。
JSR
全球高端光刻胶核心厂商之一,在韩国设立生产和研发基地,为韩国高端晶圆产线提供高品质光刻胶配套材料。
06
半导体设备
Wonik IPS
韩国本土半导体设备龙头企业,主营薄膜沉积、刻蚀、清洗类前段工艺设备,持续向韩国各大晶圆工厂供应国产半导体设备。
Jusung Engineering
韩国本土半导体设备厂商,专注薄膜沉积、热工艺设备研发制造,业务版图同时覆盖传统半导体以及化合物半导体领域。
应用材料Applied Materials
全球半导体设备龙头,在韩国华城、龙仁布局设备制造和研发中心,是三星、SK海力士晶圆产线最核心的设备供应商。
泛林Lam Research
全球刻蚀设备龙头企业,在韩国组建本地化生产与技术服务团队,为韩国存储产线和逻辑晶圆产线提供高性能刻蚀设备。
科磊KLA
半导体量测检测设备巨头,在韩国配备本地技术服务团队,专门为HBM这类高端芯片产线提供良率检测、缺陷监测设备。
盛美半导体
国产半导体清洗设备龙头,在韩国设立研发制造中心,自研清洗设备产品已经成功进入SK海力士供应链体系。
以上仅为韩国部分半导体芯片相关企业,若有遗漏,欢迎大家评论区补充完善!
放到当下,韩国半导体依然凭借存储芯片笑傲全球。三星与SK海力士两家企业,合计占据全球DRAM七成左右市场,NAND闪存份额接近一半,而AI算力爆发催生的HBM,更是韩国产业新的增长引擎,HBM作为AI服务器的核心存储,三星、SK海力士占据全球绝大多数供给,这一轮AI芯片红利,直接拉动韩国半导体出口大幅增长,半导体一度占到韩国总出口三成以上,成为拉动经济的核心动力。
回望韩国半导体几十年的发展,它是后发国家产业逆袭的经典案例,靠企业孤注一掷的资本投入叠加国家产业政策,抓住存储芯片赛道完成弯道超车。而今天,这个曾经的存储帝国,既要守住AI时代HBM带来的红利,又要破解产业结构单一、上游卡脖子的老难题,它的走向,也会持续影响全球半导体产业格局。
成为付费用户可以阅读 三星 所有资料
了解更多 →