本文内容基于最新专业机构报告翻译与整理,报告样本随机筛选,仅供信息交流,不构成投资建议。
报告来源:2026年9月17日,汇丰前海,《Sany Heavy Industries (600031 CH/6031 HK):A/H Buy/Buy: Caught in the crossfire》。本文基于最新研究报告整理,仅作观点解读,不构成投资建议。报告主要讨论美国液压油缸贸易调查、国内工程机械销量、三一海外业务,以及产品结构变化对未来利润的影响。
三一重工9月16日A股、H股分别下跌约7%和5%。汇丰认为,市场主要交易了两个因素:美国启动线性液压油缸及零部件反倾销、反补贴调查,以及国内挖机7—8月销量增速降至4%左右。
但报告认为,液压油缸调查目前针对的是零部件生产商,不是三一这样的整机OEM;国内挖机销量放缓也有主机厂主动整顿跨区域、跨境销售的影响。
因此,短期股价反应和基本面变化并不完全对应。
美国调查目前没有直接打到三一整机业务
美国商务部9月8日启动调查,涉及中国等国家进口的线性液压油缸及零部件。
汇丰首先强调,本次调查对象是零部件企业,而不是工程机械整机厂。
即使以后范围扩大,三一目前在美国市场的份额也只有低个位数,因此美国单一市场对公司整体收入和利润的影响有限。
相比这项调查,公司自己的海外经营指引没有变化。三一仍预计2026年海外收入同比增长15%—20%,主要增长区域包括西欧、非洲、北美和东南亚。
这个数据要和公司的收入结构一起看。
2026年上半年,三一61%的收入已经来自海外市场。过去看国内基建、地产和挖机销量,基本可以判断公司景气度;现在单看国内挖机月度数据已经不够。
后面更需要跟踪的是欧洲、非洲、东南亚等市场能否继续维持双位数增长,以及海外收入增加之后,费用和汇率对利润的影响。
7—8月挖机只有4%增长,但不全是需求变差
国内挖机7月和8月销量同比均增长约4%,较上半年约20%的增速明显回落。
汇丰提到一个容易被忽略的原因:部分主机厂正在限制经销商将国内销售的设备转卖到海外,同时行业企业比过去更重视利润率,而不是单纯冲销量。
这会压低短期销量,但也可能减少无序价格竞争。
2026年上半年,三一毛利率约21%,徐工约19%。与此同时,国内装载机销量在7月和8月分别同比增长27%和14%,非挖机品类并没有同步转弱。
因此,现在判断工程机械景气,除了销量,还要看两项数据:终端价格有没有继续下滑、主机厂毛利率能不能稳定。
如果销量少增长几个点,但价格竞争缓和,对利润未必是坏事。
汇丰上调的不是总收入,而是部分产品的盈利能力
这次报告对公司整体收入预测调整不大,但不同产品线变化明显。
2026—2028年,汇丰将混凝土机械收入预测分别上调约4%,同时把这三年的混凝土机械毛利率预测都上调约3.1个百分点。
主要原因是电动产品渗透速度快于此前预期,产品组合有所改善。
相反,起重机2027、2028年收入预测分别被下调约5%和9%,道路机械收入预测也下调约12%—13%。
所以这次调整并不是全面上修工程机械需求,而是产品结构重新分化。
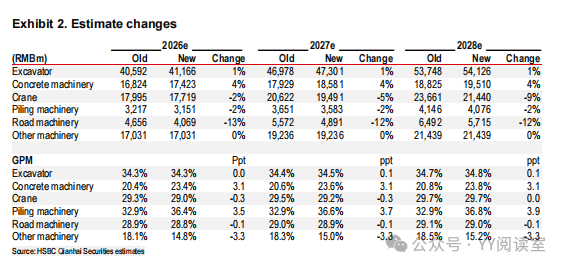
【图注:汇丰上调混凝土机械收入和毛利率预测,同时下调起重机、道路机械等业务预测。】
利润预测也是类似情况。
汇丰将2026年净利润预测由107.29亿元降至101.31亿元,下调5.6%,主要计入上半年约20亿元汇兑损失等因素;但2027、2028年净利润预测分别上调2.4%和0.8%。
也就是说,2026年的短期压力没有被忽略,但报告仍然认为后两年的盈利改善可以延续。
估值能不能提高,最后还是看ROE
汇丰预计三一2026—2028年ROE分别为11.1%、13.8%和14.7%,同期EPS由1.10元提高至1.71元。
报告预计三一2026—2028年EPS复合增速约25%,高于可比公司约17%的平均水平。当前A/H股对应2026年PE约16.5倍和14.3倍。
这里的关键不是单纯看PE高低。
报告第4页把三一历史PB和ROE放在一起,可以看到过去市场愿意给更高PB,通常对应ROE明显上行的阶段。
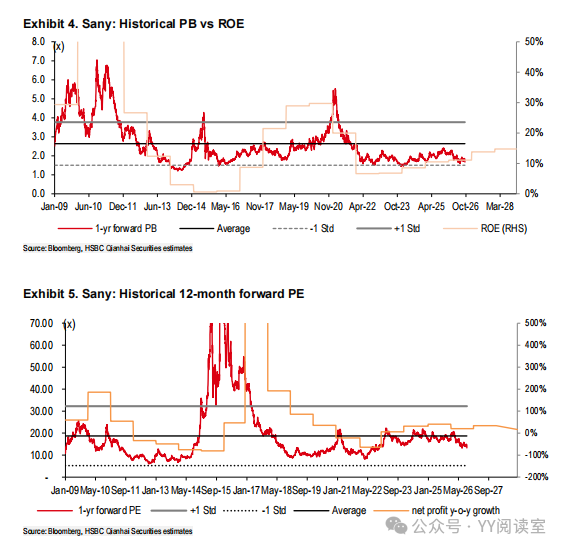
【图注:三一估值历史上与ROE变化相关度较高,后续能否继续重估取决于盈利能力改善,而不是单一销量数据。】
汇丰目前对A股和H股均维持Buy,目标价分别为28.10元和29.50港元。
后续主要看三项数据:海外收入能否维持15%—20%增长、国内价格竞争是否继续缓和,以及混凝土机械电动化带来的毛利率改善能否兑现。
成为付费用户可以阅读 三一重工 所有资料
了解更多 →