📈 给予“买入”评级,核心逻辑在于环动科技终止分拆后机器人业务回归母公司带来的估值重塑机会。 2026年9月公司宣布终止子公司环动科技科创板上市 ,这一事件消除了此前因避免同业竞争导致的信息披露限制,使得机器人业务经营数据在母公司报表中更加透明 。当前市场对公司的PE估值区间存在显著分歧,保守派视其为传统汽零制造给予21倍左右估值,而乐观派认可其机器人属性给予33倍以上溢价 。随着人形机器人量产验证推进及业绩透明度提升,公司正从单纯的“汽零制造”向“汽零+机器人”混合估值体系切换,具备显著的戴维斯双击潜力。
1.2 关键数据支撑
✅ 核心经营数据验证高成长性与财务安全垫。 2026年上半年,公司减速器及其他业务实现营业收入4.4亿元,同比增长26.18% ;该板块毛利率提升至47.5%,显示出极强的产品溢价能力 。在市场拓展方面,公司已获得特斯拉Optimus认证并成为宇树科技腰部关节独供商,签订20万套/年长协,在手订单规模达50亿元且排产已延伸至2027年底 。财务质量方面,2026年上半年经营性现金流净额达11.12亿元,是同期归母净利润的1.89倍 ,为后续产能扩张和研发投入提供了坚实的资金保障。
二、行业分析
2.1 机器人减速器赛道爆发前夜
:rocket: 2026年作为人形机器人产业化元年,行业定价逻辑正从主题催化转向量产验证。 特斯拉Optimus V3进入量产准备阶段,国内厂商场景落地加速,减速器作为核心零部件价值量占比高,国产替代趋势明确 。数据显示,人形机器人减速器市场2025-2030年CAGR高达173%,远超传统工业机器人增速 。在这一背景下,具备规模化交付能力和头部客户绑定的企业将率先受益于行业β红利,而单纯的概念炒作标的将面临估值回归压力。
2.2 估值体系分化与重构
⚖️ 当前板块估值呈现显著分化特征,为双环传动重估提供契机。 截至2026年10月中旬,万得人形机器人指数PE处于年内约1.06%的极低分位,板块整体经历深度调整 。纯减速器标的如绿的谐波享有高估值溢价,而含传统业务的公司估值受到压制,例如科达利2026E PE仅为21倍 。随着量产兑现,具备“RV+谐波”全品类平台且已进入特斯拉、宇树等头部供应链的企业,有望率先迎来估值修复。双环传动当前21-33倍的PE宽幅震荡区间 ,正是市场对其“汽零底色”与“机器人弹性”重新定价的博弈过程。
三、竞争格局
3.1 RV减速器国产龙头地位稳固
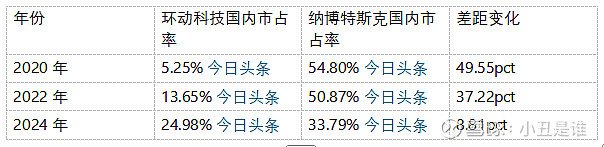
🏆 环动科技在国内RV减速器市场的份额跃升轨迹印证了其国产替代主导权。 2024年,环动科技RV减速器国内销量达11.7万台,市占率达到24.98%,稳居国产第一 。回顾历史数据,其市占率从2020年的5.25%一路攀升至2024年的近25%,同期纳博特斯克中国市场份额从54.80%下降至33.79%,两者差距已缩窄至约9个百分点 。在全球范围内,双环传动RV减速器市场份额约为5.2%,位列全球第三,仅次于纳博特斯克和住友重机 ,确立了其在重载工业机器人领域的全球竞争力。
3.2 人形机器人供应链卡位优势
🔗 公司已从单一零部件商升级为关节模组核心供应商,客户矩阵覆盖国际头部与国内新势力。 在人形机器人领域,公司谐波减速器已获得特斯拉Optimus认证,RV减速器用于其腰部、髋部和膝部关节 ;同时作为宇树科技腰部关节RV减速器的独家供应商,双方签订了20万套/年的长期框架协议并实现量产交付 。此外,公司已进入智元、荣耀等机器人供应链,2026年将陆续量产 。在手订单50亿元及排产至2027年底的稀缺性 ,充分证明了公司在人形机器人核心供应链中的卡位优势。
四、护城河
4.1 微米级精密制造与量产一致性
⚙️ 40年齿轮制造积淀形成的工艺壁垒,解决了行业“量产一致性”痛点。 公司将新能源车齿轮微米级精度控制经验迁移至减速器生产,掌握了硬齿面磨齿、渗碳淬火质量控制等核心技术 。这种大规模精密制造能力是纯研发型企业难以短期复制的,2025年上半年环动科技产能利用率飙升至116.58%即为有力验证 。核心加工工序如滚齿、剃齿、热处理、磨齿等均为自主研发,实现了全流程自主可控 ,确保了在大批量交付下的品质稳定性。
4.2 全谱系产品覆盖与标准制定权
🛡️ “技术+标准+客户验证”三重护城河构建长期竞争优势。 公司自主研发50多种型号高精密减速器,实现了3-1000KG负载全覆盖,产品谱系与纳博特斯克基本持平 。作为国标主要制定方,公司主导了GB/T36491-2018、GB/T40731-2021等多项国家标准及人形机器人关节执行器团体标准的制定 。重载RV减速器入选工信部首台(套)重大技术装备名录并获评国家专精特新重点小巨人企业 ,权威背书进一步巩固了其在高端市场的准入壁垒。
五、财务分析
5.1 盈利质量与现金流韧性
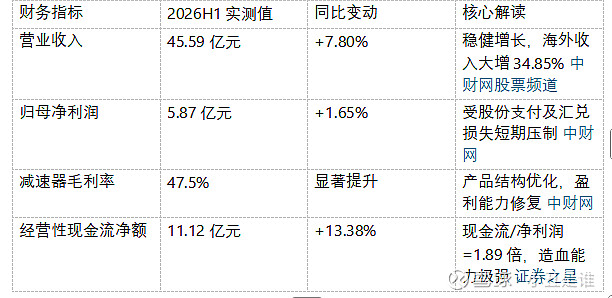
💰 表观利润受扰动,但核心造血能力极强,利润含金量远超账面数据。 2026年上半年营收45.59亿元同比增长7.80%,虽归母净利仅增1.65%至5.87亿元,但这主要受0.56亿元股份支付费用及0.27亿元汇兑损失拖累 。剔除干扰因素后实际增长稳健,且减速器毛利率升至47.5%显示结构优化 。更为关键的是,上半年经营性现金流净额达11.12亿元,同比增长13.38%,是净利润的1.89倍 ,表明销售回款顺畅,产业链议价能力强,并未出现应收账款堆积风险。
5.2 偿债能力与资本开支保障
🏦 终止分拆后财务承压可控,强劲现金流足以支撑扩产需求。 尽管2026年上半年资产负债率升至46.29%,但机构预测全年将降至38%-39%区间 。一季度公司通过长期借款置换短期债务,一年内到期非流动负债大幅下降46.45%,净负债率仅1.08%,债务结构显著优化 。叠加上半年11.12亿元的经营性现金流,公司完全有能力内生支撑近14亿元机器人精密传动智能制造基地的扩产投入 ,无需过度担忧独立融资通道关闭后的资金链风险。
六、估值分析
6.1 分部估值(SOTP)测算框架
🧮 基于分部估值模型,当前股价隐含的机器人业务估值被显著低估。 我们将公司业务拆分为传统齿轮与机器人减速器两部分:传统齿轮业务对标科达利等精密制造企业,给予15-20倍PE;机器人减速器业务参考绿的谐波等高成长标的,理论上可适用30-40倍PE。2026年上半年减速器业务收入4.4亿元且增速达26.18% ,若按全年10亿元收入及20%净利率测算,该板块贡献利润约2亿元。即便保守给予30倍PE,机器人业务单独估值即达60亿元,而当前公司总市值中机器人业务的隐含估值远低于此水平,存在明显的价值洼地。
6.2 估值分歧与催化剂识别
🔍 三大催化剂有望推动估值中枢向30倍以上切换。 当前市场对2026E PE在21-33.5倍间的分歧 ,根源在于对机器人业务独立性的认知差异。未来估值收敛的驱动力包括:一是环动科技终止分拆消除信息黑箱,业绩释放更直接 ;二是人形机器人量产提速,2026年相关收入有望兑现3-4亿元预期 ;三是海外产能爬坡完成,匈牙利工厂盈利修复将平滑周期波动 。若上述条件逐步兑现,市场将不再将其视为纯粹汽零股,估值体系有望完成重塑。
七、风险分析
7.1 竞争加剧与高端验证风险
⚠️ 价格战侵蚀利润与高端场景验证受阻是主要经营风险。 减速器赛道入局者众,谐波均价已从2023年795元降至2025年571元,价格竞争压力不小 。在高端应用端,国产RV减速器在汽车焊线等连续作业场景中仍面临精度衰减问题,故障率高于纳博特斯克,导致难以进入核心主产线 。若无法突破高端验证,公司可能陷入“低端卷价格、高端进不去”的困境。此外,第一大客户销售占比近50% ,也带来了议价权削弱及需求波动的集中风险。
7.2 资本运作受阻与财务压力
📉 IPO终止引发的连锁反应需持续关注。 环动科技科创板上市终止不仅关闭了独立融资通道,还导致母公司财务费用同比大涨383.4% 。若机器人业务放量不及预期或研发支出刚性增长,可能导致增收不增利,延缓估值重估进程。投资者需密切跟踪三季报利润释放节奏,以及匈牙利工厂能否如期实现盈亏平衡 。同时,理财资产规模激增也需关注其底层安全性及对公允价值变动损益的潜在影响 。
八、技术面分析
8.1 量价结构与趋势研判
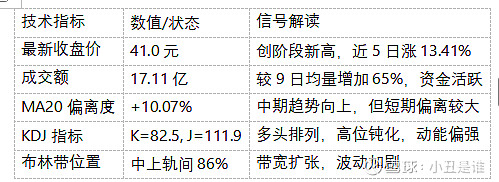
📊 短期动能强劲,但需警惕高位偏离后的技术性回踩。 截至2026年10月26日,股价收于41.0元创阶段新高,近5日累计上涨13.41%,成交额放大至17.11亿,显示资金积极进场。均线呈多头排列,股价站稳MA20上方10%,布林带扩张且KDJ高位钝化(K=82.5, J=111.9),短期趋势向上明确。然而,当前收盘价处于近57个交易日价格区间的99.6%分位,偏离度过大,技术上存在回踩确认支撑的需求。
九、投资建议
9.1 估值重估下的配置策略
💡 建议把握“业绩兑现+估值切换”双重窗口,逢低分批布局。 综合基本面与技术面,若股价回调至37-38元(MA20附近)可视为安全边际较高的建仓区间,目标价看至45-48元,对应2026E 30-33倍PE。持仓周期建议6-12个月,核心跟踪指标包括:人形机器人季度出货量是否匹配3-4亿元年收入预期、减速器毛利率能否维持在47%以上、以及海外工厂盈亏平衡点达成情况。对于稳健型投资者,可等待三季报确认利润释放节奏后再行介入。$双环传动(SZ002472)$
成为付费用户可以阅读 双环传动 所有资料
了解更多 →