2025 年,被很多人形机器人从业者称为"商业化元年"。这一年的标志性变化,不再是某台机器人在舞台上翻了个跟头、挥了挥手,而是订单开始以"万台""十亿级"为单位出现,整机厂把产能规划从 PPT 搬进了厂房,上游零部件供应商第一次拿到了可以排到 2027 年的长期合同。
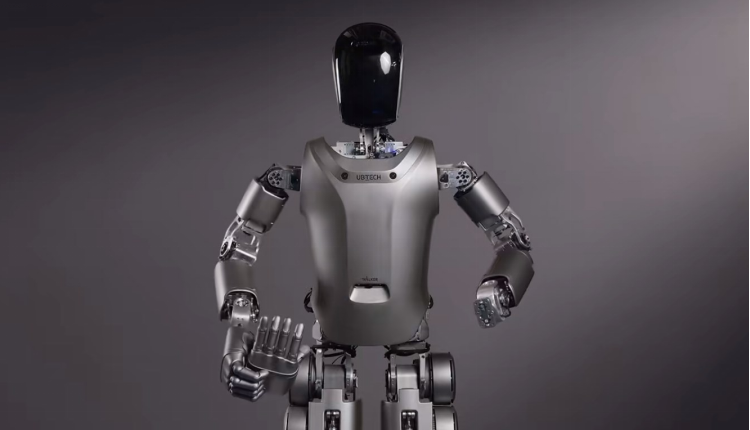
《科创板日报》在年终特稿中给出的判断很直接:中国机器人产业正从"表演嘉宾"走向"工厂工人",从"技术演示"迈入以实际应用为导向的"价值验证"新周期。据不完全统计,2025 年机器人领域超千万元级订单已近 20 起,优必选、智元、宇树等头部企业的订单总额纷纷迈入"亿元俱乐部",甚至向十亿级攀升。
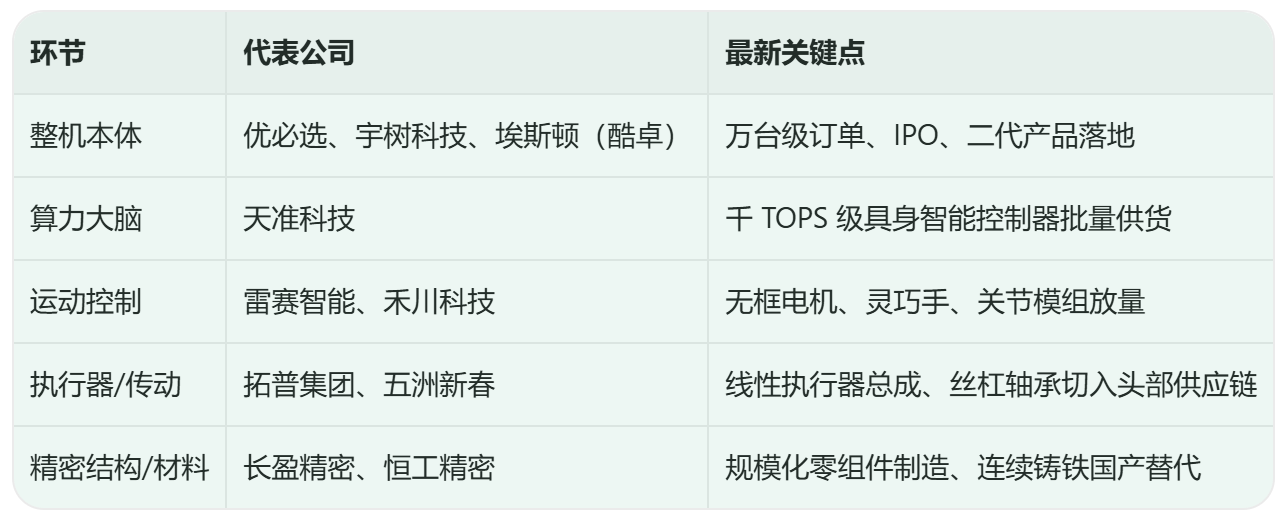
但热闹之下,一条更清晰的主线值得单独拎出来看——这场革命真正的胜负手,正在从"谁的算法更强"外溢到"谁的能量产、谁能稳定交付"。本文聚焦 10 家近期传来明确新动态的公司,沿着"整机—算力大脑—运动控制—执行器传动—精密结构材料"的产业链条,做一次全景式扫描。
第一章 整机突围:谁在定义人形机器人的"身体与灵魂"
整机厂是这场叙事里最容易被看见的主角。2025—2026 年,三家风格迥异的本土整机企业,分别把故事讲到了不同维度。
1.1 优必选:从工业刚需到 C 端陪伴,订单破 1.3 万台
作为"人形机器人第一股"(09880.HK),优必选在 2025 年交出了一份足够硬气的成绩单:全年营收首次突破 20 亿元,达 20.01 亿元,同比增长 53.3%;毛利率从 28.7% 跃升至 37.7%。 其中最亮眼的是全尺寸具身智能人形机器人板块——贡献 8.21 亿元收入,同比暴增 2203.7%,占总营收 41%,正式成为公司第一大收入来源;全年交付 1079 台,同比增长 35866.7%。
订单侧同样强势。2025 年优必选收获多个标志性大额订单,9 月拿下 2.5 亿元合同、10 月中标 1.26 亿元数据采集项目、11 月密集签下 1.59 亿、2.64 亿、1.43 亿三笔订单,全年订单总额接近 14 亿元,或成为年度订单金额最高的企业。Walker S 工业人形已落地比亚迪、富士康、空客、日立电梯等头部客户。
更值得玩味的是 2026 年 6 月 30 日的动作:优必选发布消费级品牌"优世界"U1 系列全尺寸超仿生人形机器人,整机 1:1 仿生设计、88 处活动关节、可复刻 30 余种人类微表情,定价 11.98 万—99 万元,全渠道订单突破 13361 台,并计划 9 月 16 日启动量产交付——这被其定义为"全球首款达成万台级预定体量的全尺寸仿生陪伴人形机器人"。从 B 端工业到 C 端情感消费,优必选率先把赛道从一条开成了两条。
1.2 宇树科技:把价格打下来,把出货量顶上去
如果说优必选讲的是"高端陪伴",宇树科技(Unitree)走的就是"极致性价比 + 开发者生态"的路线。2025 年 7 月 25 日,宇树发布第三款人形机器人 Unitree R1,售价 3.99 万元起,整机约 25kg、26 个关节自由度,主打教育、科研与开发者群体;10 月 20 日又发布高 180cm、重 70kg 的 H2 仿生人形。R1 不仅中标中国移动 4605 万元项目(总标包 1.24 亿),还入选了《时代》杂志"2025 年度最佳发明"。
出货量上,宇树在 2026 年 1 月主动澄清传闻:2025 年人形机器人实际出货超 5500 台,本体量产下线超 6500 台(不含双臂轮式等),这一数字高于 Omdia 此前 4200 台的预估。同时,宇树的资本化节奏也在加速——C 轮融资近 7 亿元、投后估值超 120 亿元(移动、腾讯、阿里、蚂蚁、吉利等领投),2025 年 11 月 IPO 辅导状态更新为"辅导工作完成",由中信证券辅导。它是业内少数连续盈利、且把"便宜好用"做成标签的整机厂。
1.3 埃斯顿酷卓:工业场景里的"酷卓答案"
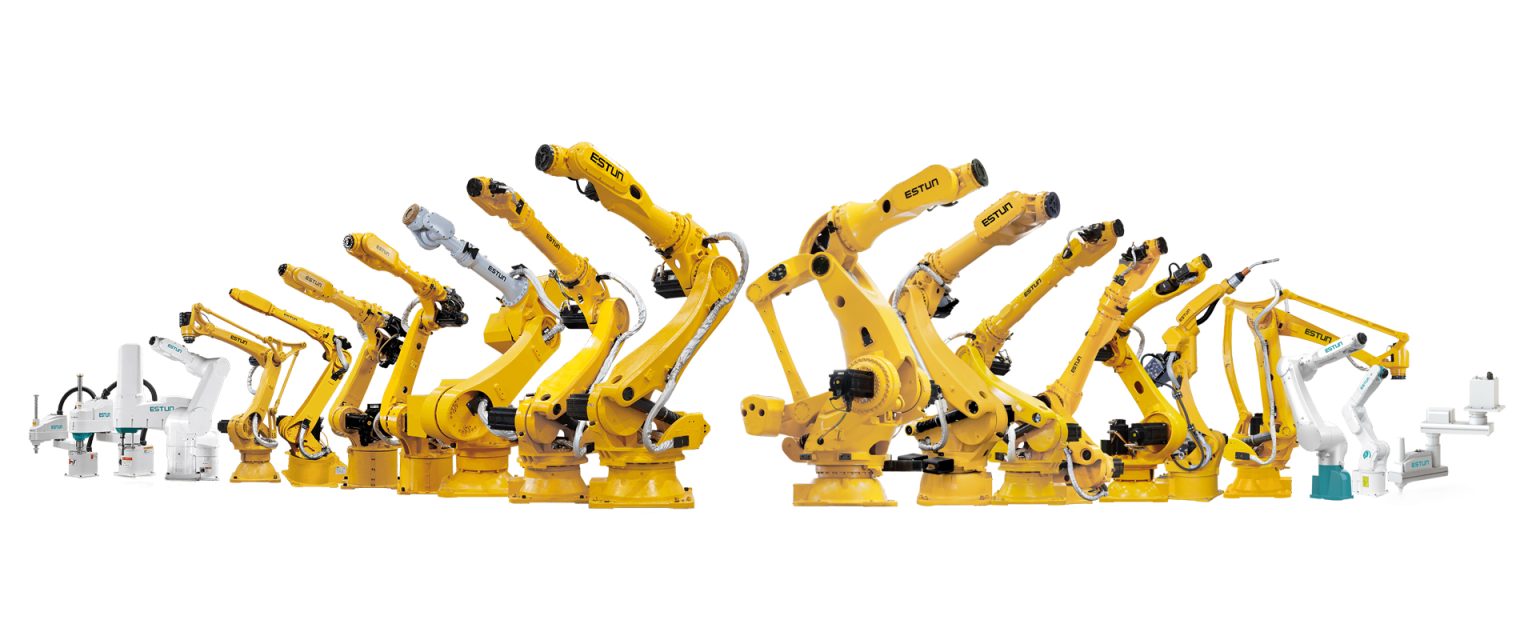
不同于前两家的消费化叙事,埃斯顿(002747)子公司埃斯顿酷卓把目光牢牢钉在工厂。2025 年 6 月 11 日(智能机器人发展大会),酷卓发布第二代人形机器人 Codroid 02:身高 170cm、重 70kg、单臂负载 5kg、全身自由度 31 个(不含灵巧手),全身一体化关节模组全自主研发,并拿下莱茵 TÜV 功能安全认证。
Codroid 02 的差异化在于其"快慢系统协同"的具身智能架构——慢系统用视觉语言大模型做任务理解与语义解析,快系统用流匹配策略 + 模型预测控制做低延迟运动控制。目前酷卓已有 3 款系列产品(双足、双臂科研平台、轮式)落地,获首批数十台订单,2025 年被定义为商业化元年,并开始开拓海外市场。背靠连续多年国内工业机器人出货量居首的母公司,酷卓的打法更"懂工厂"。
第二章 算力大脑:让机器人真正"思考"
整机之外,2025 年最被低估、却最关键的一环,是"机器人大脑"——也就是具身智能域控制器。这恰恰是中国公司有机会弯道超车的领域。
2.1 天准科技:从星智 001 到星智 007 的算力跃迁
天准科技(688003)控股子公司天准星智,专注为人形机器人提供"大脑域控制器"。其"星智"系列的产品迭代路径,几乎就是一部具身智能算力的进阶史:
星智 001:基于 NVIDIA Jetson AGX Orin,算力 275 TOPS,开启具身智能大脑量产;
星智 002:集成 x86"小脑"模块,补齐操作控制能力;
星智 007:2025 年 8 月 25 日发布,基于 NVIDIA Jetson Thor 打造,千 TOPS 级算力,适配 Isaac GR00T N1.5、通义千问等主流生成式 AI 模型。
2025 年,天准星智的具身智能控制器已形成大批量销售,基于 Jetson Thor 的大算力版本也开始小批量销售,并已成为智元、银河通用、傅里叶等多家头部人形机器人公司的主要供应商,全年人形机器人大脑域控制器新签订单 4650.71 万元。2025 年 12 月 12 日,天准星智更与 NVIDIA 在苏州联合举办"Physical AI 新范式"研讨会,深度整合 Isaac、Cosmos 工具链与 GR00T 本体大模型,构建从仿真、数据生成到边缘部署的完整闭环。在"机器人大脑"这一核心算力平台上,天准已经卡住了身位。
第三章 运动控制:关节与手指的硬核较量
人形机器人能不能"动得稳、抓得准",取决于关节模组、电机与灵巧手。这一环节的放量速度,2025 年超出很多人预期。
3.1 雷赛智能:无框电机交付超 12 万台,进 80% 主流厂商供应链
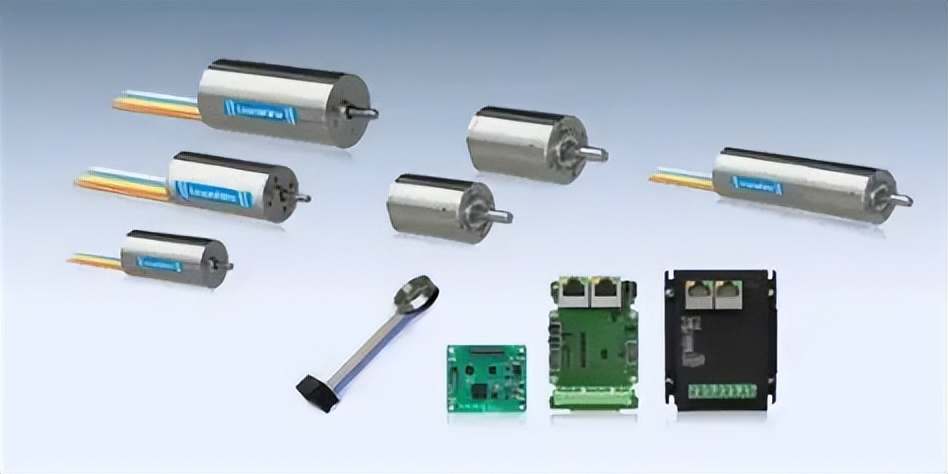
雷赛智能(002979)把自身定位为"核心零部件、组件和解决方案提供商"。其在 2025 年年报中的表现堪称爆发:2018 年起耕耘机器人行业,2023 年研发出高密度无框力矩电机、空心杯电机等核心产品,2025 年无框力矩电机交付超 12 万台、实现 20 倍以上增长,已进入国内 80% 主流人形机器人厂商的供应体系,并获智元机器人"优秀供应商伙伴"。公司正建设年产 200 万台的自动化产能。
灵巧手是雷赛的另一张王牌。2025 年 3 月发布 DH 系列灵巧手(11/20/24 自由度),其中 20 自由度的 DH2015 在 2025 世界人工智能大会完成真机首秀;2026 年 6 月又秀出"全球最小灵巧手"。行星/谐波关节模组及 21 自由度灵巧手已研发成功并批量供应,获数十家客户订单。组织上,雷赛成立上海雷赛机器人、深圳灵巧驱控两家子公司,并战略投资先楫半导体,联合打造人形机器人专用运动控制芯片——一条从芯片到模组的全栈路线已经铺开。
3.2 禾川科技:自研本体 + 全系列硬件,HcBOT 品牌出海
禾川科技(688320)2024 年 8 月成立子公司浙江禾川人形机器人有限公司,自研本体"YOLO 02"已完成迭代升级,并与人形机器人(上海)有限公司合作研发"青龙 Lite"。2025 年,公司推出第三代高性能无框电机、第三代旋转关节执行器(行星 / 轻量化谐波 / 摆线三大系列),以及灵巧手专用的大推力线性关节与行星滚柱直线关节,相关产品已获市场应用。
以 HcBOT 品牌亮相 2025 日本 iREX 与 WAIC 的明星产品矩阵包括:Hu-MLF 五指灵巧手(11 自由度、6 主动、拇指抓握力 15N)、Hu-MLS 线性关节(最大推力 8000N)、Hu-MRS 旋转关节(峰值扭矩 220N·m、背隙 <20>
第四章 执行器与传动:高价值量的机电总成
单台人形机器人的成本里,执行器、丝杠、轴承等机电传动部件占了大头(弗若斯特沙利文口径下,精密结构件、减速器、传感器及电机约占单机成本 55%)。谁能拿下总成订单,谁就握住了价值量最高的那块蛋糕。
4.1 拓普集团:特斯拉 Tier 0.5,独家供应腿部、腰部线性执行器
拓普集团(601689)是特斯拉的 Tier 0.5 级供应商,负责直线 / 旋转执行器的量产。其采用模块化设计,体积较传统方案缩小约 50%;自研行星滚柱丝杠寿命突破 2000 小时,打破海外垄断。2025 年,公司机器人电驱执行器项目已按需迭代升级并开始批量供货,独家供应 Optimus 腿部、腰部线性执行器总成,并规划提供灵巧手微型无刷电机、微型丝杠组件等。产能上,宁波基地一期 30 万套 / 年已就绪,墨西哥工厂 2026 年起配套特斯拉北美产能,远期规划百万套。机器人业务被视为其继汽车后的核心第二曲线。
4.2 五洲新春:轴承老本行,切入丝杠"新心脏"
五洲新春(603667)的看家本领是轴承,而它正把这项能力平移到人形机器人的"心脏"部件——丝杠。依托二十余年轴承制造功底,公司推出行星滚柱丝杠、滚珠丝杠、微型丝杠等高端系列,2025 年机器人零部件营收 1599.5 万元、销量同比增长 29.34%,从小批量订单阶段加速跑出。
反向式行星滚柱丝杠、0301 微型丝杠已落地,与小鹏等主机厂及新剑传动等零部件厂商深度对接;机器人相关轴承全系列研发成功,配套中大力德、来福谐波等减速器企业。据产业链披露,其谐波减速器轴承已切入特斯拉 Optimus 供应链,并随客户产能爬坡提升供应份额。2025 年上半年公司研发投入超 5300 万元,在墨西哥、波兰的海外布局协同效应开始显现——轴承巨头的人形机器人故事,才刚翻开第一页。
第五章 精密结构与材料:量产背后的"隐形冠军"
当整机厂喊出"万台交付",真正考验的是谁能稳定、高精度、低成本地把几百种零件造出来。这一章的两家公司,平时低调,却是量产门槛上最关键的一道闸。
5.1 长盈精密:率先跨越量产门槛,全球第四大零组件制造商
长盈精密(300115)原本是果链知名精密制造企业,2024 年完成首个人形机器人核心组件交付,正式切入具身智能赛道。仅仅一年后,2025 年累计交付人形机器人精密零组件达 68.9 万件,按产品价值计算跻身"全球第四大人形机器人精密零组件制造商"(弗若斯特沙利文口径)。
它的客户阵容极为豪华:特斯拉 Optimus、Figure AI 两大北美头部客户的核心供应商,供应关节齿轮、轴承、腿部关节壳体、灵巧手传动件、Gen3 指尖传感器柔性板等 400 余个料号;墨西哥工厂 2025 年 6 月投产承接 Optimus 量产,深圳机器人智能制造产业园 2025 年四季度投产、规划年产能 50 万套关节。2025 年上半年海外人形机器人零件营收超 3500 万元(2024 全年仅 1011 万元),截至 8 月底累计交付已超 8000 万元。在绝大多数同行还在原型验证、小批量试制时,长盈精密已经把"规模化制造能力"这道最难的门槛跨了过去。
5.2 恒工精密:连续铸铁"换道",卡住减速器材料命门
恒工精密(301261)的切入角度更上游、也更"硬核"——材料。作为国内规模最大的连续铸铁生产企业,其高刚度、高耐磨、轻量化的连续球墨铸铁材料,可替代传统锻钢和砂铸件,适配 RV / 谐波减速器核心部件,兼具低成本、高寿命、易加工与散热优势。
2025 年,恒工的人形机器人核心零部件业务实现产业化落地:RV 减速器部件(针齿壳、行星架、行星座等)采用连续铸造工艺快速替代,在核心客户北京智同取得批量应用;谐波减速器刚轮已在多家头部减速器企业验证并开始小批量交付;人形机器人上下肢结构件同步推进。公司规划沿"关键材料—核心零件—核心部件—四肢总成—本体集成"的递进路线稳步延伸,并通过设立产业基金、与智元机器人股权合作构建生态。2025 年 9 月,恒工精密正式新增"人形机器人"概念——一家材料企业的机器人叙事,才刚刚开始。
总结:产业链合围,中国方案加速成型
把上述 10 家公司拼在一起,一条越来越完整的本土人形机器人产业链浮现出来:
整机层,优必选用万台级订单和 C 端 U1 证明"能卖",宇树用 5500 台出货和 3.99 万定价证明"能卷",埃斯顿酷卓用 Codroid 02 证明"能进工厂";
大脑层,天准星智的星智 007 把千 TOPS 级算力送进量产;
运动控制层,雷赛的无框电机交付 12 万台、禾川的全系列关节模组出海,证明核心部件正在规模化;
执行器与传动层,拓普的线性执行器总成、五洲新春的丝杠轴承,正切入全球最头部客户的供应链;
结构与材料层,长盈精密的 68.9 万件交付、恒工精密的连续铸铁国产替代,把"量产能力"这道最难的门槛一寸寸踏平。
一个值得注意的趋势是:竞争重心正在从"模型能力、算法能力"外溢到"供应链能力、制造能力"。当核心硬件占单机成本约 55%,谁能把零件造得又准又便宜,谁就握住了万亿级产业革命的门票。2025 年的订单潮,已经让第一梯队企业尝到甜头;而 2026 年及之后,真正的分化将发生在"谁能稳定交付、谁能持续降本"之上。
当然也要泼一盆冷水:行业仍处早期,部分大额订单为框架协议或长期合作,需分阶段交付;"关联订单"、产能爬坡不及预期、技术路线变更等风险客观存在。但方向已经足够清晰——人形机器人从科幻走向产线,已不是"会不会发生"的问题,而是"谁先上岸"的竞速。
这 10 家公司的新动态,拼起来就是一句话:中国人形机器人,正在从单点突破,走向全产业链合围。
成为付费用户可以阅读 优必选 所有资料
了解更多 →